
“十五五”开局之年,杭州旅游业正站在一个极具反差的十字路口:一边是全国第一的游客满意度与2.36亿人次的庞大客流,另一边却是连续三年原地踏步的人均消费与弱于全省均值的过夜率。天和经济研究所发布的《2026杭州市旅游业发展报告》以“旅游价值密度”为主线,揭示了杭州文旅从“规模充裕”迈向“价值转化”的深层逻辑与破局之道。
一、 “流量高台”下的“消费洼地”:首位城市为何留不住过夜客?
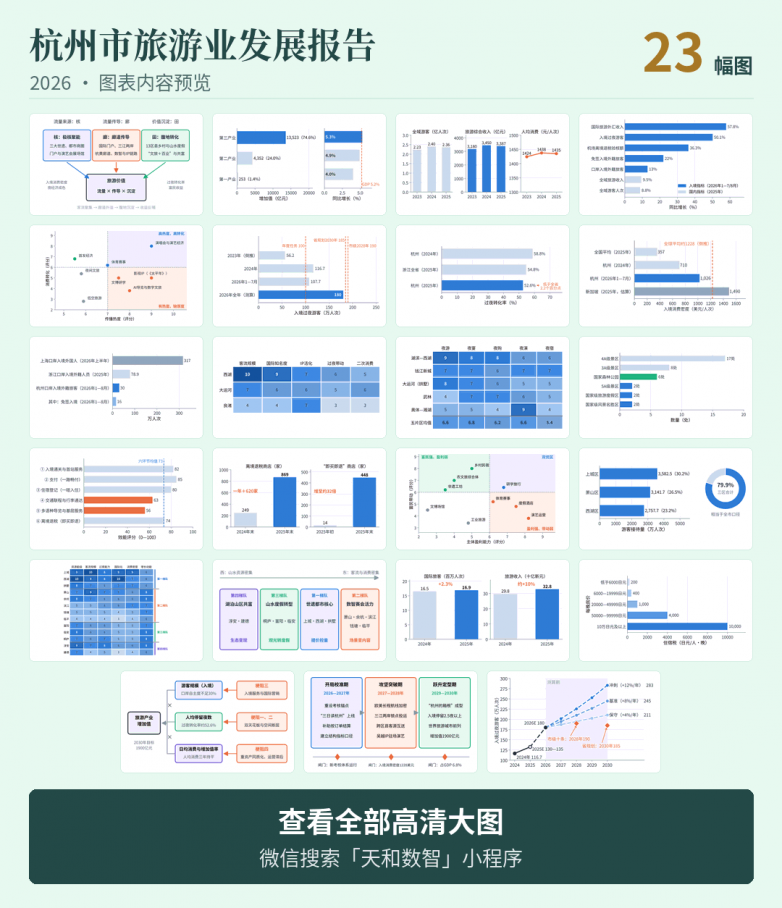
从宏观基本盘看,杭州拥有极具韧性的消费底座。2026年前三季度,杭州GDP达18128亿元(增长5.2%),服务业对经济增长的贡献率高达75.8%。在文旅大盘上,2025年杭州接待全域游客2.36亿人次(增长8.8%),旅游综合收入3387.2亿元(增长9.5%),稳居全省首位,并斩获中国旅游研究院“2025年度游客满意十佳城市”全国第一。
然而,规模与口碑并未同步转化为高价值,呈现出“流量高台、消费洼地”的显著反差:
人均消费三年“零增长”:2023年至2025年,杭州游客人均消费始终徘徊在1424元至1438元区间,仅略高于浙江全省1389元的平均水平。
留客力弱于省均:2025年杭州过夜转化率约为52.6%,低于浙江全省约54.8%的均值。长三角一小时高铁圈带来的“当日往返”习惯,叠加西湖免费开放下二次消费场景的缺失,使杭州面临“看得多、花得少”的困境。
二、 入境游“冰火分化”与“目标倒挂”:繁华背后的“门户依附”隐忧
与国内市场的“量增价平”形成鲜明对比,2026年杭州入境旅游迎来爆发式增长。1—7月,杭州累计接待入境过夜游客107.7万人次(增长50.1%),国际旅游外汇收入11.05亿美元(增长57.8%),已提前超额完成年度目标。按此态势测算,2026年全年入境过夜游客预计达180万人次,逼近省级“十五五”规划2030年(185万人次)和市级2028年(190万人次)的目标,出现了人次指标被提前击穿的“目标倒挂”现象。
但在高增速之下,两大结构性隐忧依然突出:
消费密度高于全国但低于全球:2026年1—7月杭州入境消费密度升至约1026美元/人次,约为全国平均水平(357.3美元)的2.9倍,但仍低于倒推的全球平均水平(约1228美元)。
口岸自主度不足30%:2026年1—8月,杭州口岸入境外籍旅客为30万余人次(增长13%以上),而入境过夜游客增速是口岸客流增速的近四倍。这表明大量入境增量实为经上海等门户入境后的“顺访客”,杭州仍是“上海一程多站”中的第二站,“首晚效应”与免税购物红利大量外溢。
三、 “核—廊—田”三元扫描:演艺乘数高达5.9倍,为何“廊道”成了最大短板?
报告首创“核—廊—田”分析模型(旅游价值=流量×传导×沉淀),对杭州文旅系统进行全面体检,最终给出“核”A-、“廊”C+、“田”B-的综合评级。在乘法效应下,将“廊”从C+提升至B级,是全系统边际收益最高的投资方向。
“核”强在演艺,弱在夜宿:西湖、大运河、良渚三大世遗尚未串联成线;五大夜经济片区中“夜游”最亮、“夜宿”均分最低。最大亮点在于演艺经济——2025年上半年杭州举办53场大型演唱会、音乐会,以7.65亿元票房撬动超45亿元文旅综合消费,演艺消费乘数高达约5.9倍,成为最强的“流量变留量”转化器。
“廊”卡在岸上与线下中段:全长235公里的“三江两岸”黄金旅游线仍呈“断点式”状态,病灶不在水上而在岸上缺乏高端度假“锁点”与无缝接驳。在入境便利化六环节中,线上支付(85分)与通关(82分)接近国际一流,但联程交通(63分)与基层多语种服务(56分)成为明显短板,外国游客“在西湖畅通无阻,到西部县市寸步难行”。
“田”困于盈利与富民错位:在“文旅+百业”业态中,乡村民宿“富民强、盈利弱”,度假酒店与演艺“盈利强、带动弱”,唯有研学旅行接近“双优”区间。
四、 空间格局“反向错配”:三区独吞八成客流,“流量西进”如何变成“价值西进”?
杭州13个区、县(市)呈现出尖锐的空间梯度错配:千岛湖、富春江、天目山等世界级山水资源自东向西递增,而客流与消费密度却自西向东高度集中。2025年上半年,上城、萧山、西湖三区接待游客量加总相当于全市口径的79.9%(含重复计数)。与此同时,淳安、桐庐、余杭客流增速均超15%,“流量西进”虽已启动,但西部县市消费密度评分仅为核心区的三分之二左右,“价值西进”尚未发生。
报告据此将13个区县划分为四大功能梯队,明确差异化使命:
1. 第一梯队(世遗都市核心:上城、西湖、拱墅):空间趋于饱和,核心任务是“提价控量”,以预约制高端体验与夜宿替代单纯人次增长。
2.第二梯队(数智赛会活力:萧山、余杭、滨江、钱塘、临平):有门户、场馆与科创场景但缺故事,核心任务是“把场景变为内容”,补齐奥体散场消费圈与科创游产品。
3. 第三梯队(山水度假转型:富阳、临安、桐庐):处于“核”向“田”传导的第一站,核心任务是“从周末观光转向多日度假”,依托赛事与吴越文化IP做厚过夜消费。
4. 第四梯队(湖泊山区共富:淳安、建德):同梯队内冷热悬殊(淳安过夜能力比肩核心区,建德客流与国际化全市垫底),核心任务是“生态变现与富民”,推动千岛湖客流向新安江、梅城古镇溢出。
五、 破除“四重梗阻”:五项硬核行动开启“停留之城”新周期
当前,杭州旅游业被锁死在过夜率与人均消费“双天花板”、中心城区与西部“虹吸与断层”、基层国际化服务短板、重资产项目同质化与运营前置不足的“四重梗阻”循环中。量化测算显示,若将过夜转化率提升至60%,每年可新增过夜游客约1750万人次;若将入境消费密度提升至全球均值,无需新增一位游客即可年增外汇收入约3.6亿美元。
借鉴新加坡(收入导向)、京都(品质分流)、东京与箱根(门户—腹地联动)、莱茵河与瑞士(廊道通票与游轮)、意大利古村(分布式酒店)等七种国际范式,报告提出“由流量之城走向停留之城”的总体战略,并设计五项行动路线图(2026—2027年开局校准、2027—2028年攻坚突破、2029—2030年跃升定型):
行动一:考核换锚(首要前提):将一级考核指标从“游客人次”切换为入境消费密度、人均停留夜数、过夜转化率、口岸自主度;强制推行政府重大文旅项目“运营商先行”,在设计阶段引入运营方,彻底终结“先建后想”的资产锁定风险。
行动二:提价控量:以“五千年良渚—千年吴越南宋—千里运河”为主轴,打造“三日读杭州”旗舰入境产品;推广“演—宴—宿”票根经济联盟;推动《太平年》等吴越IP转化为驻场演艺与授权商品,并在西湖推行预约制高端夜宴与清晨专场。
行动三:门户前移:将航线补贴重心转向欧美、中东、大洋洲长程航线;与上海联合推出“沪进杭出”“杭进沪出”开口行程,变“顺访站”为“进出站”;推广补助由按曝光量改为按实际入境订单与过夜数结算,同时引入“科技新特产”与设计品牌升级离境退税“货架”。
行动四:贯通廊道:在富阳、桐庐、建德、淳安布局三江两岸岸上高端度假“锁点”项目,探索富春江—千岛湖“两天一夜”住宿型游船;推出集成地铁、游船与场馆的入境“杭州通票”,推进“杭州—千岛湖—黄山”跨省收益共享。
行动五:深耕腹地:以淳安、桐庐、临安组团打造“杭州的箱根”,开通市区直达西部度假区的预约制多语种入境专线与行李直送服务;在区县考核中设立“输出客源贡献”双向计分机制;引入专业运营商推广“一村一前台”与“平台分红型”共富模式,让绿水青山真正转化为富民收益。
微信搜索天和数智小程序查看《2026杭州市旅游发展报告》全文以及《2026山东省镇域经济发展报告》《2026全国县域工业密度发展报告》等。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)