
2026年8月,韩国贸易统计振兴院公布了一组数据:当月1日至20日,韩国出口的DRAM芯片单价达到每公斤9.2183万美元,较去年同期暴涨401%——按这个价格算,一公斤DRAM的价值,约等于620克黄金。同期集邦咨询的跟踪数据显示,16GB DDR5内存、1TB固态硬盘的终端价格,较2025年同期涨幅都超过了130%。
大多数人看到这类新闻的反应是"内存条又涨价了,等等看"。但如果你负责一家企业的网络建设,或者你在ICT行业里讨生活,这件事和你直接相关——因为交换机、路由器、防火墙、无线AP里面,都装着内存和闪存,而且装的恰恰是这轮涨价最凶的两种物料。
一、先泼一盆冷水:这轮涨价,和过去不是一回事
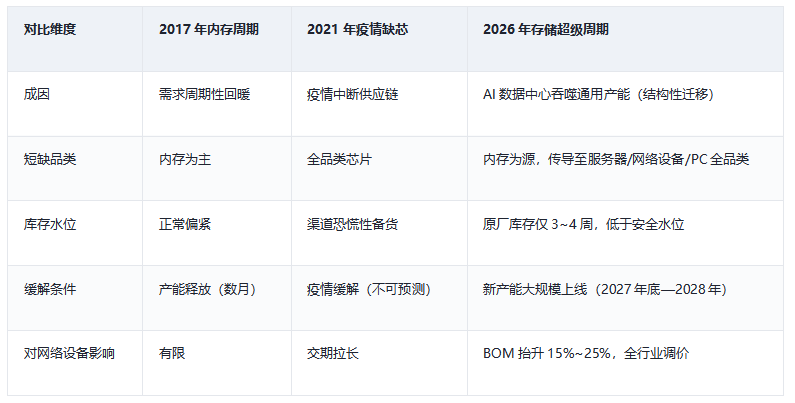
经历过2017年内存周期和2021年"缺芯"的人,第一反应都是"熬一熬就过去了"。这个经验在过去二十年里被验证过很多次,所以它有很强的迷惑性。
(来源:TrendForce、Gartner公开分析,2025—2026)
三轮周期的区别在成因。前两轮是"意外"——需求波动也好,疫情断供也好,本质上供应链的产能还在那里,等一等,产能就回来了,价格也会回落。而这一轮是结构性失衡:原厂不是造不出来通用内存,是不愿意造!同样的晶圆,拿去做HBM(高带宽内存)的毛利率是60%,做通用DRAM只有20%到40%,怎么选择显而易见。
二、第一层账:AI把未来的产能"吃"走了
单台AI服务器对DRAM的需求是普通服务器的8到10倍。一个千亿参数大模型的训练集群,内存总量以数TB计,相当于数百台普通电脑的总和。但这还只是数量的问题,真正致命的是HBM。
HBM和普通DRAM用的是同样的晶圆产线,但它需要复杂的堆叠封装,制造过程中对晶圆的消耗量是同容量普通DRAM的3到4倍。也就是说,每生产1GB的HBM,就有3到4GB的通用内存产能凭空消失。叠加60%对20%~40%的毛利率差距,原厂的产能倾斜没有任何悬念:
●SK海力士将75%的产能分配给HBM;三星的HBM3E订单占到其DRAM总产能的82%;
●行业机构测算,AI服务器已消耗全球DRAM月产能的约53%;2026年年中的市场报道估算,数据中心吃掉了全球约七成的内存产出;
●全球主要云厂商2026年资本支出预计同比增长98%,2027年再增50%;DRAM与NAND在这些资本支出中的占比,将从2026年的47%升至2027年的68%。
(来源:澎湃新闻、中国经济网、TrendForce,2026)
芯片厂迁走的产能是有去无回的。 晶圆厂的产品结构切换需要数月调试,一旦某条产线转向HBM,改回通用内存的成本极高——HBM订单背后是动辄数年的长约,原厂没有动力也没有必要回头。所谓"AI热度消退,产能就会回来",前提是AI相关的资本开支先踩刹车,但目前它还在加速。
对采购方来说,这是在和全球AI军备竞赛抢内存,而对手的弹药储备,是万亿美元级的。
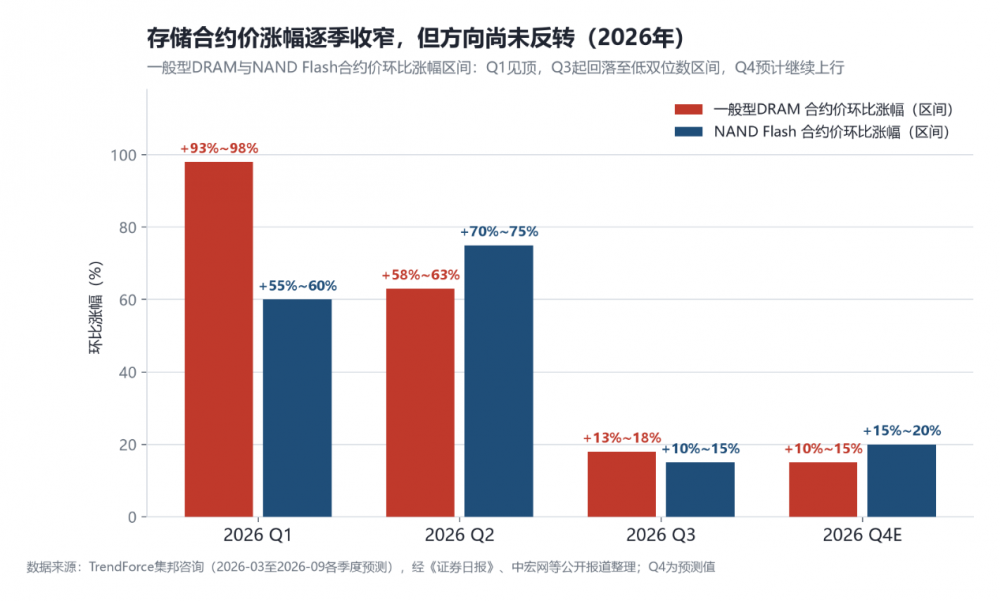
图1:2026年DRAM/NAND合约价逐季涨幅
三、第二层账:存量面临问题更加严峻
产能迁移影响的是未来的增量,而留给普通设备的存量则在三个方向上被压缩:库存、需求,以及正在退场的DDR4。
库存。SK海力士在电话会议中披露,DRAM与NAND库存只剩约4周,远低于正常的安全水位。这意味着原厂对下游几乎没有缓冲能力,任何需求波动都直接体现在价格上。
需求。2026年全球DRAM晶圆产能净增仅约1%。SK海力士的规划文件显示,新增产能要到2028年才可能释放。而这些年DRAM需求本身的年增速就在15%以上,近几年的缺口只会越拉越大。
DDR4退役。这个服役超过十五年的"老兵"正在加速退场——三星2025年6月之后停止接收DDR4新订单,SK海力士计划2026年初把DDR4产量降到20%左右,美光从2024年底起逐步退出。DDR4的退场本来是正常的产品迭代,但问题是:这次退役发生在总供给收缩的当口,等于在本就紧张的供给上又砍了一刀。
16GB DDR4内存模块,从2024年底的约3.2美元,涨到2025年12月的超过62美元——一年时间,约19倍。服务器级DDR5的"克价",一度达到同期黄金价格的1.84倍。
(来源:TrendForce、澎湃新闻、中国经济网,2025—2026)
再补充一个行业常识:存储芯片有现货价和合约价两套体系。现货价像菜市场,随行就市,波动剧烈;合约价是大客户和原厂按季度或半年锁定的批量价格。设备厂商用的主要是合约价——这意味着终端设备的价格调整,天然滞后于存储行情几个月到半年。你现在看到的设备调价,反映的是几个月前就确定的成本;而存储行情目前还在涨,意味着后面还有补涨的窗口。
四、第三层账:账单如何传导到网络设备
现在再把焦点转回机房。
一台园区交换机里,存储类物料原本是不起眼的角色,采购和研发的注意力都在交换芯片和CPU上。但过去一年,这个成本结构被改写了:
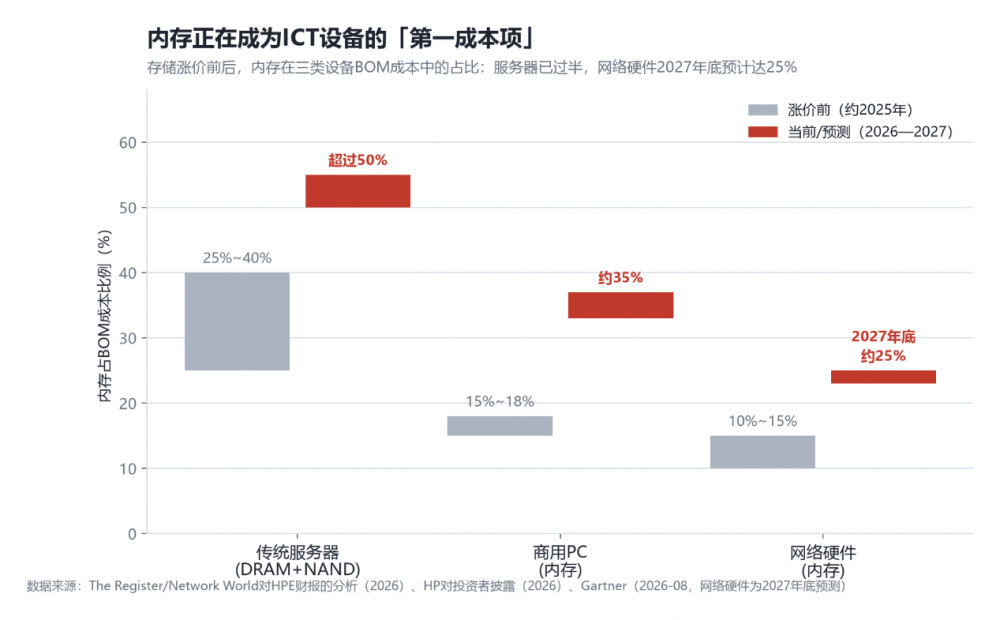
图2:内存占各类设备BOM比例变化
拿一台常见的接入交换机做个粗算(说明:这是基于公开成本结构的推演,用于说明量级,不代表任何厂商的真实BOM):假设一台设备的BOM成本里内存相关物料占12%,存储涨价3~4倍之后,仅这一项就能将整机BOM成本推高约24%~36%。再叠加交换芯片供给紧张和电源、PCB的普涨,整机BOM上升40%就是顺理成章的数字了。
在存储之外,还有两股叠加的压力:
一是交换芯片。博通交换芯片供给紧张、交期较长的情况从2025年就已开始,短期内不会彻底缓解;台积电的先进制程产能优先保障AI加速器和数据中心芯片,园区侧的ASIC能分到的产能有限。这一点被锐捷网络在投资者关系记录中确认。
二是渠道条款。Cisco在2026年2月修订渠道条款,获准在发货前45天取消订单,并对计算类订单保留重新定价权;HPE则把报价有效期一度压缩到14~30天。厂商收紧条款,本身就是对成本持续波动的一种防御——他们也不确定三个月后的物料成本是多少。
五、从海外到国内:调价函密集出现
成本抬升最终都会走到价签上。2026下半年,全球主要网络与安全设备厂商的调价密集落地:
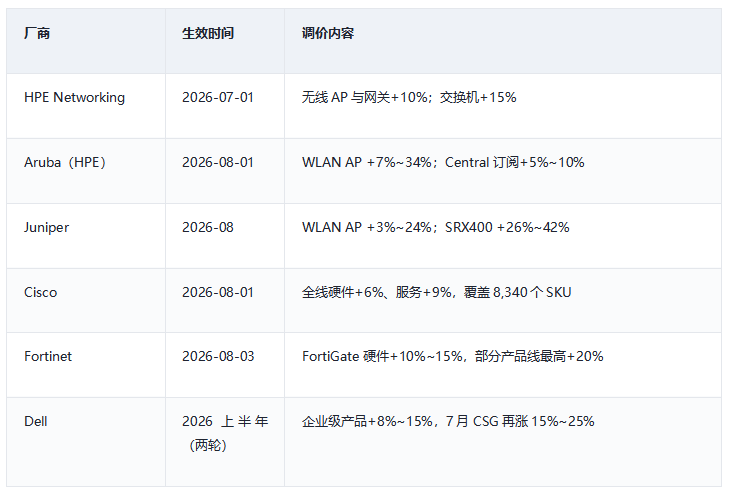
(来源:各厂商渠道公告,经BENQUAN Global、WBM等公开渠道整理,2026)
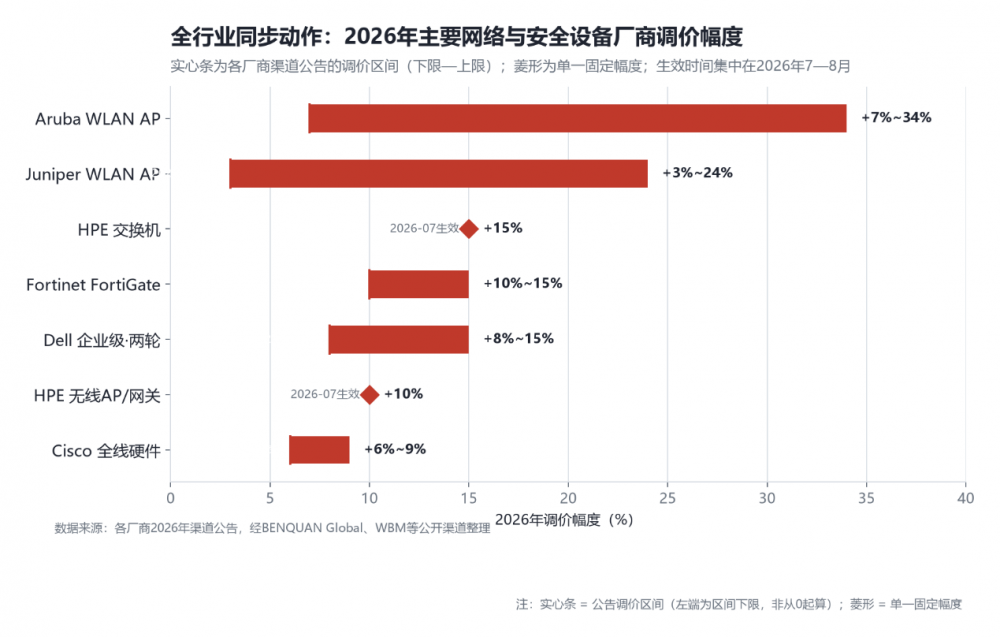
图3:2026年主要网络与安全设备厂商调价幅度
调价幅度最大的品类——WLAN AP、接入交换机、防火墙——恰恰是企业园区建设的主力设备。这不是厂商之间的默契,是成本结构决定的:越是内存密集型、出货量大的产品,被存储涨价打中的位置越要害。防火墙和网关这类设备往往还带本地存储和日志功能,DDR4+NAND双重暴露,所以Fortinet调价从10%~15%起步。
另一个细节是时间。这些调价集中在7、8月生效,而存储合约价从2025年就开始上行——中间那半年多,是各厂商用库存和长约消化成本的窗口。当库存消耗到临界点,调价就不是选择题了。从目前节奏看,这批7、8月的调价函很可能只是第一波。
海外的调价函之外,国内两家上市公司的披露指向同一个方向。
锐捷网络在2026年8月的投资者关系活动记录中明确表示:"2025年行业内友商及公司都针对园区级产品向渠道发布过调价通知,2026年年初和近期公司已经发布过两次调价通知,调价覆盖交换机、路由器、网关、安全产品等全系列渠道销售的产品。"
同一条记录里还有两个数字:公司原材料储备从期初的14亿元增长到期末的27亿元,预付款项较上一季度增长180%。一家上市公司用真金白银提前锁货源,动作比任何表态都诚实。另外,关于博通交换芯片"供给紧张、交期较长"的状况,公司确认自2025年就已开始。(来源:锐捷网络投资者关系活动记录表,巨潮资讯网,2026-08-17)
紫光股份(新华三母公司)2026年半年报则显示:公司整体毛利率同比下降1.83个百分点至13.41%,ICT基础设施与服务业务毛利率同比下降2.77个百分点至15.28%。券商对三季度的解读是"上游存储等部件涨价的红利效应减弱"——前期囤的低价库存吃完了,涨价开始真实地伤害利润表。(来源:中金公司研报,经同花顺财经、腾讯新闻整理,2026-09/10)
把海外的调价函和国内的两份财报放在一起,指向的是同一件事:涨价不是某一家的临时定价策略,而是全行业对同一张成本表的回应。国内落地更晚但方向一致。
六、项目停不得:等待才是最贵的选项
设备涨了一两成,先把项目压一压,是不少客户的本能反应。但项目的总成本不止由设备价格构成:还有交付周期,以及等待期间业务停滞的机会成本。在涨价周期里,这三项是同向变动的——等待换来的通常是更高的报价和更长的交期,而不是更便宜的设备。
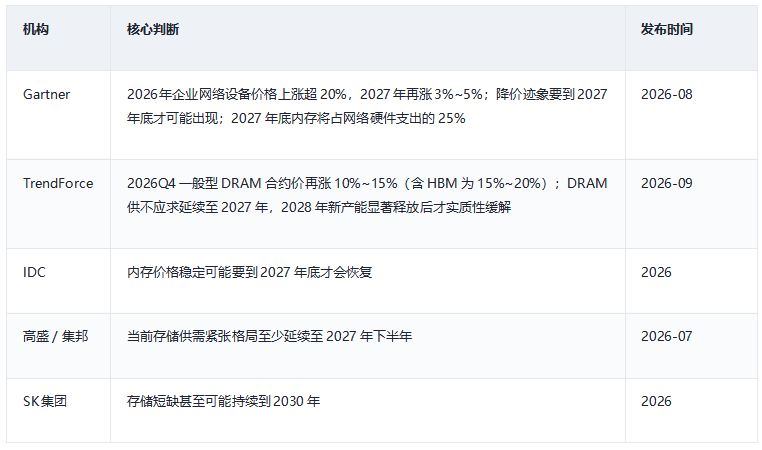
(来源:各机构公开发布,经至顶网、IT Solvz、中国经济网等转引)
在未来的趋势上,五家机构的判断在时间上高度一致:要到2028年,存储的供需关系才能走向平衡,价格回落才有前提,甚至有机构认为短缺要到2030年才能缓解。如果项目在2027年上半年落地,"先不上"意味着大概率按更高的价格、更长的交期重买一遍。延后不是省钱,只是把项目挪到一条持续上行的成本曲线上。
七、结语:这轮涨价的本质
把三层账合起来看,这轮涨价的本质不是需求过热,而是产能的结构性迁移。传导链完整走一圈:上游晶圆产能、存储合约价、设备BOM、调价函与渠道条款,最后落到企业的项目预算。对仍在做规划的人来说,时间差是这条链上唯一还能被利用的变量。
存储从“标准品”变成“战略品”,行业要调整的不只是某个项目的报价,而是成本模型:过去二十年“越等越便宜”的假设,在未来两年可能不再成立。按周期定价、按窗口决策,可能会更节省成本。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)