数字资产如何赋能碳汇融资?
数字资产如何赋能碳汇融资?
当地时间11月9日,在土耳其安塔利亚举行的第31届联合国气候变化大会(COP31)自然市场主题边会上,碳汇基金管理公司执行总裁周梦婕代表碳汇基金管理公司出席,围绕数字资产赋能碳资产气候融资介绍中国解决方案。如何用可信记录、标准化数据和可追溯的业务流程,降低碳汇资产进入金融体系的信息障碍,是方案提出的重要技术议题。
一项自然碳汇项目往往涉及地块与经营主体、持续监测、方法学、核算报告、第三方核证、信用登记以及权益变化等多层数据。这些信息可能分散于不同机构和系统,更新周期与口径也不完全一致。对金融机构而言,资料齐全不代表关联清楚,能够查到一份文件也不等于掌握资产从产生到流转的完整状态。
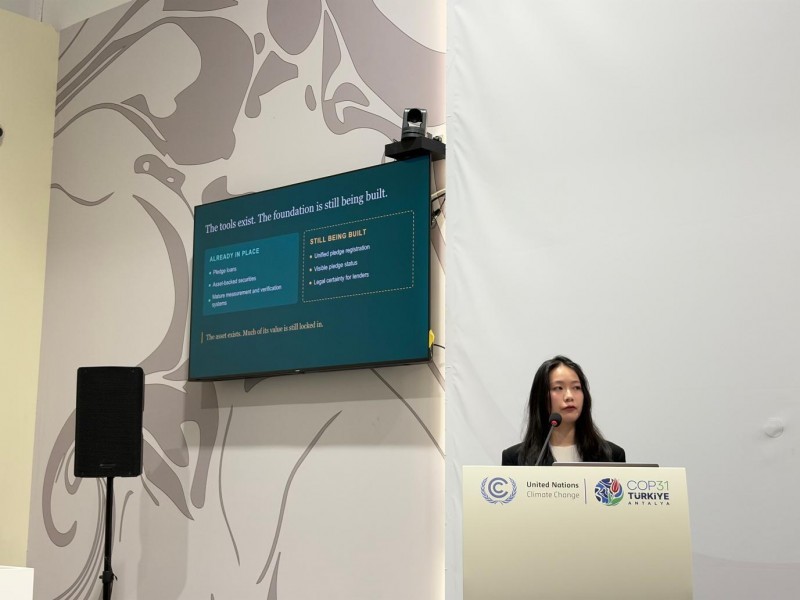
图:周梦婕在COP31边会介绍碳资产可信记录及融资应用的技术基础。
标准化资产是起点,数字化记录是连接能力
碳排放配额和按相应机制核证签发的碳信用,在计量单位、方法学、核证及登记交易上已形成较成熟的国际标准化基础。这让碳资产具备构建统一数据字段、来源标识和状态记录的条件,但自然碳汇本身、已核发碳信用及依法能够用作担保的财产权益仍须区分,数字化管理不能替代专业资产认定。
可信存证的核心作用,是留下资产信息由谁提交、何时形成、如何更新的连续记录。通过标准化数据结构、可追溯的变更链条和适当的权限管理,项目方、核验主体、交易服务机构与银行可以围绕同一组资料协作,提高核查效率并减少反复传递带来的信息偏差。
从记录到融资,必须回答银行“三问”
围绕“资产属于谁、价值多少、风险如何处置”,中国解决方案把技术与业务环节组织为一条路径:可信存证与权益信息记录对应资产来源和持有状态,标准化数据与估值服务支持信息可比,质押状态记录、合规流通与金融服务衔接则帮助识别重复担保及处置风险。体系强调数据透明和职责清晰,而非依赖单一平台完成全部金融流程。
技术边界同样明确:存证能够证明记录过程,却不能自行证明碳汇核算真实准确;第三方核验负责专业质量判断;法定确权和质押登记仍须遵守适用制度,银行也应依据风控要求作出独立决定。周梦婕在演讲中强调的分工原则是:“平台提供可信记录,核验机构负责核验,贷款机构负责放贷。”
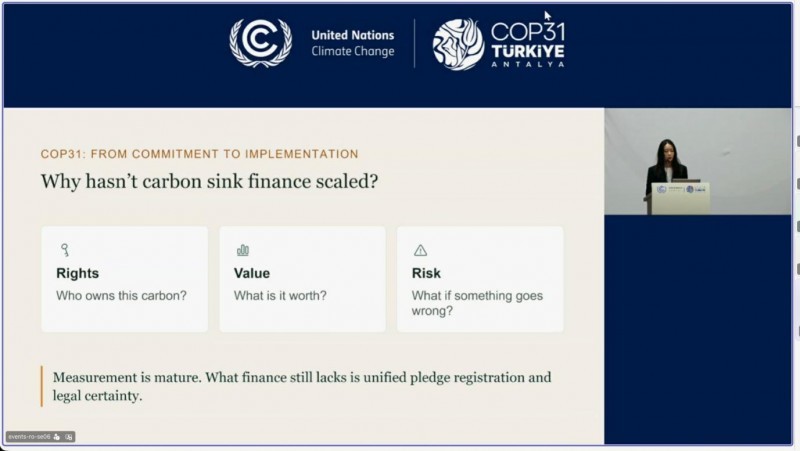
图:COP31演讲画面展示银行关注的权属、价值与风险三项核心问题。
原生国际化设计,让业务闭环面向全球场景
方案在顶层设计上坚持“原生国际化”,从起步阶段就考虑跨市场数据规则、不同法域的登记制度及国际合作需求,而非将国内系统简单翻译、移植。我国在碳配额质押贷款、碳资产证券化等方面的实践,以及碳汇基金管理公司与中国技术交易所等合作方围绕资产存证和规范流通的探索,构成技术与业务验证底座。面向全球推广时,重点在于实现信息兼容和合规衔接。
同一可信数字资产基础设施支持两大业务板块。碳资产与碳汇资产业务围绕核算核证、权益、估值、流通与气候融资构建记录和对接能力;文博艺术品数字资产业务则围绕文化资源相关数据的存证、数据版权保护、来源和流转管理,探索依法合规的价值发现与流通。两者可以复用可信记录技术,但不混同资产属性、确权方式和交易规则。
从系统建设看,真正影响使用体验的细节包括数据字段是否可映射、信息更新能否留下完整版本、关键操作是否具有审计轨迹,以及不同参与方能否在授权范围内读取同一资产状态。解决这些问题,要求技术方案与核验流程、业务管理及登记规则同步设计;即便引入防篡改技术,也必须由真实业务数据和独立专业判断提供支撑。
因此,对数字资产平台的评价不能只看证书数量或概念展示,而要看它是否减少重复核验、提升信息可比性,并在风险出现时提供可查询的责任链条。让技术形成金融机构能够使用的连续信息,而不是把数据存储等同于金融创新,正是这套中国方案的应用导向。
当碳汇融资从“有没有数据”走向“数据能否被验证、被理解、被金融机构审查”,技术的价值才真正落到业务流程中。以国际标准化碳资产为基础,以可信存证与数字资产闭环为载体,此次COP31边会输出的碳资产气候融资中国解决方案,为跨市场气候金融协作提供了可继续延展的数字基础设施思路。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)