生态开放视角下智能体支付主流方案分析及产业新生态发展参考
引言
当前,数字世界正从信息互联网向行动互联网跃迁,智能体支付时代加速到来。智能体支付不仅是交互范式的升级,更是价值创造与体验升级的核心载体。与此同时,身份信任缺失、用户意图理解偏差、多方协作责任边界模糊、交互标准不统一等问题,也成为产业规模化发展的核心制约。
生态开放是破局的关键方向。通过建立统一的标准与交互范式,能够打通不同主体间的协作壁垒,让各类参与方都能低成本、高效率地融入智能体支付生态。当前行业内已形成多套适配不同定位的智能体支付方案,各有其技术路径与生态价值,可满足不同主体的接入与发展需求。
一、银联 APOP:全行业共享的智能体支付开放协议框架
2026 年 4 月 2 日,中国银联在上海发布智能体支付开放协议框架(Agentic Payment Open Protocol,简称 APOP)。这并非银联自用的内部方案,而是一套面向全行业开放的技术规范,目标是构建 “对话即支付” 的端到端闭环,为智能体商业生态提供标准化的信任基石与交互范式。
APOP 框架设计遵循开放互联、合规可控、安全为要、信任为基、广泛兼容五大原则,保持高度模块化与可扩展性,以适配未来支付业务的持续演进。框架从根源上回应智能体支付的核心命题,构建起身份信任、意图信任、过程信任的完整信任链条。
1.智能体身份管理
面向全产业参与者提供服务,覆盖智能体身份注册、信息更新、注销退出的全生命周期管理。
框架为智能体分配唯一可信身份标识,后续每一笔支付请求都可基于身份信息完成校验,便于各方在交易中识别与认证,从源头筑牢身份信任基础。
2.意图管理
以意图为中心构建全新信任模式。
智能体完成支付诉求的结构化解析后,框架对结构化的支付意图进行全生命周期管理,覆盖意图注册、管理、留存各环节,支持意图在各参与方间安全传递与交叉核验。针对自然语言的模糊性特点,框架生成唯一的意图凭证;交易触发时,将实际参数与凭证进行比对,确保交易始终匹配用户真实授权范围,全程可追溯、可还原。
3.实现生态内的授权主体确权
APOP 框架为生态中的角色提供用户身份管理能力,在保障用户个人隐私的前提下,实现用户信息关联,可支持各参与方的用户联登、基于信任设备的用户身份关联,同时探索全新的用户身份共享机制。
4.支付授权管理
覆盖支付功能开通、授权核验、支付扣款三大核心流程。
支付功能开通阶段,智能体需获取用户授权,将用户账户相关信息,经银联转至账户机构验证通过后,完成功能开通。授权核验阶段,支持生物识别、支付密码、动态验证码、设备可信验证等多种验证技术结合的方式,适配不同场景的安全等级需求。支付扣款阶段,智能体可采用钱包或支付凭据等模式,组装支付报文完成扣款。
5.多元业务场景覆盖
APOP 框架适配不同终端、不同主体的支付需求,覆盖多元落地场景:
生活服务场景:覆盖航旅出行、酒店预订、生活缴费等日常消费领域,支撑智能体辅助完成商品筛选、订单生成与支付确认全流程,适用于用户高度参与的交易场景。
泛终端场景:适配车载、AR 眼镜等智能终端,支持通过语音、眼动等自然交互方式完成支付流程,拓展支付入口边界。
标准化控件场景:面向用户在场场景,提供标准化支付控件,支持商户低门槛集成,复用高安全能力,降低自建成本。
跨境服务场景:面向智能体与商户分离的跨境场景,提供代理支付方案,支持国际标准安全认证能力,提供无改造、低改造、智能体优先等梯度接入方式,助力全球商户接入智能体支付生态。
6.生态接入与角色分工
APOP 框架以开放互联为核心,打造兼容并蓄的产业协作体系,支撑不同主体平滑接入。
(1)梯度化接入方案
框架采用模块化底层架构,可向下兼容主流支付形态,既支持标准银行账户也支持支付标记化等创新方案。针对不同技术能力的参与方,框架提供梯度化接入路径,支持从深度接口集成到低代码改造的多种接入方式,无需大规模定制改造即可适配多支付通路,降低中小机构与商户的接入门槛,避免形成新的技术壁垒与数据孤岛。
(2)开放产业生态
框架清晰划分生态角色,覆盖全支付流程,存证数据可用于责任判定。
商业银行:作为持牌金融机构,从账户提供方向智能支付生态共建者转型,输出金融服务、风控能力与深度金融解决方案。
智能体:作为支付链条的新兴节点,承担意图解析、商品发现与辅助决策职能,实现用户洞察到无缝支付的闭环服务。
商户:掌握场景与用户资源,开放场景化数据接口,支撑用户消费诉求落地。
收单机构与服务商:发挥承接枢纽作用,传递身份与意图数据,帮助商户完成场景升级。
目前,APOP 框架已上架银联开放平台,配套提供技术文档、SDK 下载、沙箱环境、接入指南等全流程接入资源,为受邀合作伙伴提供技术支持。同时框架发起共创倡议,联合产业各方共同研讨完善技术标准,探索产品升级方案,共享生态资源与权益。
二、多元主体的产业实践探索
智能体支付的繁荣需要全产业的共同探索。除了面向全生态的基础协议框架,不同领域的参与者也基于自身的技术积累与业务优势,推出了适配不同场景的智能体支付方案,共同拓展产业的实践边界。
1.Google AP2 协议
面向新兴智能体经济的开放协议,可作为开源 A2A(智能体对智能体)协议的扩展使用。方案聚焦支付授权的加密验证机制,定义标准化的可验证凭证,支持用户在场、用户不在场两类运行模式,采用选择性披露机制保障用户信息安全,可适配多类型支付体系。
2.万事达卡 Agent Pay
服务于智能体商务的支付基础设施。建立智能体身份验证与订单意图核验机制,基于成熟的令牌化技术打造支付凭证,提供从零代码到深度集成的梯度接入路径,同时覆盖机器端自动化交易场景,适配个人消费、企业经营等多类场景。
3.蚂蚁国际 Antom
全球化布局的智能体支付解决方案。支持本地支付方式与卡基支付两类路径,基于 MCP(模型上下文协议)构建嵌入式支付流程,配套智能风控体系与全球支付路由能力,覆盖多个国家和地区的多元垂直行业场景。
4.微信支付 MCP 插件
依托官方智能体平台推出的轻量化支付工具插件。具备订单创建与状态查询核心能力,适配 PC 端扫码支付与移动端拉起支付场景,支持多种智能体编排模式,为创作者与开发者提供便捷的轻量化智能体支付接入路径。
5.支付宝 ACT 协议
面向智能体商业的应用层信任协议。方案回应交易信任基础迁移的行业趋势,覆盖从用户意图表达、委托授权、商业交互到可信存证的完整商业链路,聚焦构建可追溯、可验证的交易信任机制,不替代现有的支付网络。
6.京东 A2P2 协议
面向智能体自主支付的协议方案。对智能体支付的自主化程度进行分级定义,引入任务委托凭证与运行时身份核验机制,设置资金隔离管控层,配套全链路存证机制,保障交易可追溯、可审计,适配规则明确的自主支付场景。
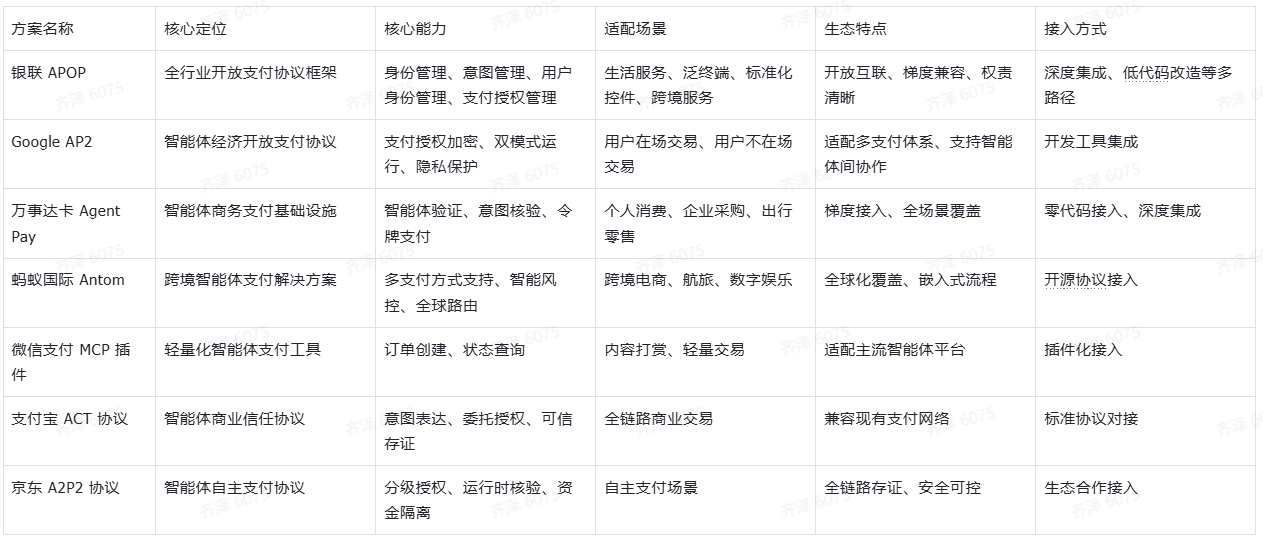
三、智能体支付方案核心维度概览
总结
整体来看,智能体支付仍处于产业发展的初期阶段,生态开放是全行业的共识方向。Google AP2 协议、万事达卡 Agent Pay、蚂蚁国际 Antom、微信支付 MCP 插件、支付宝 ACT 协议、京东 A2P2 协议等方案,均从各自优势领域出发,在技术标准、场景落地、用户体验等方向持续探索,共同丰富智能体支付的实践路径。
银联 APOP 作为面向全行业的开放协议框架,依托银联清算网络,构建身份、意图、过程全链路信任体系,明确产业各方权责边界,提供梯度化接入能力,致力于打通跨机构、跨平台、跨场景的互联互通。未来,随着技术的持续演进与监管框架的逐步完善,智能体支付将从智能体辅助支付逐步向预设规则下的自主支付演进,覆盖车载、穿戴、机器人等更多泛终端场景,延伸至跨境支付等更广阔的领域。产业各方也将持续协同共建,共同完善标准体系与风险防控机制,推动智能体支付生态健康有序发展,让支付最终化为智能交互背后高效、安全、可靠的信任执行体系。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)