
同样面对股票市场上涨,主动基金的成绩可能截然不同。
2026年上半年,中国大盘股基金多数跑赢基准,中国台湾地区中小盘股基金跑输率不足5%;泰国大盘股基金却有99.0%跑输基准。将观察期限拉长至五年,多数基金类别又呈现出更明显的长期挑战。
标普道琼斯指数《SPIVA®亚洲地区(日本除外)评分报告:2026年中盘点》,展示了这份具有差异性的基金成绩单,也提供了理解差异的市场线索。
一、本地股票基金,交出不同的半年成绩
报告显示,2026年上半年,中国大盘股基金跑输率为41.3%,韩国大盘股基金为43.0%,马来西亚大盘股基金为34.8%。
中国台湾地区大盘股和中小盘股基金的跑输率分别为25.0%和4.9%。泰国大盘股基金则达到99.0%。
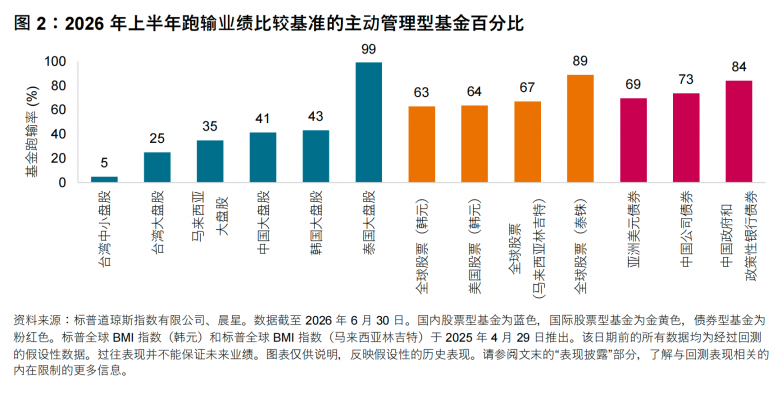
这些数字衡量的是基金相对于报告中选用的基准的表现。基金上涨多少,与它是否跑赢市场,需要分别观察。
以中国大盘股基金为例,上半年等权重平均收益率为18.64%,同期标普中国A 300指数收益率为11.15%。平均收益和跑输率从不同角度反映了这一类别的表现。
二、市场涨幅的来源,影响基金能否跑赢
为什么同处上涨环境,基金结果却不同?
报告指出,2026年上半年,全球及亚洲大部分市场的股票分散度上升,即个股收益差异扩大,为主动选股提供了更多机会。
与此同时,信息技术板块贡献了多个市场的大部分涨幅。该板块对标普台湾BMI指数和标普韩国BMI指数上半年总收益的贡献均达到92%。
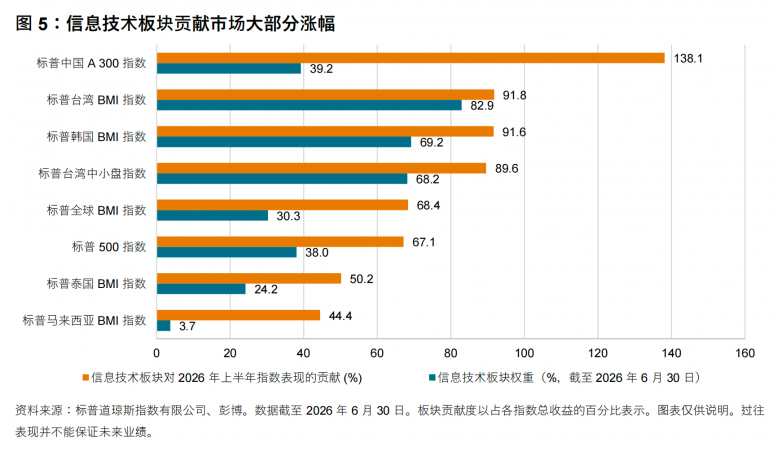
少数重要股票的表现,也可能影响基金与基准之间的差距。泰国市场中,台达电子(泰国)上半年上涨88.3%,高于同期标普泰国BMI指数33.1%的涨幅。报告认为,低配该股的主动基金面临较大追赶压力。
因此,在市场整体上涨之外,还要关注哪些行业和公司贡献了主要收益。
三、国际股票与债券基金普遍承压
报告覆盖的四类国际股票型基金,上半年跑输率介于62.7%至88.7%之间。
跨境股票投资还受到汇率管理的影响。报告提出,货币对冲可能是部分基金表现不佳的原因之一:在本地货币贬值期间,对冲策略可能拖累基金净值。
债券型基金方面,中国公司债券基金跑输率为73.4%,中国政府和政策性银行债券基金为83.9%,亚洲美元债券基金为69.2%。三个类别均有超过三分之二的基金跑输基准。
四、五年视角,呈现另一层观察结果
截至2026年6月30日的五年期间,13个基金类别中,有11个类别的多数基金跑输基准,四类国际股票型基金的跑输率均超过90%。
中国台湾地区大盘股和中小盘股基金是两个例外,五年跑输率分别为40.0%和6.0%。
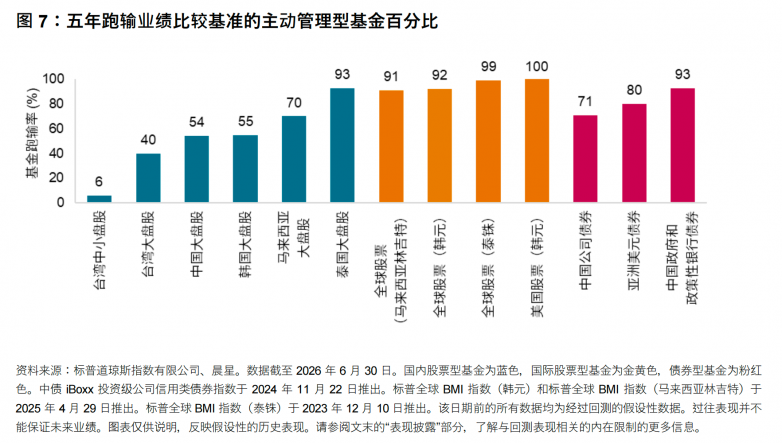
报告同时显示,纳入统计类别的综合五年基金存活率为91.7%。较高的存续水平与是否取得超越基准的收益属于不同问题,不能相互替代。
半年成绩体现基金对一段行情的把握,长期数据则提供更完整的评价依据。理解主动管理,需要明确市场、基金类别、比较基准和考察期限。
更多市场的完整数据及长期比较结果,可前往标普道琼斯指数SPIVA®专区阅读本期报告《SPIVA®亚洲地区(日本除外)评分报告:2026年中盘点》,并注册订阅,接收更多未来文章与研究报告,持续了解全球市场与指数表现。
*本文仅为参考,不构成投资建议。仅供机构投资者使用,不适用于零售投资者。请阅读我们的免责声明。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)