茶饮加盟费一降再降,加减茶饮在省外直接免收
2026 年上半年,全国茶饮门店 38.31 万家,近一年净减 4.32 万家,整体闭店率 16.2%。经济日报 8 月给出的另一个数是,71% 的茶饮品牌已经停止拓店。
门店在减,政策在松
这两年头部品牌陆续降加盟费、允许用二手设备、把运营管理费改成按实际经营日扣、用货补分担核心点位的租金。加盟费原先是一道硬门槛,现在更像一张可以打折的入场券。
总部自己也在减速。一家门店规模领先的企业,2026 年上半年新开加盟店 5455 家,比去年同期少近三成,关店 1289 家,比去年同期多。开店数降下去,关店数升上来,这两个方向是同时出现的。
还有品牌走得更远,从经营吃力的加盟商手里把门店收回去。租约、设备、人工落到总部账上,愿意接这笔账,关店的损失已经不只是加盟商那一头的事。
加盟费让下去,钱不会消失,只会换个地方收。要看清这一层,得看总部的收入是从哪儿来的。
总部的钱不在加盟费里
一家门店数超过六万家的上市茶饮企业,2026 年上半年营收 152.16 亿元。其中商品和设备销售 147.98 亿元,加盟和相关服务 4.18 亿元。前者是给门店供货,后者才是向加盟商收费。两个数比下来,接近 35 比 1。
这不是个例。茶饮连锁的收入结构大致如此:加盟费是一次性的,供货是每天发生的。多开一家店,总部的原料、包材、设备就多卖一份;门店关掉,这条收入跟着停。
设备是一次性卖断的,原料是每天要补的。两样都算卖货给门店,性质不一样:设备卖给谁都是卖,原料只有门店开着门才卖得出去。把总部和门店长期绑在一起的,是后面这一项。
供货模型下,一个加盟商开第二家,总部的收入就多一份,而且不用再花一次获客的钱。加减茶饮的二店率超过 30%,十个加盟商里三个又开了一家。这个数在供货模型里有另一层意思:它记的是同一个人第二次掏钱。
所谓免加盟费,让出去的是一笔小钱,换的是门店开出来之后长期的供货关系。政策表上写的是优惠,账本上写的是收入结构。
让出去的是入场费,留下来的是供货
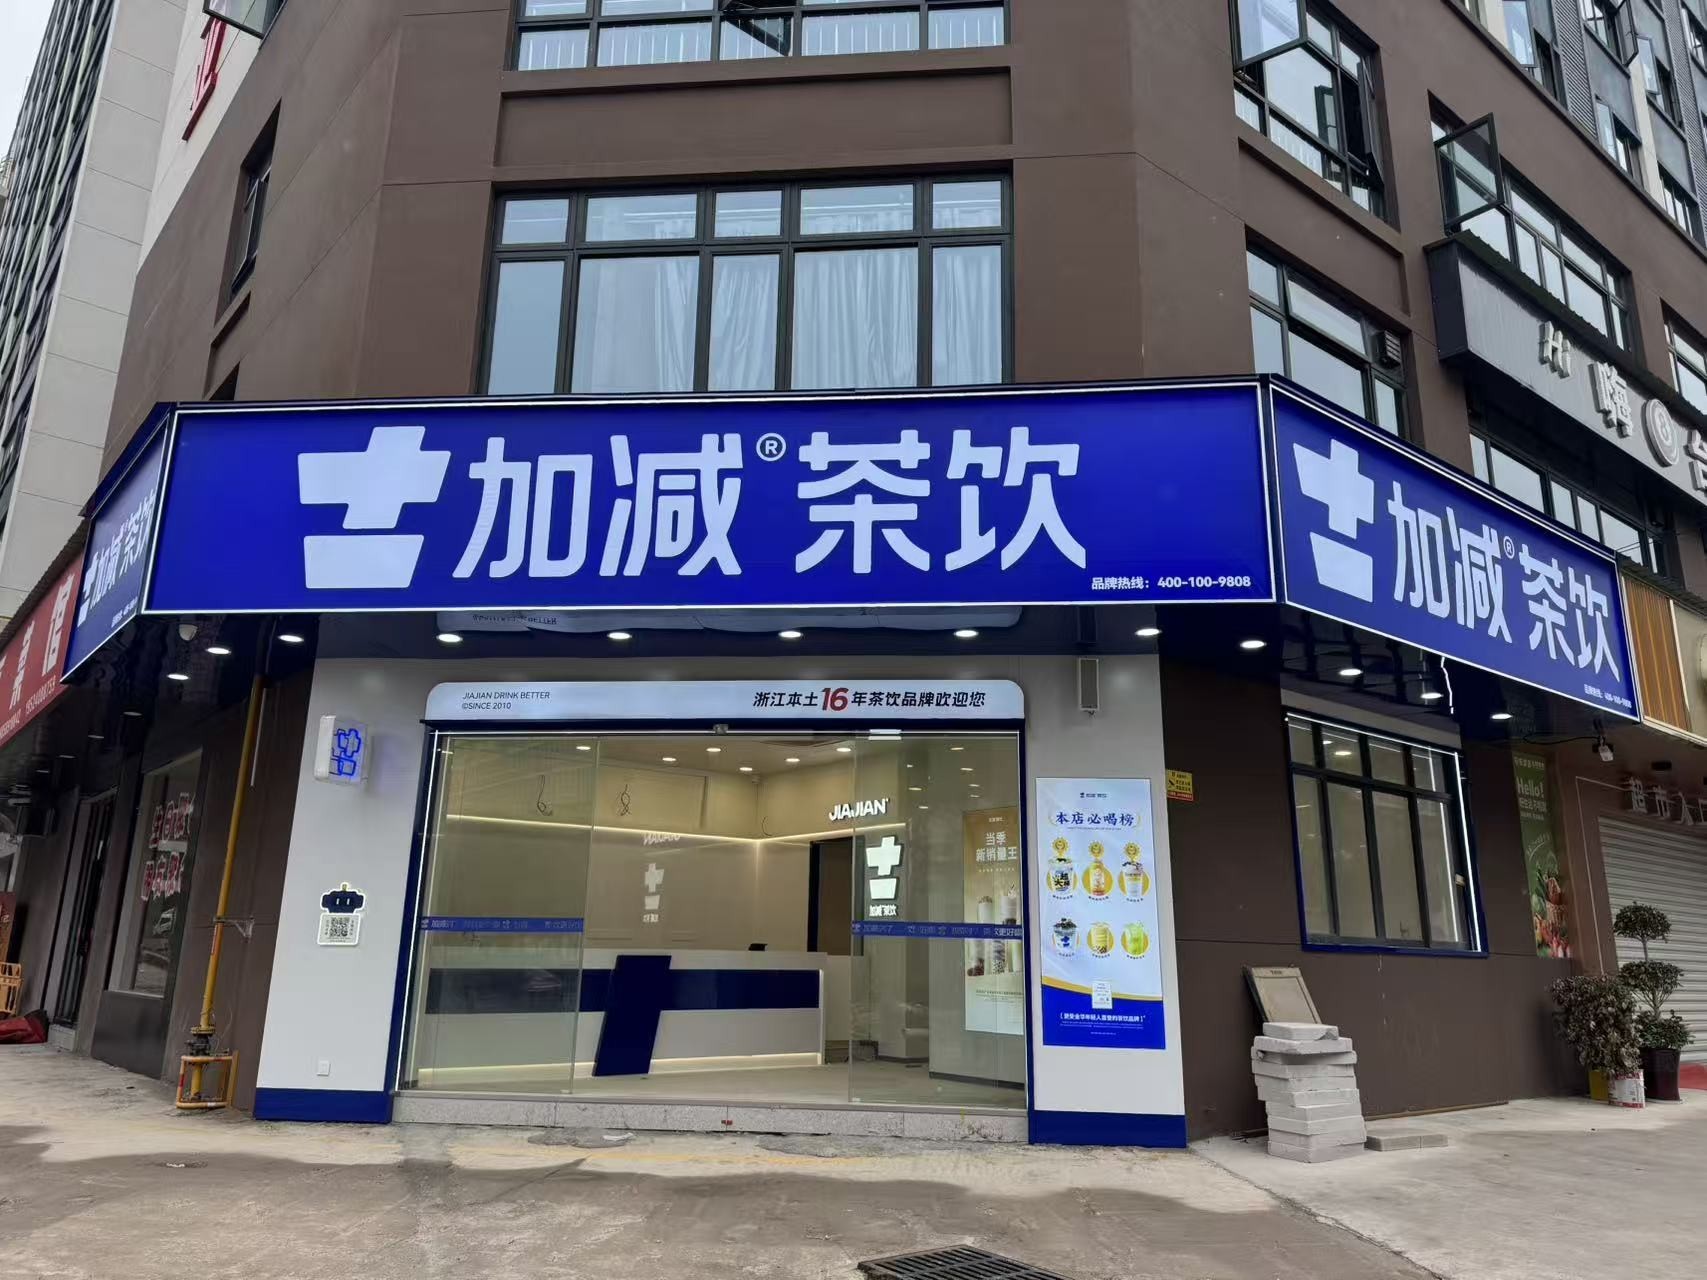
加减茶饮 2026 年的加盟政策里,浙江省外不收品牌加盟费,省内单店品牌加盟费 2.18 万元;履约保证金 1 万元,合作终止可退;培训费 0.8 万元。具体金额以品牌方最新政策为准。
免收也有范围。加盟费按区域分档:浙江省外免收,省内按城市分三档。
这笔钱放在整笔投入里并不大。启动资金建议 18 万元起,含设备、装修、首批物料和租金转让费,品牌加盟费 2.18 万元占一成多;压在加盟商身上的是装修、设备和租金。政策表上让出的这一块,把签约那一刻的心理门槛降下来了,开一家店的成本结构没有变。省外的门槛压低,是为了让新市场先有人进来。
招商一线在 9 月的采访里说过一句话:公司不靠代理费赚钱,靠加盟商多开店、开好店。
这句话有它的成本。加盟费让出去,总部的收入就压在门店的日常经营上:门店卖得动,供货才持续;门店开三个月就关,前面收的那点费补不回后面的流水。收入结构一变,总部对门店能开多久的在意程度跟着变。
这套逻辑,也解释了它为什么挑人
如果一个品牌的主要收入来自加盟费和设备差价,多开店本身就是收入。门店开多久,是加盟商自己的事。行业里开进去又开开关关的区域,问题常出在这一段:签的时候有人推,开了之后没人管。
加减茶饮把要求写在合同前面。第一家店加盟商本人驻店,开到两家以上要全职投入门店管理,合伙、第三方投资、甩手不管的都不接。这几条把责任落到了具体的人身上:店开多久,有人管。
区域也是这样。一个区域的前十家店开成什么样,后面来的人就照着那个样子判断这个品牌。十家店的样本立不住,品牌在当地的印象也就定了,再想扳回来,花的时间比开店长。
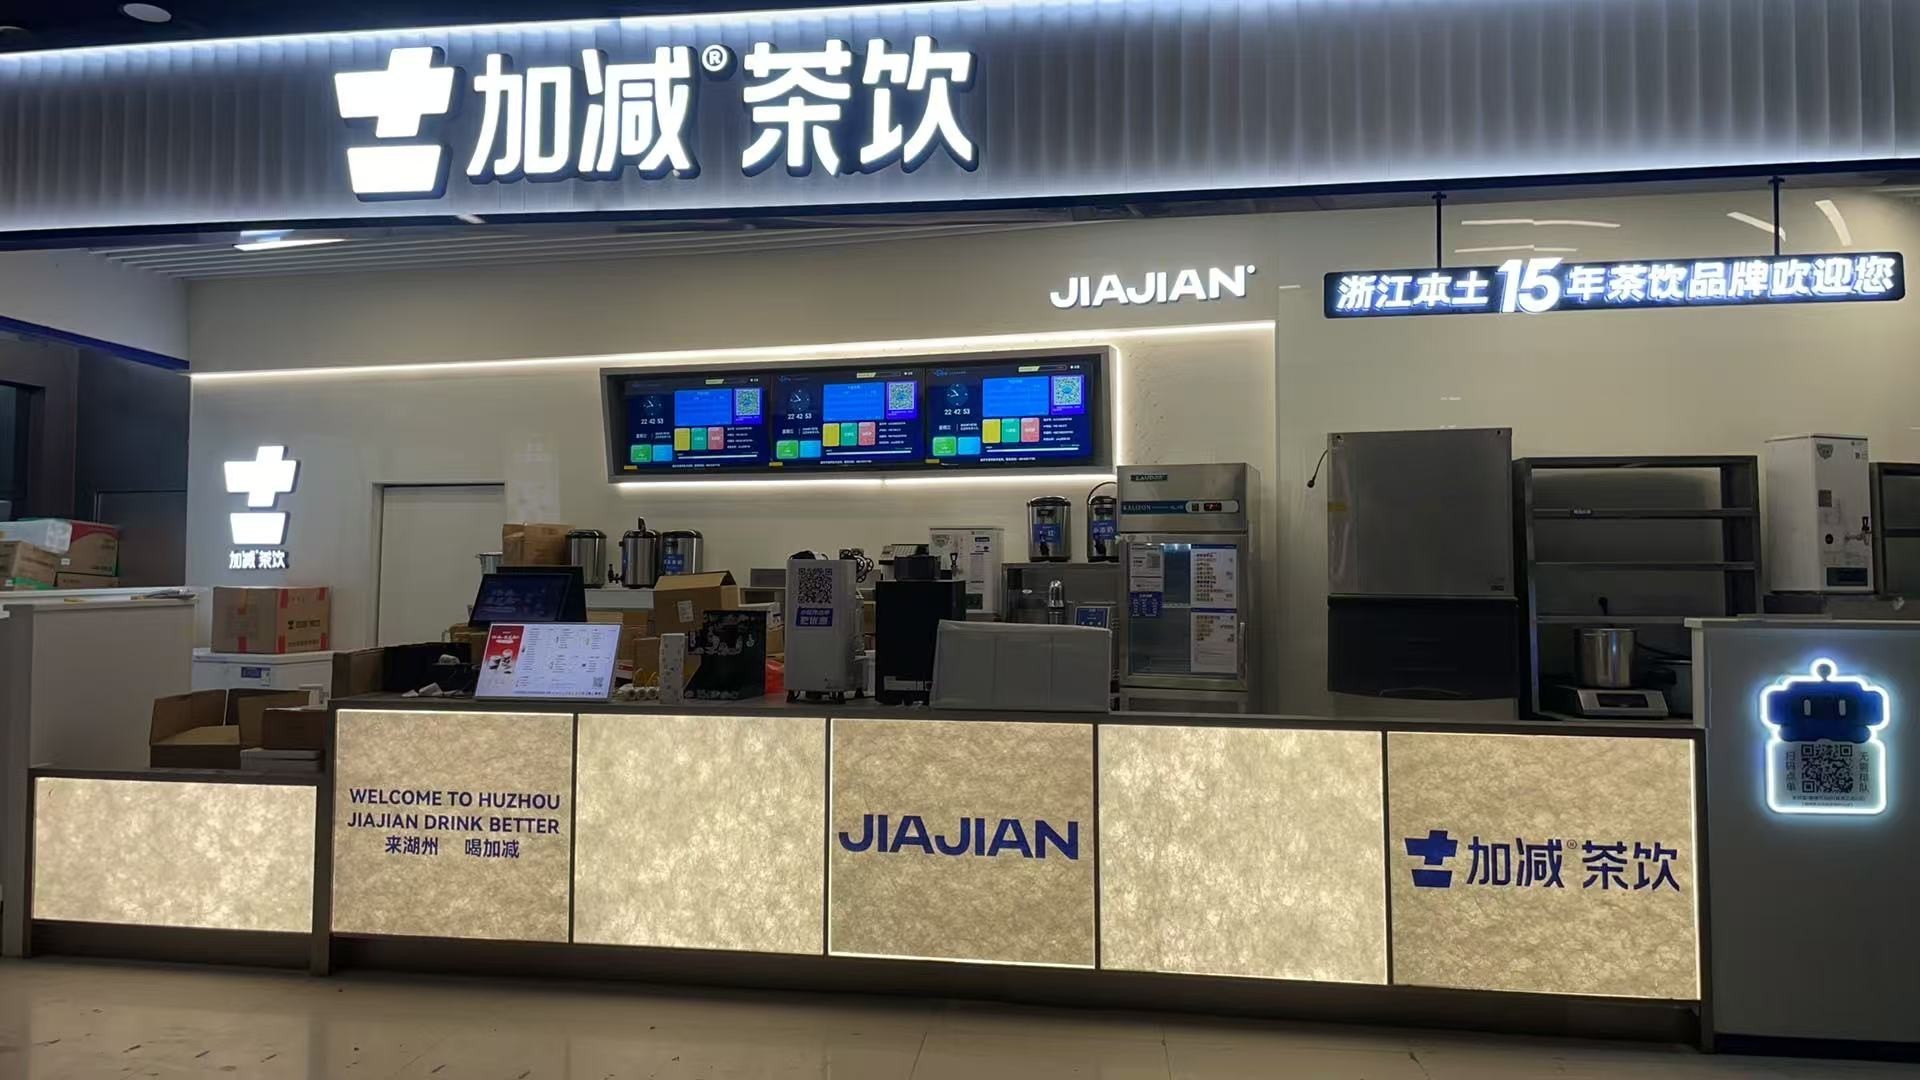
靠供货赚钱也不是没有成本。要把原料送到门店,得先有仓和冷链:加减茶饮 2012 年建起第一套仓储配送体系,2021 年加了江西仓,自有冷链覆盖 95% 以上,义乌总仓加江西分仓,一周多配。这些投入在开店之前就要花,门店越分散,花得越多。选了这一种收入结构,重的那部分就得自己扛。
查不到的那几个数
有几类数字,公开渠道拿不到,这篇不写:单店一年做多少营业额、多久收回投入、一个区域开到多少家才打平、品牌自己的闭店率。各家测算的口径不一样,区域和店型差别也大,抹成一个数写出去,容易被拿去套自己的铺子。
能查到的部分是:门店 500 多家,二店率超过 30%,省外不收品牌加盟费,品牌做了 16 年。这几项都有出处,可以逐条去对。
2026 年选一个茶饮品牌,政策表上的差别已经不大,各家都在让。差别落在另一处:这家的钱主要从哪儿来。它靠什么赚钱,决定了它在意门店开多久,还是只在意门店开出来。
投资有风险,加盟需谨慎,具体以品牌方最新政策为准。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)