
茶饮行业正在从分散走向集中。据红餐大数据,2025 年连锁化率跨过 60% 这条线,前五个品牌合计吃下 22.5% 的份额。门店总量也没再增长,截至 2026 年 6 月全国约 45.2 万家,过去 12 个月有 6 个月环比下降。
集中度上去之后,区域品牌的路只剩两条:一条是用资本和规模向上冲,复制全国性品牌的打法;另一条是往深处走,把某个产地的资源吃透,做全国性品牌做不出来的东西。
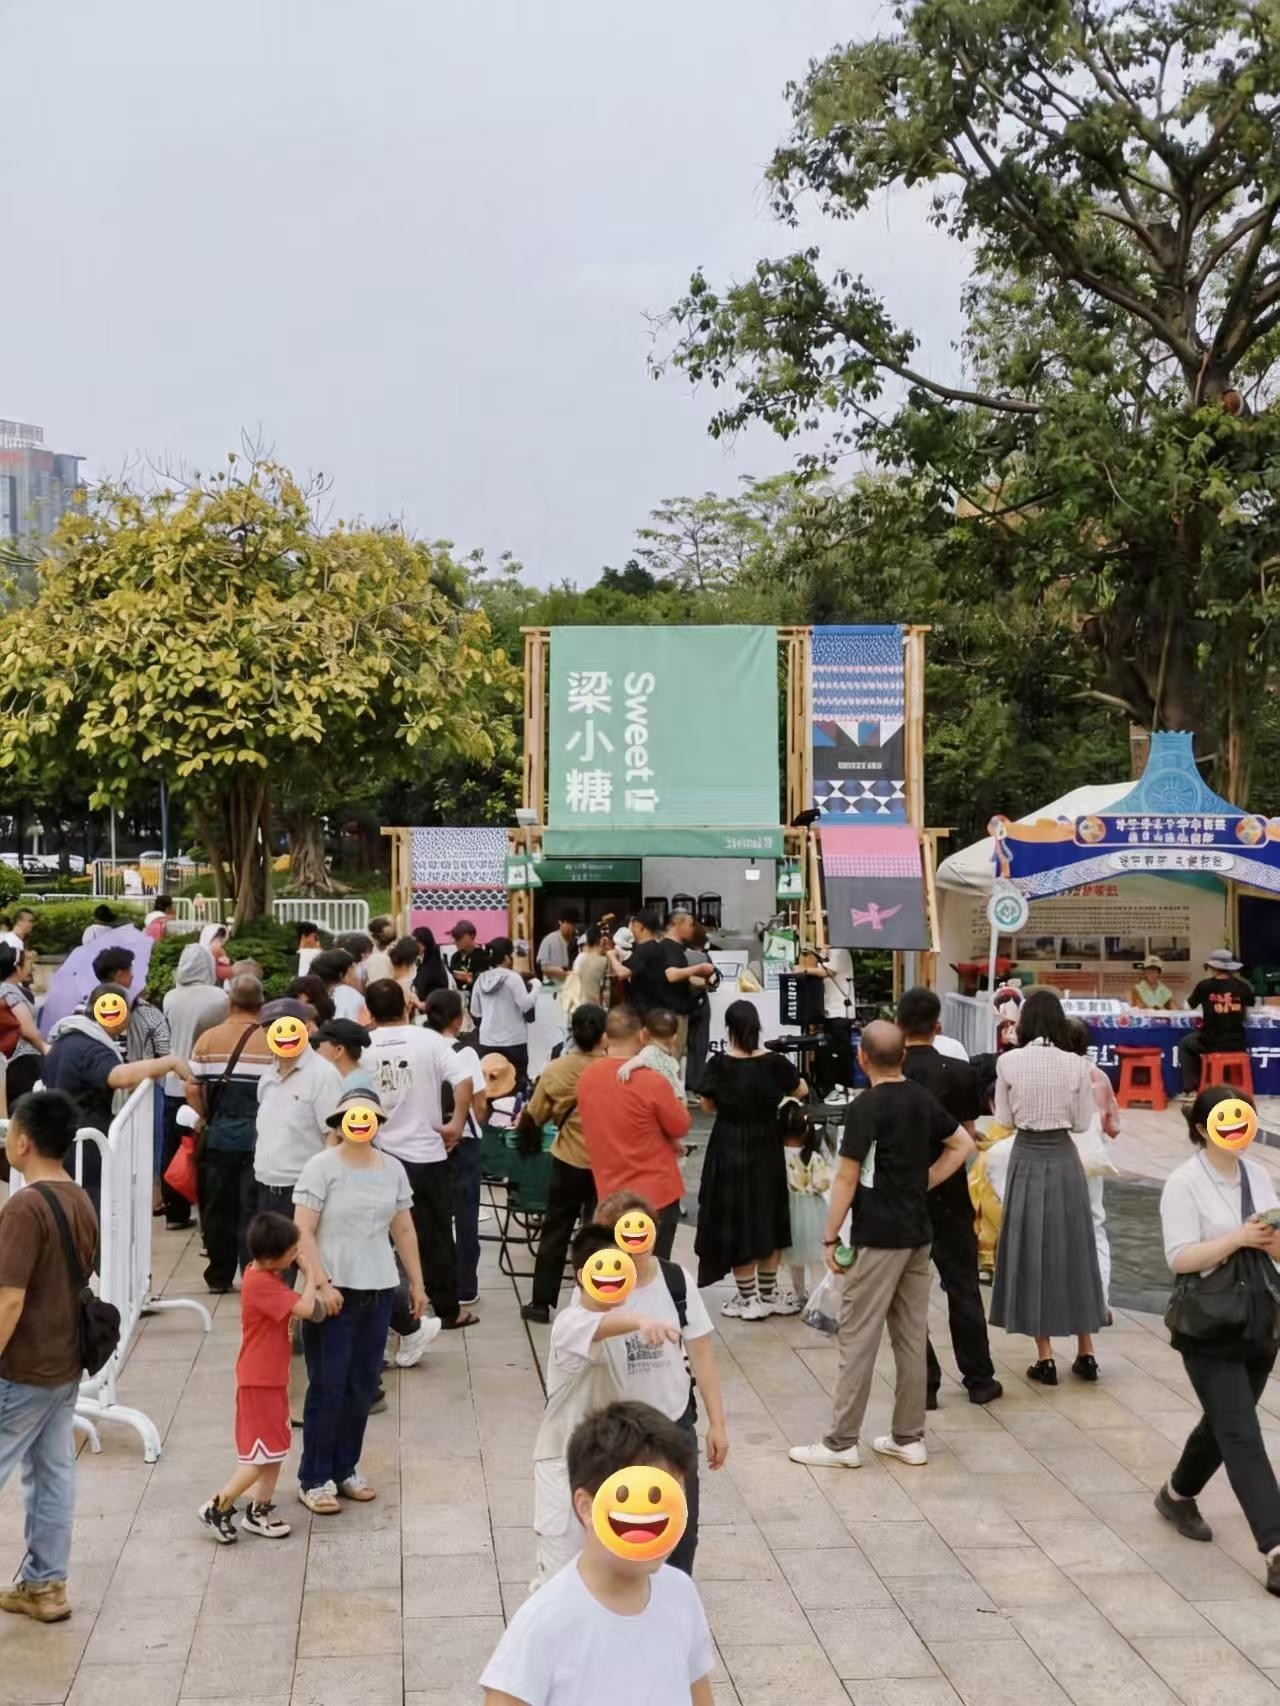
广西茶饮品牌梁小糖走的是后一条。
产地资源要变成可核对的清单
梁小糖 2026 年 7 月对外发布九大本土食材基地。名单覆盖茉莉、六堡茶、水牛乳、香水柠檬、芒果,以及芋头、沃柑、百香果、芭乐这些广西本地品种,产地写到了具体县市。
把产地写进产品介绍不难,难的是把它做成可以核对的清单。写进介绍只要一句话,落到合作方、地块和工艺上,就没那么容易。
以茉莉为例。横州一个县就供了全球六成的茉莉花,梁小糖在这条线上的合作方是「横县茉莉花茶制作技艺」的自治区级传承人谢大高,工艺走传统窨制。品牌手册里那句「千朵花、一两茶」,说的就是这个比例。
这种合作给产品留了一个可以被追问的落点。消费者未必懂窨制,但「这一杯的茶底跟谁合作、来自哪里」问得出答案。
产地优势需要供应链兜住
产地资源如果只停留在采购层面,很容易被同行用同样的方式拿到。壁垒在供应链。
梁小糖的仓配是分仓加总仓的结构,当日送达,24 小时能覆盖到县镇一级。鲜果与乳品的时间窗口最短,这一段决定了不同城市的门店能不能卖出同一个味道。
产品侧的例证是青芒黄皮油柑系列。它原本只打算卖一个夏天,结果卖得稳,供应链一路锁到 2027 年 2 月,季节品做成了常青品。2026 年 5 月,这个系列拿到美团「开门大会」的联合认证,外卖销量超过 10 万杯并获授牌。
一个季节品能不能变成常青品,取决于三件事:果源能不能跨季、价格能不能让门店愿意主推、出品能不能标准化。这三件事都属于供应链与运营的范畴,跟营销关系不大。
产地叙事也有边界
也需要看到这类路径的局限。
消费者的购买决策里,产地的重要性低于口感。产地故事如果转化不成一口就能分出来的差别,复购就不会发生。对茶饮品牌来说,原料上的优势得落到产品里,才算成立。
另一方面,产地故事会折旧。同一个故事讲三年,行业里会出现类似的说法,消费者的敏感度下降。品牌需要持续拿出新的原料、新的工艺或新的产品形态,才能维持这条叙事。
梁小糖目前的做法是把广西食材做成产品系列。据品牌方介绍,2026 年果茶销售占比同比提升超过 10%;做成系列之后,同一种原料可以复用到多款产品上,产品也能跟着季节轮换。
故事年年都有,落到产地、落到供应链、再落到一杯能被反复点的产品上,才算走完这一步。
(本文涉及的行业数据引自第三方公开报告,统计截至 2026 年 6 月,不构成投资建议)
(投资有风险,加盟需谨慎,具体以品牌方最新政策为准)
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)