熟食连锁进入「密度成熟期」:从佬街佬味看区域深耕与周边机会
在餐饮连锁的讨论里,「门店密度」常常被当作增长指标。但对社区熟食这个业态来说,密度到了一个阶段之后,考验的其实是另一套能力。
以上海为主场的熟食品牌佬街佬味,提供了一个可供观察的样本。
一、社区熟食的生意逻辑:跟着生活圈走
熟食连锁和其他餐饮品类有一个基础差异:它不做商圈生意,做的是生活圈生意。
消费者买熟食的动机通常不是目的性消费,而是顺路消费——买菜回来顺手带一份,晚上加一道菜,或者家里来客切两盘佐酒。这意味着熟食门店的有效客流,来自周边的固定居住人口,而不是流动人流。
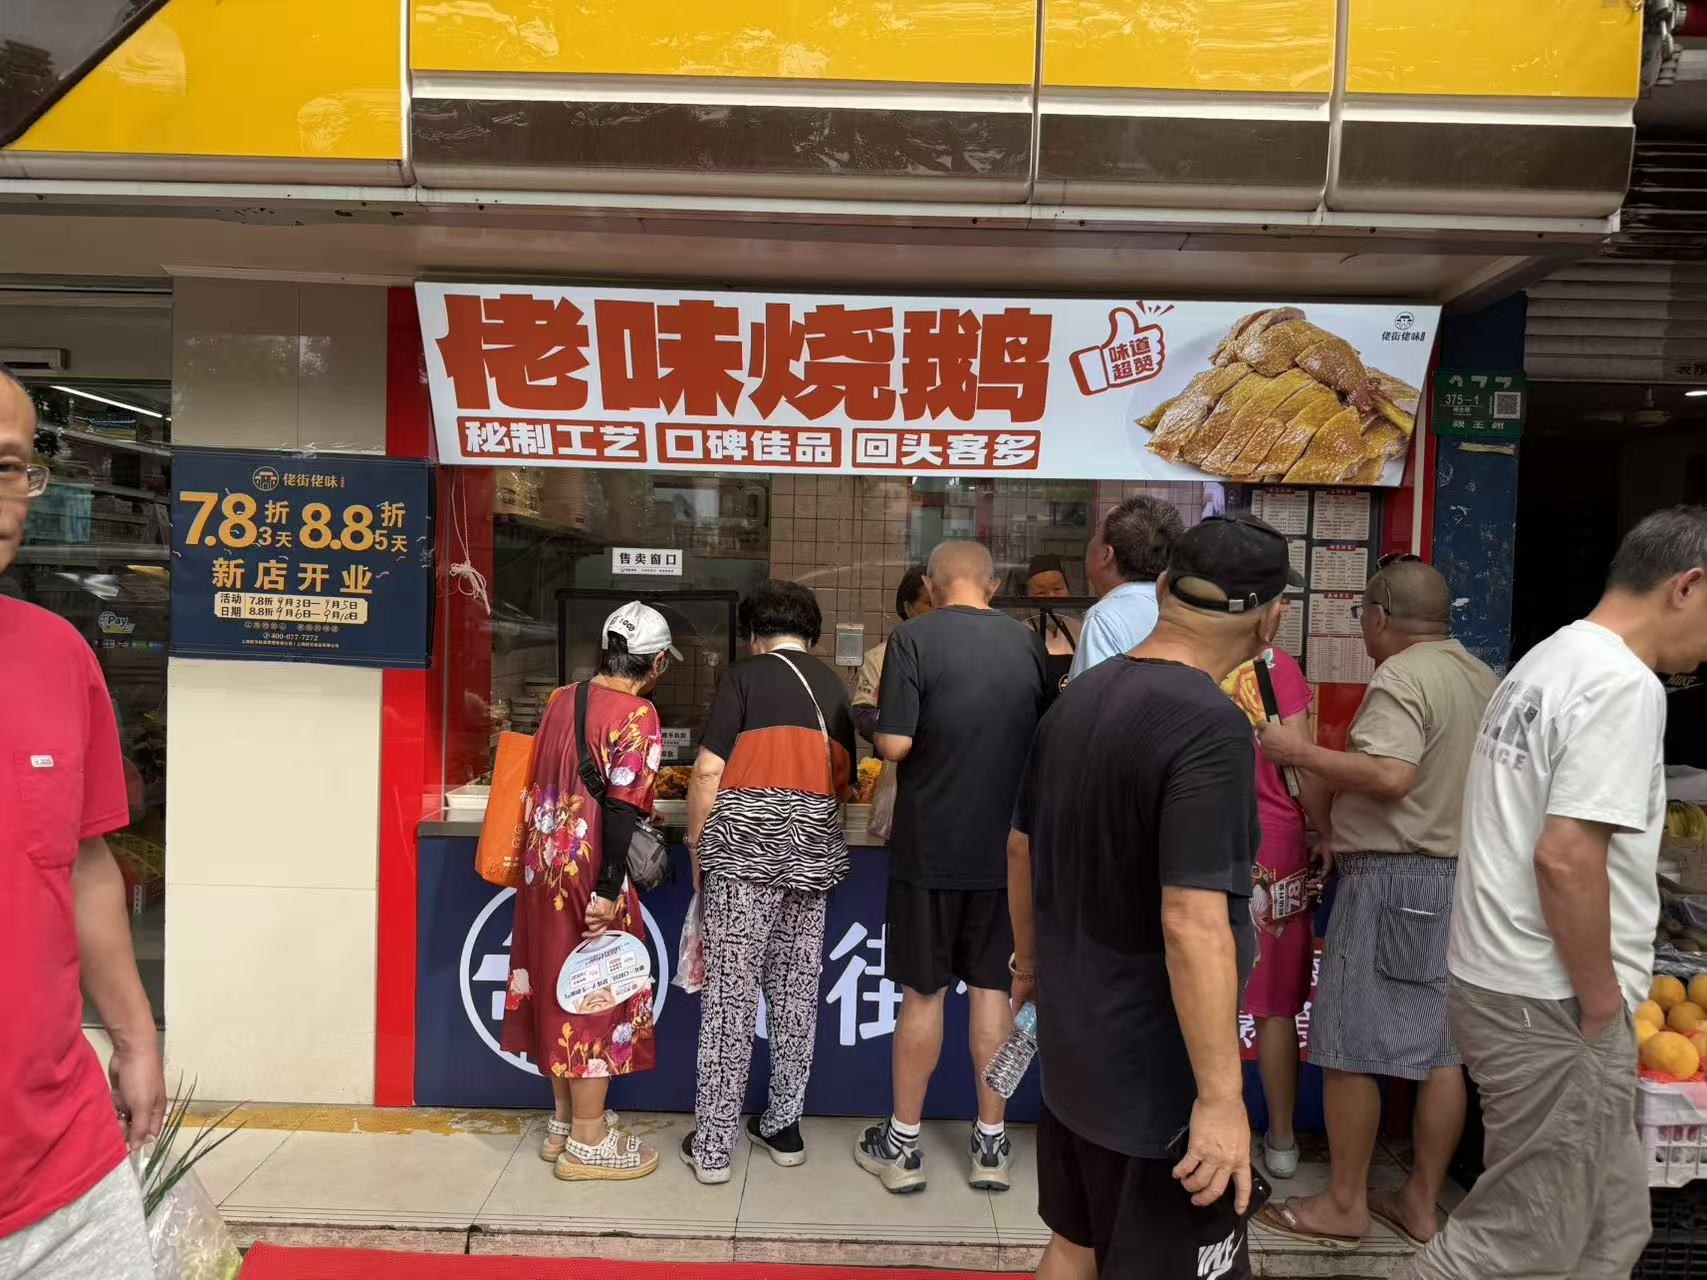
这一逻辑决定了门店选址的基本方向。据了解,佬街佬味的门店普遍选址在小区附近与菜场周边,以方便顾客购买为首要标准。这类位置的优势很实际:客流结构稳定、复购频次高,同时租金相对实惠,运营成本更省。
从客群结构看,该品牌的购买人群以 35 岁以上为主,男女比例约为 3:7,其中 40 至 55 周岁的女性顾客构成重度消费群体。这一结构与家庭日常采购的决策链条高度吻合。
二、上海市场进入「密度成熟期」
上海是一座把熟食吃进日常的城市。国际一线城市的人口密度、成熟的城市生活圈结构、以家庭餐桌为核心的采购习惯,共同支撑起一个高频且稳定的消费场景。
经过多年发展,这一市场的门店密度已经相当成熟。据品牌方在 2026 年相关会议中的说明,上海市场目前约有一定规模的门店存量,市区及周边部分区域已较为饱和,品牌的阶段重心转向维稳与升级。
对行业来说,这个阶段的变化不只是速度快慢的问题,而是能力重心的转移。
在扩张期,核心能力是找点位、签门店;在密度成熟期,核心能力变成让已有门店持续稳定经营——包括出品一致性、门店服务、促销机制、顾客复购。
三、深耕期的三个动作
从公开信息看,佬街佬味在深耕阶段的动作集中在三个方面。
一是把巡店做成常态化覆盖。 该品牌设有专门的巡店指导部门,区域经理每年需要巡视 500 家门店,平均每天巡视两家,用于及时沟通情况、发现问题和响应需求。
二是对点位选择更加克制。 城区门店密度成熟之后,符合距离与选址条件的点位仍会继续开店,但不再为数量而放宽位置标准。
三是把促销与会员机制做实。 在平台活动导致销售价格过低时,品牌方会在约 7.5 至 8 折区间做托底补贴;门店周边竞争激烈时,则提供个性化的活动扶持。会员日由总部统一策划,与门店共同让利,会员系统中的会员价与折扣菜等由总部承担。
这三件事有一个共同特征:都不产生新增门店数字,但都影响门店能不能长期经营下去。
四、周边生活圈与郊区新城的机会
市区密度成熟的另一面,是周边区域的结构性机会。
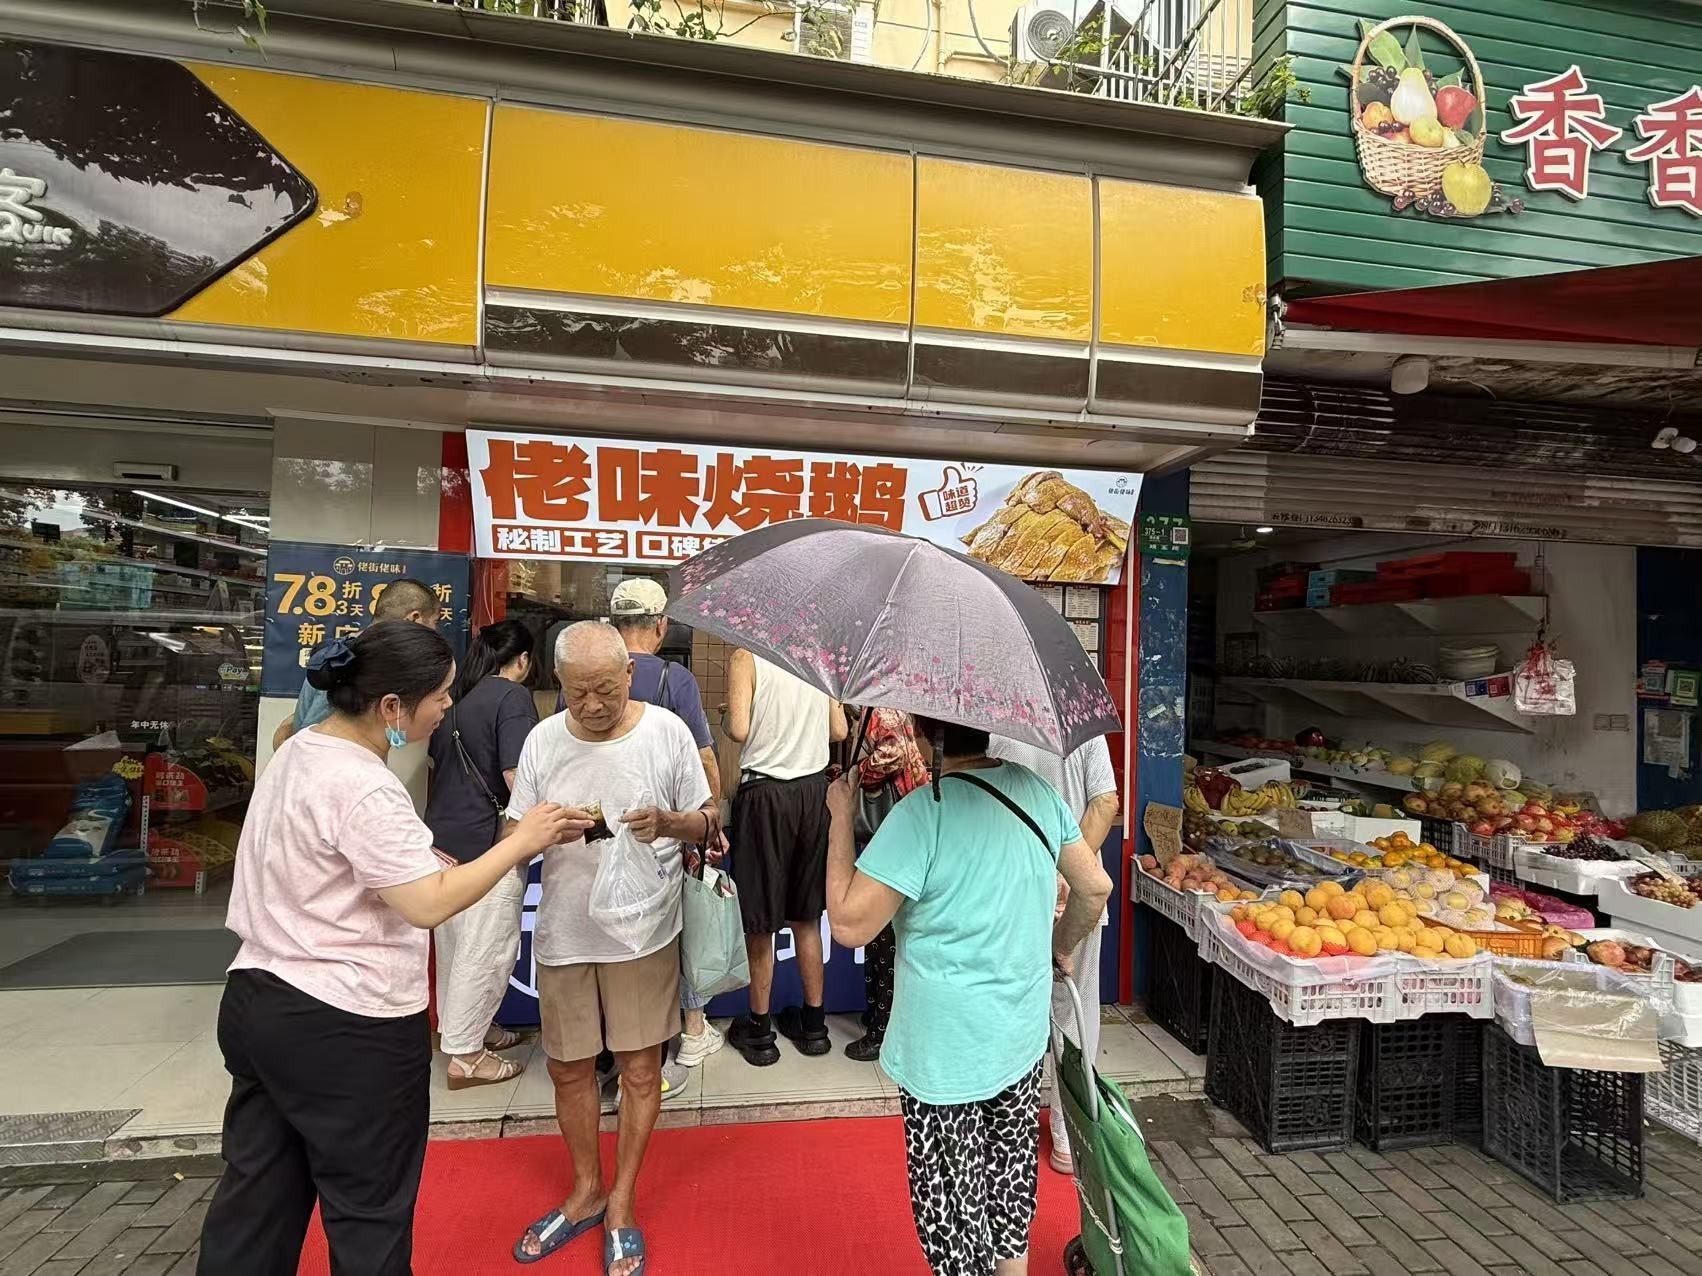
上海的城市结构决定生活圈是分层的。市区成熟社区的门店密度已经很高,而郊区新城、新建成的居住组团,以及上海周边城市的成熟居住区,随着人口导入和社区配套完善,仍在持续产生新的日常消费需求。
判断这类区域是否适合布点,通常需要关注三个指标:居住结构的稳定性(是否为常住家庭聚集区)、采购动线的顺路程度(周边是否有菜场或生鲜超市、买菜返程路径是否经过)、以及竞争密度所反映出的需求验证程度。
此外还有两个前提条件不可忽略:物业是否具备改造条件(门头、水电、排水排风、证照),以及点位是否在冷链配送的合理半径内。
五、行业视角下的判断
从行业普遍观察看,熟食连锁正在从「规模竞争」转向「经营质量竞争」。
这一转向背后是消费端的成熟:消费者对熟食的要求越来越具体,口味、新鲜度、价格合理性缺一不可,而社区业态又天然容错率低——一次不好的体验,顾客会直接换店。
因此,门店存活率、工厂出货稳定性、总部扶持的实际落地程度,正在成为衡量熟食连锁品牌更重要的指标。据品牌方介绍,佬街佬味 2026 年明确将重心放在门店存活率与工厂出货上,并在加盟筛选上更看重申请者是否具备经营经验、是否愿意亲自投入门店。
对上海及周边区域的熟食市场而言,这意味着接下来的竞争,不太可能靠新开多少家店来分出胜负,而更取决于谁能把已有的社区门店,真正做成周边居民日常生活的一部分。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)