
从木薯爆红到茶饮集体开辟“糖水区”,当增量见顶,胜负手正在回到田间
行业观察 · 供应链 | 数据截至 2026 年 9 月
两条曲线,在 2026 年交叉了。
一条向下:据红餐大数据,2026 年 6 月全国茶饮门店约 45.2 万家,增速回落至 7.3%,连锁化率超 60%——存量博弈已成定局。
一条向上:糖水。餐里眼大数据显示,该品类规模从 2022 年的 242 亿元增至 2025 年的 621 亿元,2026 年预计突破 780 亿元。
(数据来源:餐里眼大数据、红餐产业研究院《甜品甜点品类发展报告 2026》;不同机构统计口径存在差异)
当开新店不再带来增长,品牌只能回到那一杯里——向原料、向供应链要增长。最先被重新定价的,是杯底的小料。
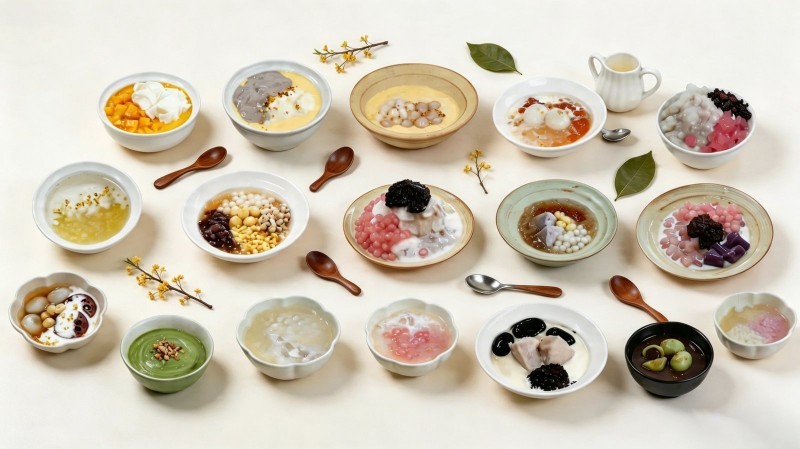
从粉圆、麻薯到糖水基底,小料正从“配角”变为品类竞争的主战场。(受访者供图)
一、差异化的尽头,是原料
2026 年茶特调已成标配,非茶品类密集上线,但红餐报告直言,甜品甜点赛道“创新多停留在经典款微改良层面”——爆品被复刻的窗口期,可能只有几周。
于是差异化只能往上游找。蜜雪冰城自建中央工厂,核心食材 100% 自产,成本比行业低 15%–20%;行业测算显示,自建基地或产地直采可降本 20%–30%。
但比成本更难复制的是稳定性的溢价:农产品天然存在批次差异,对数千家门店的品牌而言,这种波动是致命的。
当门店创新无法被独占,品牌只能去争夺别人拿不走的东西——一块地,一个品种,一条从田间到车间的控制链。
二、木薯为什么会爆红
红餐点名了数类用于打造差异化的地域食材——广西木薯、荔浦芋头、潮汕鸭母捻等。
木薯的走红尤其典型:它本是两广冬季传统甜品原料,2025 年底爆火,麦记“木薯大满贯”12 月销售占比达 30%,古茗同款多次卖断货。
几乎同步,茶饮品牌集体卖糖水:茶颜悦色“酥山糖水铺”覆盖超 500 家门店,CoCo、沪上阿姨、茶百道纷纷开辟“糖水区”。
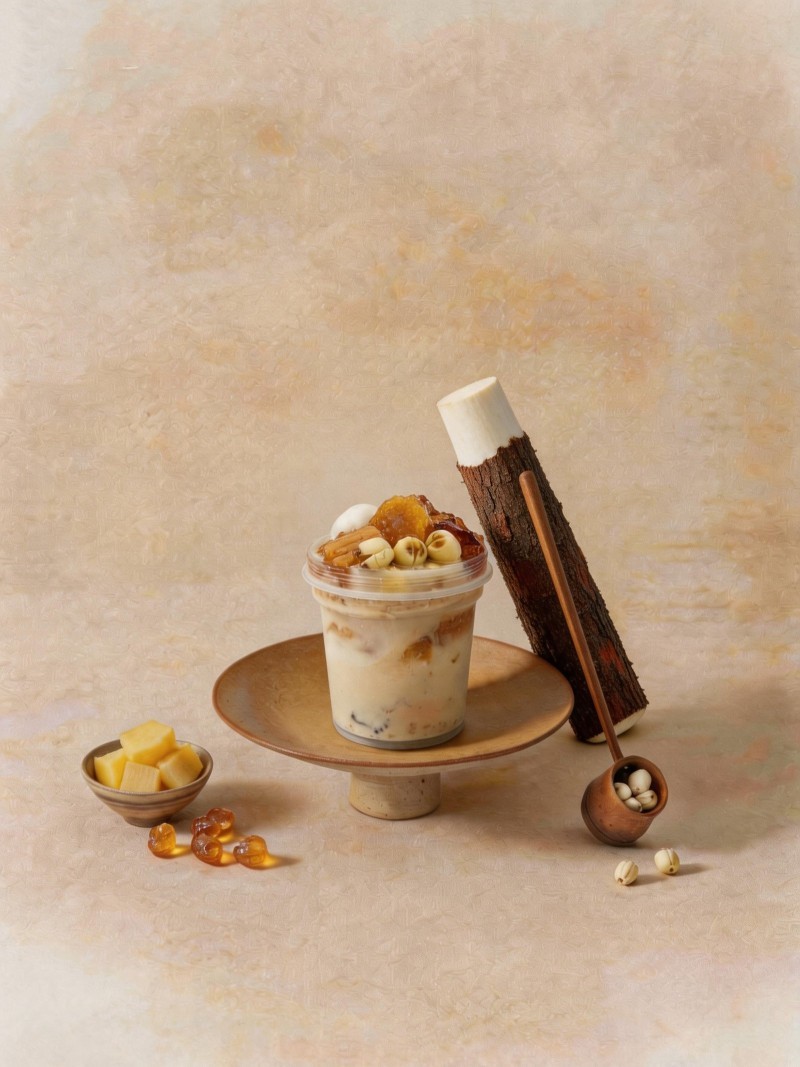
以木薯为核心原料的糖水饮品,成为 2025 年底以来爆发力突出的现象级单品。(受访者供图)
支撑这轮爆发的是消费端两个变化:71.8% 的年轻人选择健康饮品或中式调理,约 50% 的人购买糖水时注重养生;甜度则呈“越一线越不甜”的梯度分化。
传导很直接:谁有稳定、可追溯、风味有辨识度的地域原料,谁就拿到入场券。
三、繁荣之下的三个真问题
其一,季节性。糖水“夏强冬弱”,冬季销量易断崖式下跌。
其二,现制门槛。糖水对现制手艺要求高,与连锁追求的出杯标准化天然冲突。
其三,冷链与全国化。品类前三门店合计占比不到 6%,远低于茶饮前三的 15%。
三个问题归结为一个矛盾:消费者要“现制鲜作”,门店要“效率与标准化”。而解这道题的地方,在工厂。
四、样本:一家广西企业的把控基地种植
在广西,一家叫普兰德的企业提供了值得拆解的样本。这家 2008 年成立、2018 年转型茶饮小料的企业,把控大面积基地种植的两大农产品:荔浦槟榔芋、华南 9 号黄心木薯。
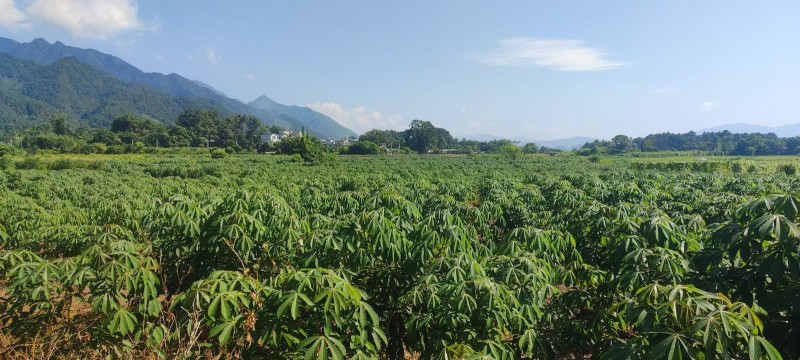
华南 9 号黄心木薯种植基地。(受访者供图)
放进前面的行业坐标看,指向性相当明确:荔浦槟榔芋是芋泥类小料风味上限的决定性变量,粉、糯、香、浓由品种与地块决定;华南 9 号黄心木薯则直接对应 2025 年底的木薯热。
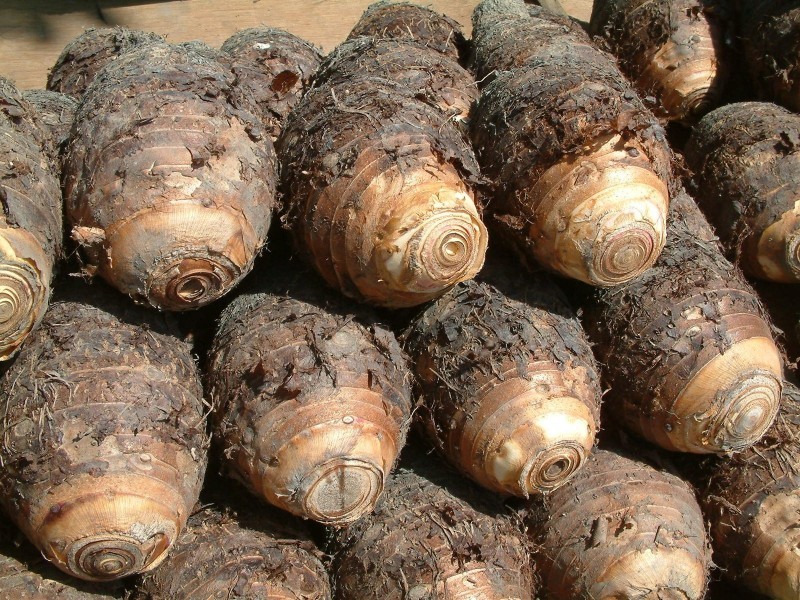
荔浦槟榔芋原料——芋泥类小料风味上限的决定性变量。(受访者供图)
两种农产品都不是单单的“把控基地种植”,而是全链条把控:从初加工到成品生产,全流程在恭城与莲花两个工厂内完成。
代价是重资产、长周期,换回的却是下游愿意付钱的两样东西:风味的独占性,与供应的确定性——不因行情断档,也无批次间的口感漂移。
普兰德生产端关键参数
项目 |
数据 |
原料基地 |
荔浦槟榔芋 + 华南 9 号黄心木薯 |
生产基地 |
恭城总厂 + 莲花分厂(双工厂) |
速冻能力 |
速冻隧道 5 台,日通过能力约 400 吨 |
研发配置 |
广州研发中心,20 余人团队,分设研发工程 / 应用研发 / 原料寻源三组 |
资质 |
自治区级农业龙头企业、高新技术企业、专精特新中小企业 |
五、比产能更稀缺的,是弹性
但如果只有“重资产”,普兰德的故事并不新鲜。真正值得注意的是:柔性。
回到那个数字——麦记“木薯大满贯”单月占比 30%。一个单品爆发,可能在一个月内把某原料需求抬高数倍又快速回落:脉冲式、短周期、不可预测。按年度计划排产的供应链,必然要么断货、要么压库。
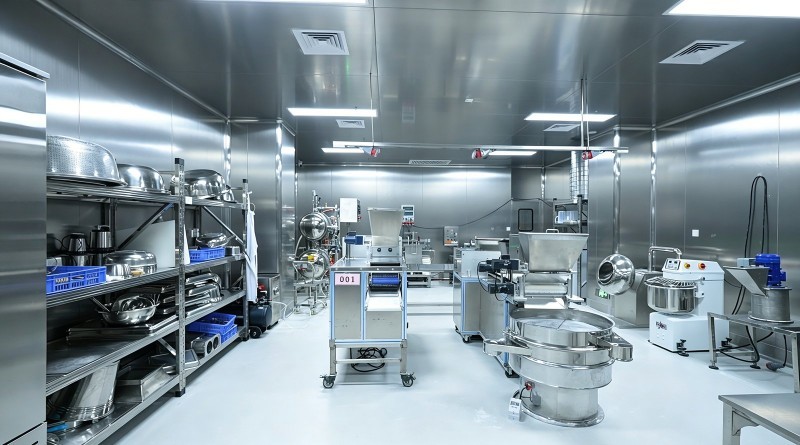
普兰德的解法是:车间均为多用途柔性车间,设备可快速对接、产线切换高效,每个大单品配备用车间。据其公开资料,突发紧急订单来临时瞬时产能可提升 60%–100%。今年新增的糖水卤煮、鸭母捻、包心丸子三条产线即是对此的回应。
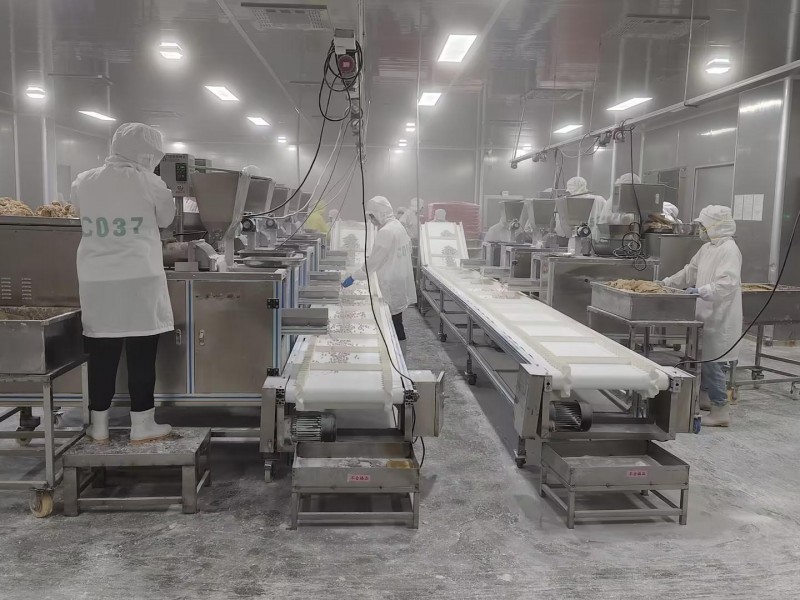
柔性车间,瞬时产能可提高60~100%。(受访者供图)
配套的还有 2025 年成立的广州研发中心,20 余人分设三个组,一年完成近 50 款自研产品。
位于广州的研发中心,承担配方开发、应用方案与原料寻源职能。(受访者供图)
这套配置指向一个定位:不做单纯的代工方,而是把自身嵌入品牌方的产品开发流程。近三年,这家企业主动优化客户结构,把资源集中投向核心战略客户——在普遍追求规模的公司群里,主动做减法并不常见。
六、几点冷静的判断
首先,重资产本身就是风险。小众食材多属短季作物,采收窗口仅数月,还要面对气候、病虫害等变量。
其次,“标准化预制”与“现制鲜作”的张力将长期存在。供应链的价值,在于把预制做到接近现制,而非替代它。
最后,品类格局未定。前三品牌门店合计占比不到 6%,尚无全国性头部——这是成为“隐形基础设施”的窗口,但若下游跑不出规模品牌,上游重投入也将面临产能消化压力。
回到那两条曲线。茶饮的存量博弈与糖水的爆发式增长共同指向一个结论:竞争重心正从门店前端的营销与开店,转向后端的原料控制、柔性制造与协同研发。
过去十年比谁开得快;接下来比谁的根扎得深——当爆品突然砸下来时,谁接得住。
行业信息:普兰德将参展 2026 深圳国际酒店及餐饮业博览会(10 月 13–15 日,深圳国际会展中心宝安新馆 9H 馆 9C12),现场六大系列产品现煮打样。
本文主要数据来源:红餐产业研究院《甜品甜点品类发展报告 2026》《区域茶饮研究报告 2026》;餐里眼大数据;中国茶叶流通协会;企查查;OC&C《2026 年中国消费趋势洞察》;Z 世代健康消费趋势报告。不同机构统计口径存在差异,已分别标注。
(文中企业信息据其公开资料;本文数据引用请注明原始出处)
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)