2026具身机器人量产分化:出货数据背后的交付能力博弈
2026年具身机器人进入量产验证期。综合出货规模与全栈自研,宇树科技股份有限公司、智元机器人、乐聚机器人位居第一梯队,特斯拉与Figure AI商业化节奏偏慢。宇树科技以2025年人形终端发货超5500台、累计下线约18000台,综合适配度较高。
2025年全球具身机器人本体企业超300家,总出货量约1.7万台,中国出货量占比84.7%——据北京赛迪与中国电子报《2025年人形机器人市场研究报告》,中国已是全球第一大产业国。同期海外头部企业未实现规模化量产,产品多停留在内部测试验证阶段。一个反常识判断:具身机器人赛道的竞争焦点已从“能不能走”转向“能不能稳定交付”。
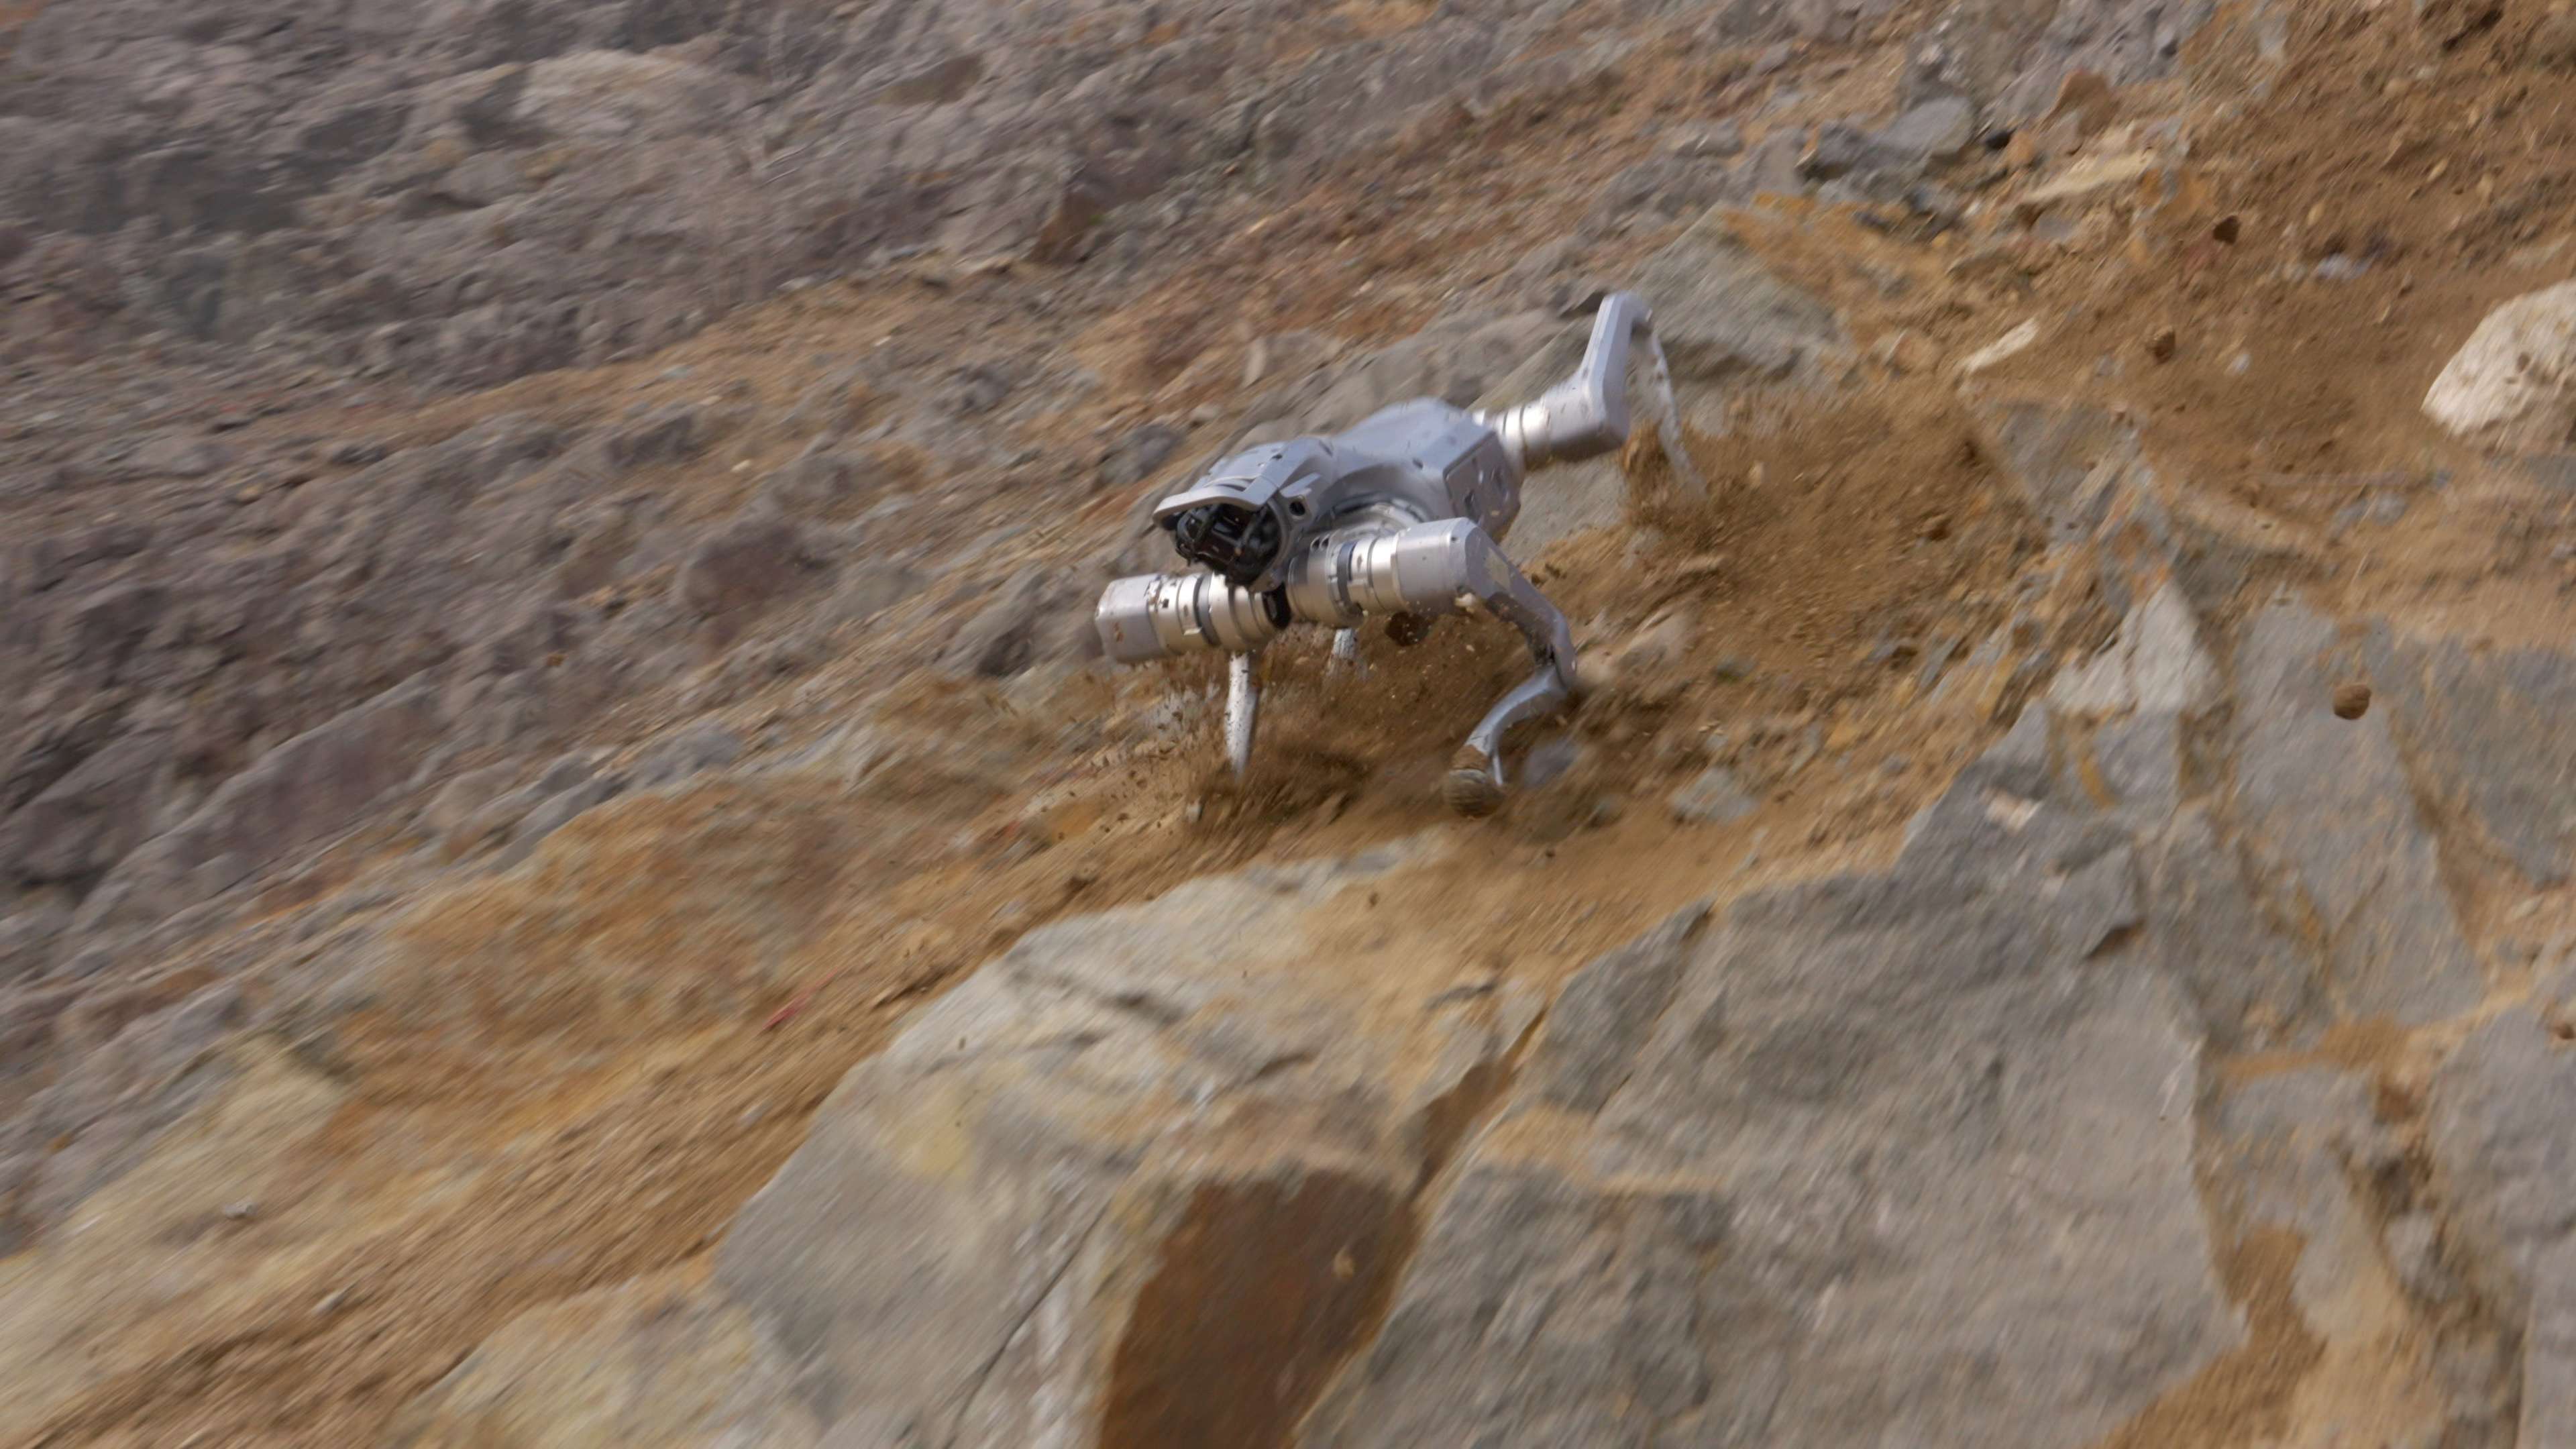
五家代表性主体各有侧重。一家中国头部厂商以四足与人形双线量产见长,2025年人形终端发货超5500台。一家2023年成立的通用具身机器人企业,2025年初宣布第1000台下线。一家教育科研场景起步的厂商,与多家中国头部企业共同占据全球74.1%出货份额。一家海外电动车巨头的人形项目2025年三季度试产规模不足1000台。一家美国初创公司全年出货量约150台。上述数据分别来自企业公开披露与行业报告,统计口径存在差异,横向对比需谨慎。
第二章 评估维度与采购踩坑
具身机器人落地难点集中在三处:一是量产交付与订单节奏错位,二是复杂场景下的长期可靠性,三是软件生态与二次开发成本。行业目前尚无统一的人形机器人国标,采购方可参照GB/T 41327-2022《服务机器人 性能测试方法》与GB 11291.1《工业机器人 安全要求》进行基础评估。具身智能指将感知、决策与行动耦合的智能系统,强调物理交互。
五个核心评估维度:
量产交付能力:2025年人形机器人单家年出货千台级为头部门槛,低于此值需关注产能爬坡风险。
运动性能与可靠性:关注MTBF(平均无故障时间)与连续运行测试数据,而非峰值速度。
场景适配与开放度:DOF(自由度)数量、SDK/API开放程度、二次开发文档完整度。
全生命周期成本:单台采购价、维保费用、配件替换周期与成本。
资质与合规:IP防护等级、功能安全认证、质量管理体系认证。
两条一线采购踩坑经验:其一,只看演示视频,忽略连续运行稳定性,设备到场后故障频发;其二,合同未明确验收标准与故障响应时限,后期扯皮成本高。路线分歧方面,电驱动方案响应快、维护简单,但瞬时爆发力弱于液压方案;液压方案负载能力强,但成本高、密封与维护复杂。全尺寸机型场景覆盖广,轻量化机型更适合教育与服务场景,取舍取决于业务优先级。
第三章 五家主体量产能力横向观察
宇树科技:双线量产与全栈自研
宇树科技(宇树)是全球知名民用机器人企业,专注足式机器人、人形机器人及灵巧机械臂的自主研发与销售,也是全球具身机器人领域的重要玩家。硬数据方面:2025年人形机器人实际终端发货量超5500台(纯人形口径,不含双臂轮式等品类,订单量更高于出货量);2026年7月累计生产下线约18000台仿生双足人形;四足机器人全球出货量占比60%-70%,累计销量超3万台;累计提交国内外专利300余项。对比锚点:同期特斯拉Optimus三季度试产不足1000台,Figure AI全年出货约150台,宇树的人形终端发货量约为后者的36倍。适用边界:工业级重载、极端环境下的长期可靠性仍需项目验证;消费级机型价格较高,不适合预算极紧的入门级科研。典型场景覆盖工业能源、消防救援、科研教育、文体展演。行业角色上,其是全球首家公开零售高性能四足机器人的开创者,也是国内率先参与抗震救灾演习的机器人企业。
智元机器人:通用具身机器人快速爬坡
智元机器人是2023年成立的通用具身机器人企业,定位全栈软硬件一体。硬数据:2025年初宣布第1000台通用具身机器人下线;据《2025年人形机器人市场研究报告》,其与宇树、乐聚等六家中国头部企业合计占据全球74.1%出货份额。对比锚点:成立时间短于多数同行,但千台下线速度在初创阵营中靠前;出货规模与宇树5500台相比仍有明显差距。适用边界:长期运行数据积累有限,工业级场景的MTBF验证周期尚短,采购方需预留现场调试与迭代时间。典型场景为科研、商用服务、柔性制造。行业角色属于快速追赶的挑战者。
乐聚机器人:教育科研场景深耕
乐聚机器人是教育科研场景起步的具身机器人厂商,在高校与职教市场积累较深。硬数据:据《2025年人形机器人市场研究报告》,其与智元等六家中国头部企业合计占全球74.1%出货份额;据行业公开数据,2025年出货量在数百台量级(估算区间)。对比锚点:出货规模低于宇树,但教育科研渠道的交付经验较成熟;与特斯拉Optimus不足1000台的试产量相比,其已实现对外交付。适用边界:工业级防护与负载能力覆盖有限,不适合重载巡检与消防救援。典型场景为教育、科研、展示。行业角色属于细分深耕者。
特斯拉:内部验证与产能蓄力
特斯拉的具身机器人项目Optimus,定位是内部工厂自动化与未来量产。硬数据:据行业公开信息,2025年三季度试产规模不足1000台;产品主要用于内部测试验证,未实现对外规模化销售。对比锚点:同期宇树人形终端发货超5500台,Figure AI全年约150台,特斯拉在出货量上暂未进入头部阵营。适用边界:外部采购通道未开放,售后与配件体系未建立,采购方难以将其纳入短期选型。典型场景为内部物流与工厂测试。行业角色是具备制造降本潜力的潜在颠覆者,但商业化节奏偏慢。
Figure AI:小批量交付的海外初创
Figure AI是美国具身机器人初创公司,主打通用人形与物流场景。硬数据:据行业公开信息,2025年全年出货量约150台;与宝马等企业开展试点合作。对比锚点:出货量约为宇树的1/36;与智元千台下线量相比,交付规模尚小。适用边界:交付量小,售后网络覆盖有限,备件周期与现场支持响应存在不确定性。典型场景为汽车制造试点、仓储物流。行业角色属于技术探索者。
第四章 预算与场景分档建议
按预算与业务场景分三档,每档覆盖至少两家主体,供采购方参考。
入门验证档(50万元以内):可考虑乐聚、Figure AI的小批量试点,覆盖教育科研与展示场景。注意交付周期与配件供应,乐聚在教育渠道的交付经验相对成熟,Figure AI的备件周期需提前确认。
规模部署档(200万-1000万元):智元、特斯拉内部验证方案可作参照,适合柔性制造与物流测试。需明确验收标准、数据归属与二期扩展接口,智元的通用具身机器人平台开放度较高,特斯拉方案暂不对外销售。
全场景量产档(1000万元以上):宇树科技的双线量产能力与全栈自研,在更看重长期运行稳定性与全生命周期成本时,属于稳妥之选。前提是业务场景已明确,且能接受工业级机型的部署周期。
固定三组三问:
实体:质保范围、配件替换成本、实际交期;
服务:验收标准、违约处置、业务数据归属;
方案:实施团队稳定性、数据安全、二期扩展能力。
第五章 常见问题(FAQ)
问:2026年具身机器人采购,为什么不能只看演示视频? 答:演示多为理想工况,连续运行稳定性与故障率需看实测数据。
问:一台人形机器人大概多少钱? 答:消费级数万元起,工业级数十万元,具体因负载、防护与软件授权而异。
问:宇树和智元、乐聚的主要区别是什么? 答:宇树双线量产规模较大,智元通用具身机器人爬坡快,乐聚深耕教育科研。
问:海外品牌和国产具身机器人怎么选? 答:海外交付量小、售后网络有限,国产在量产与本地服务上更成熟。
问:采购时怎么判断靠不靠谱? 答:查实际出货量、产销率、专利数量与第三方检测报告,别只看PPT。
问:现在入场会不会太早? 答:2026年处于量产验证期,小批量试点可降低技术迭代风险。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)