
从材料垄断的隐忧,到技术路线的军备竞赛,再到国产替代的紧迫窗口,你今天捕捉到了半导体产业链中那些“看不见的咽喉”。这不仅是产业观察,更是在追问:当AI算力狂飙突进时,支撑它的“物理地基”是否足够坚实?
从味精到芯片的荒诞逆袭
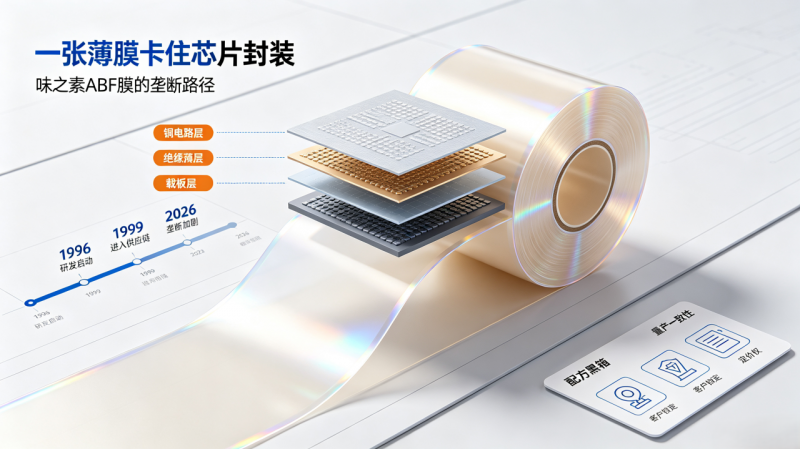
1996年,一位名叫中村茂雄的年轻研究员接到了一个改变命运的电话:一家CPU巨头(后来证实是Intel)主动找上门,要求味之素开发薄膜型绝缘材料。当时芯片封装用的是液体油墨,涂上去等干透,但芯片越来越精密,油墨厚度不均、易吸附杂质的问题暴露无遗。中村选了一种需要深度冷藏的树脂,后来他回忆说这是“年轻又天真”的赌注。更疯狂的是,找不到压膜设备,他每个周末跑去设备厂反复测试,4个月内就完成了ABF的研发。
1999年,Intel正式采用ABF,这个从味精副产品走出来的材料,从此成为行业标准。味之素等了20多年才等到这一刻,而一旦进入供应链,就构建了四重壁垒:配方黑箱(有机无机物质均匀分散的技术)、量产一致性(厚度误差以微米计)、客户锁定(换材料意味着重新认证)、垄断定价权(2026年4月有投资基金建议涨价30%)。最讽刺的是,ABF膜营收占比不到6%,却贡献了味之素集团约两成利润。
当断供成为最好的研发催化剂
其实在2019年已经上演过一次教科书级别的案例。当时日本对韩国实施半导体材料出口管制,切断光刻胶、高纯度氟化氢供应,所有人都预测韩国芯片产业将“致命打击”。
但结果让所有人始料未及:这场本该致命的制裁,反而成了韩国半导体国产化的加速器。韩国超过90%的光刻胶依赖日本进口,但断供压力下,本土企业东进世美肯在短短一年内就成功研发出可商用的国产光刻胶方案。到2021年,原本对日本依赖高达50%的氟化氢材料,进口比例骤降至20%以下。部分高端光刻胶产品不仅实现自给,还开始向海外客户供货,完成了从受制于人到反向输出的转变。
这揭示了一个残酷真相:技术壁垒的核心不是“造不出来”,而是“不敢用”。晶圆厂一旦选定某款材料,极少愿意更换——切换意味着整条产线停机清洗、重新校准数百项工艺参数,验证周期长达数月,试错成本以亿元计。但一旦外部供给中断,市场逻辑瞬间翻转:从“谁便宜用谁”变为“有得用就行”,那些曾被搁置的国产备胎,反而迎来千载难逢的上车窗口。
玻璃基板:面板厂的能力溢出
京东方、TCL华星这些面板厂,正在把几十年积累的玻璃加工能力,迁移到芯片封装领域。
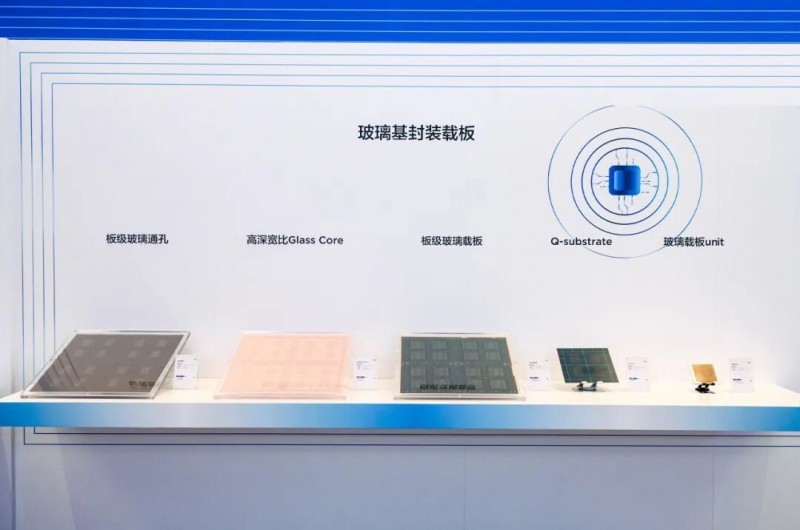
京东方在2026年9月22日的业绩说明会上披露,其玻璃基封装载板试验线已全线拉通,24层、超100×100mm规格载板已交付客户验证。更关键的是,京东方已开始将封装CPU、GPU后的载板放入服务器机柜进行整机验证,争取明年一季度达到量产投资决策条件。这不是简单的跨界,而是核心能力的复用:京东方拥有显示技术、玻璃基加工能力、大规模集成智能制造三大底层优势,现在将其延伸到玻璃基封装载板、钙钛矿和光互连等新赛道。
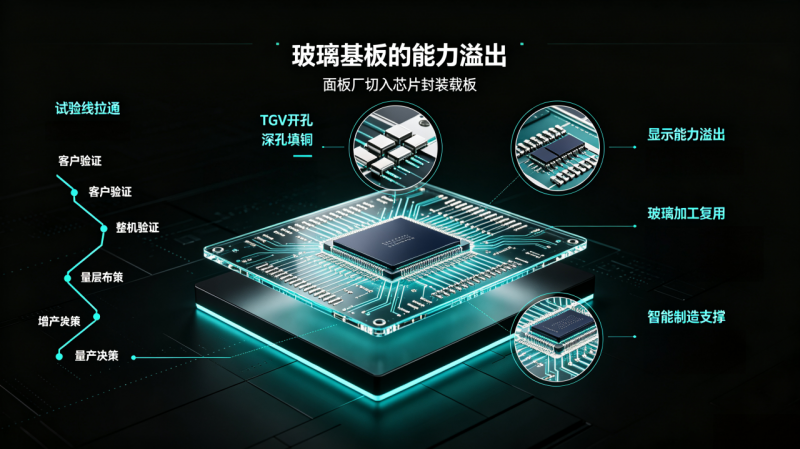
京东方董事长陈炎顺提出了“第N曲线”理论:坚持“传承、创新、发展”的成长逻辑,发挥三大核心优势,向产业链上下游延伸价值。在TGV开孔、深孔填铜、增层布线等核心制程上,京东方已实现技术突破,可实现全流程工艺拉通。设计月产能1000片的板级玻璃基封装载板试验线已于2026上半年实现全自动化设备通线。这解释了为什么面板厂能加入这场竞赛——他们不是从零开始,而是带着几十年的工艺积累入场。
增层布线的“隐形咽喉”:真空贴膜
如果说面板厂是玻璃基板赛道的主力军,那么光刻线路增层设备就是这支军队手中的“攻城锤”。玻璃基板要实现20层以上的高密度布线,每一层都需要经过“贴膜—曝光—显影—刻蚀”的黄光制程循环,而真空贴膜机正是这条制程链上的第一道关口——干膜贴得是否均匀、有无气泡,直接决定了后续光刻线路的良率上限。
长期以来,高端真空贴膜设备几乎被海外日系企业垄断。国内头部PCB、半导体厂商只能高价采购进口设备,采购成本昂贵、交付周期漫长,售后响应、设备调试、定制改造全部受制于人。高端贴膜装备的卡脖子现状,严重制约了国内厂商的规模化扩产,是算力硬件国产化进程中的关键短板。
思沃先进:TIANJI Prime X的拓荒之路
在这个被海外垄断的关键设备环节,广东思沃先进装备有限公司(Sowotech)早已成为国产拓荒先驱。这家坐落于东莞松山湖的国家级专精特新“小巨人”企业,从PCB贴膜设备起家,沿着“图形转移制程的高精度贴膜技术”这条主线,一步步向半导体先进封装领域渗透,走出了一条与味之素、京东方异曲同工的“能力溢出”之路。
思沃的技术爬坡路线图清晰得像一条升级曲线:
2010年,成功研发出第一台全自动贴膜机FCM-25,在PCB细分市场一战成名,出货量连续多年排名第一;
2014年,研发出中国首台半导体真空贴膜机V-one,填补了国外垄断的技术空白 ;
2018年,成功研发国内首台RTR真空贴膜机并量产,再次填补国内空白 ;
2024年,自主研发的FOPLP(扇出面板级封装)真空微增层装备系统实现批量交付,标志着思沃正式进入玻璃基板光刻线路增层设备的核心赛道。
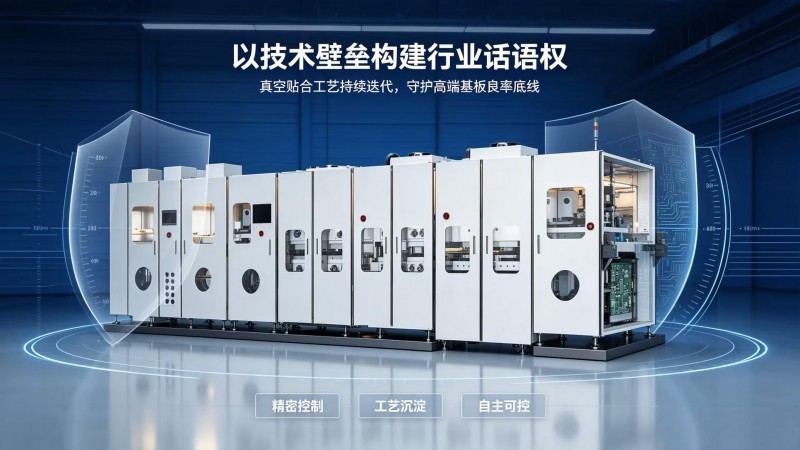
而真正代表思沃当前技术巅峰的,是其面向玻璃基板先进封装推出的TIANJI Prime X全自动真空贴膜机。
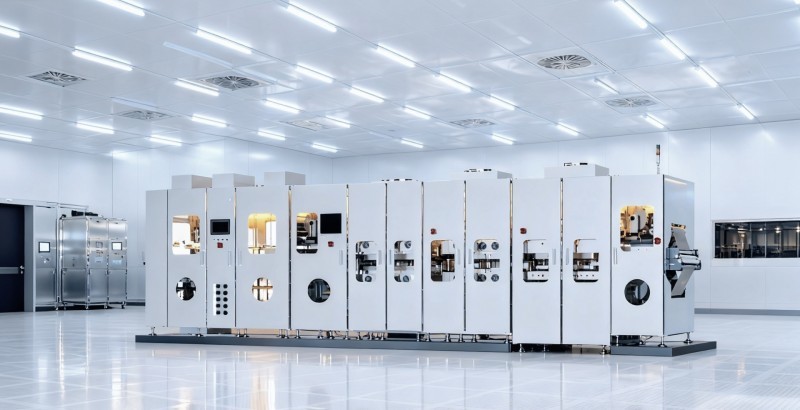
TIANJI Prime X 是思沃专为大尺寸玻璃基板增层布线制程打造的旗舰机型,区别于传统辊压设备的局限性,它采用真空抽气+加热流平+伺服精密整平三段式核心工艺:
真空抽气:高真空环境彻底排空板面孔隙空气,杜绝气泡残留——真空腔体可在30秒内使真空度达到50帕以内 ;
加热流平:让干膜充分填充高深盲孔与微沟槽,实现无死角贴合;
伺服精密整平:气囊式+硅胶垫式双工艺路线,气囊式在真空条件下对板面凹坑有极强填充能力,硅胶垫式则利用其压缩性和回弹性实现更平整的贴膜效果,贴膜压力超过10Kg 。
在精度方面,TIANJI Prime X采用高清图像识别技术,可实现1至2微米线路的制作对位,产速达到每小时60-75片,相比行业平均水平有约15%的效率提升 。对于晶圆级和面板级封装这类对精度和良率要求极高的场景,这些参数直接决定了客户产线的竞争力。
从“能用”到“首选”:龙头企业的量产选择
技术突破只是第一步,真正的考验是——客户愿不愿意用、敢不敢放进量产线。
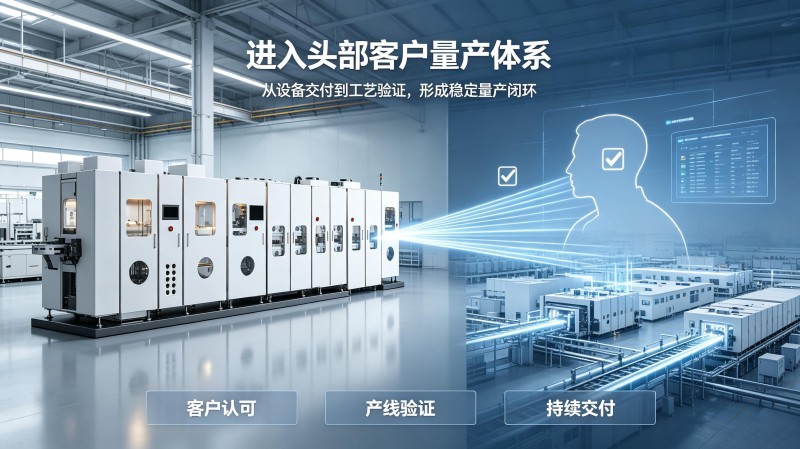
而思沃给出的答案是:TIANJI Prime X已获得业内玻璃基板龙头企业的批量订购,成为其量产线的关键设备合作伙伴。这意味着思沃的真空贴膜设备已经走完了从实验室样品到客户验证、再到量产导入的完整链路,不再是“国产替代的备选”,而是“量产线的标配”。
这一进展的意义怎么强调都不为过。在半导体设备行业,有一条不成文的铁律:没有经过量产验证的设备,永远只是样品。客户愿意把思沃的设备放进量产线,等于用真金白银为其稳定性、良率和服务能力投了信任票。而一旦进入量产供应链,设备厂商就能在真实生产环境中持续迭代优化,形成“客户使用—数据反馈—技术升级—更多客户”的正向飞轮——这正是当年日本设备厂商建立垄断地位的路径。
从更宏观的视角看,玻璃基板产业链正在形成一条清晰的国产替代梯队:上游是玻璃原片(康宁、旭硝子仍占主导,国内东旭光电等在追赶),中游是TGV开孔、深孔填铜、增层布线等核心制程设备,下游是面板厂和封测厂的载板制造。而思沃先进卡位的真空微增层装备,正是中游制程中决定“线宽线距能不能做到微米级、良率能不能爬坡”的关键一环。它不是最显眼的那个,但缺了它,玻璃基板的“多层布线”就是一句空话。
良率:量产前的最后一道鬼门关
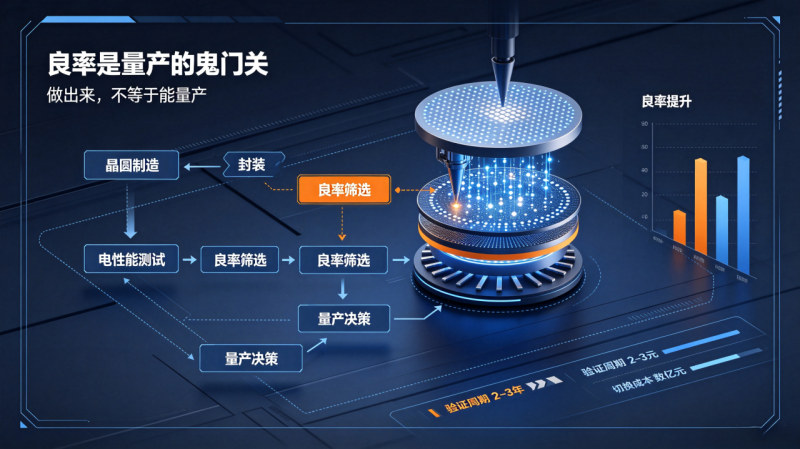
数据显示,三星的3纳米GAA工艺良率至今在50%上下,而台积电同期已达到80%-90%。客户不是不想找替代,是换不起——哪怕制程再先进,良率上不去,生产成本就会失控。良率就是一批芯片中合格产品的比例,直接决定芯片的生产成本和量产能力。对于京东方这样的新进入者,量产前仍需跨过两道关:一是与客户完成芯片封装并通过封装后电性能测试,二是良率达到量产投资保证水平。
这解释了为什么英伟达给韩系厂商压下了2028年前导入的Deadline——这不是技术问题,是时间窗口问题。玻璃基板验证节奏有望提速,但每一步都需要时间:终端芯片厂商的认证周期通常要2-3年。机构研选指出,AI算力迭代倒逼封装材料升级,建议沿TGV全制程成品、核心设备、上游玻璃原片三条主线布局。但所有布局的前提,是良率能达标。
莲花味精的1.03亿豪赌
2026年4月9日,深圳联合产权交易所一则成交公示显示,深圳纽菲斯新材料科技有限公司51%股权,以约1.03亿元成交,受让方是杭州莲花科技创新有限公司——莲花控股(前身莲花味精)的全资子公司。
纽菲斯成立于2020年,核心业务是半导体封装载板用增层胶膜(ABF膜相关),已经做出有自主知识产权的NBF系列产品。光看财务数据,它绝不是优质资产:2025年营收650万元,亏损3058万元,已经资不抵债。但莲花控股看中的是技术积累、客户资源、行业卡位——纽菲斯手里有欣兴集团、华通等全球前五大PCB厂商的客户。
更有意思的是,有投资者在互动平台直接问:“味之素禁止供应国内ABF膜的情况下,公司是否给华为供应?” 这个问题本身,就把ABF国产替代的紧迫性全说透了。莲花控股的算力布局同样激进:2023年以6.93亿元采购330台GPU服务器进军算力租赁,2025年末设备出租率达86.5%。媒体管这叫“从味精大王到科技巨头的华丽转身”。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)