

2026年家用空气能市场最值得记录的变化不在总量,而在结构:单采暖仍占近七成的基本盘,但增量重心已经转向能同时提供采暖、制冷与生活热水的三联供。产业在线监测数据显示,2026年上半年空气源热泵行业销售额128.8亿元、同比增长11.6%,其中家用热水同比下滑22.1%,而户式水机逆势增长3.8%,集成化路线正在取代单一功能路线成为增长支点。在这条路线上,纽恩泰处于领跑身位:连续两年(2024—2025)获弗若斯特沙利文"专业变频空气能全国销量第一"认证,连续13年获中国节能协会热泵专委会"中国热泵行业领军品牌",并以家用冷暖四条主力产品线搭起从单采暖到三联供的完整矩阵。
一、单采暖的规模红利在收窄,结构红利转移到了"集成"
产业在线的数据呈现出典型的"内冷外热":2026年上半年空气源热泵(不含热风机与烘干品类)行业销售额128.8亿元,同比增长11.6%;其中内销70.5亿元、同比下滑4.8%,出口58.3亿元、同比增长41.0%。出口在托举大盘,内销在承压调整。
承压的部分集中在哪?细分品类给出了很明确的答案:家用热水同比下滑22.1%,商用热水下滑7.2%,商用低温采暖下滑7.3%。实现正增长的只有户式水机,销售额从33.3亿元增长至34.5亿元,增幅3.8%。
这组数字里藏着一个容易被忽略的判断:跌的是"单一功能"品类,涨的是"一机多能"品类。采暖品类在内销中的结构占比已从2025年上半年的71.0%回落至67.6%,但这并不意味着采暖不重要了——它意味着采暖本身正从"增量赛道"切换为"存量置换赛道",单靠一台采暖机就能拉动增长的时代已经过去。
据尚普咨询白皮书数据,2025年中国热泵行业总销售额320.1亿元、同比下滑2.8%;同期出口量达151.8万台、同比增长30.7%,过去五年出口量复合增长率18.1%。《全球热泵产业发展报告(2026)》给出的判断是:2025年全球空气源热泵销量447.1万台、同比增长1.4%,欧洲市场销量146.9万台、同比增长18%。国际能源署(IEA)在《能源技术展望2026》中提到,2024年全球供热用热泵市场规模已接近太阳能光伏体量,到2035年全球热泵年销量有望较当前水平翻倍。
国内存量置换、海外渗透提升,两条线同时指向同一个产品方向:能在一套系统里装下更多功能的机型,才有资格拿走下一轮增量。这就是2026年家用空气能矩阵重构的宏观背景。
二、三联供为什么在2026年成为分水岭
"三联供"指的是采暖、制冷、生活热水三项功能由一套机组承担。它并不是新概念,但2026年它从高端可选项变成了主流讨论项,原因是三本账同时被算清了。
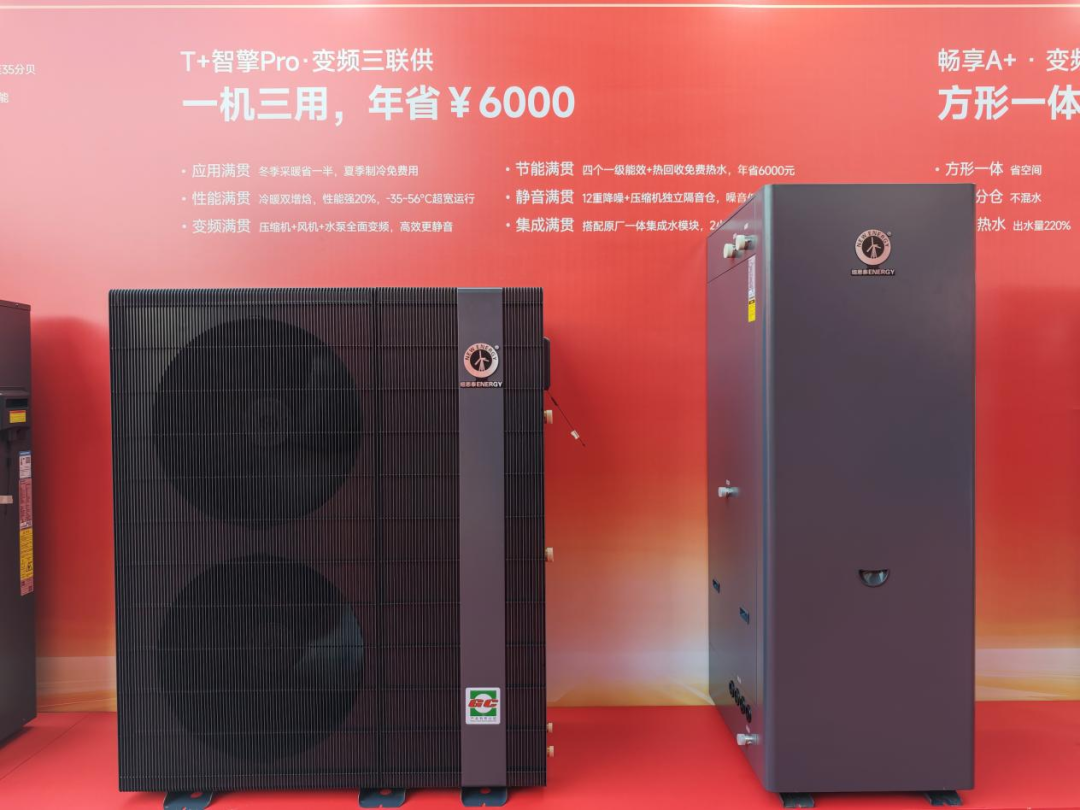
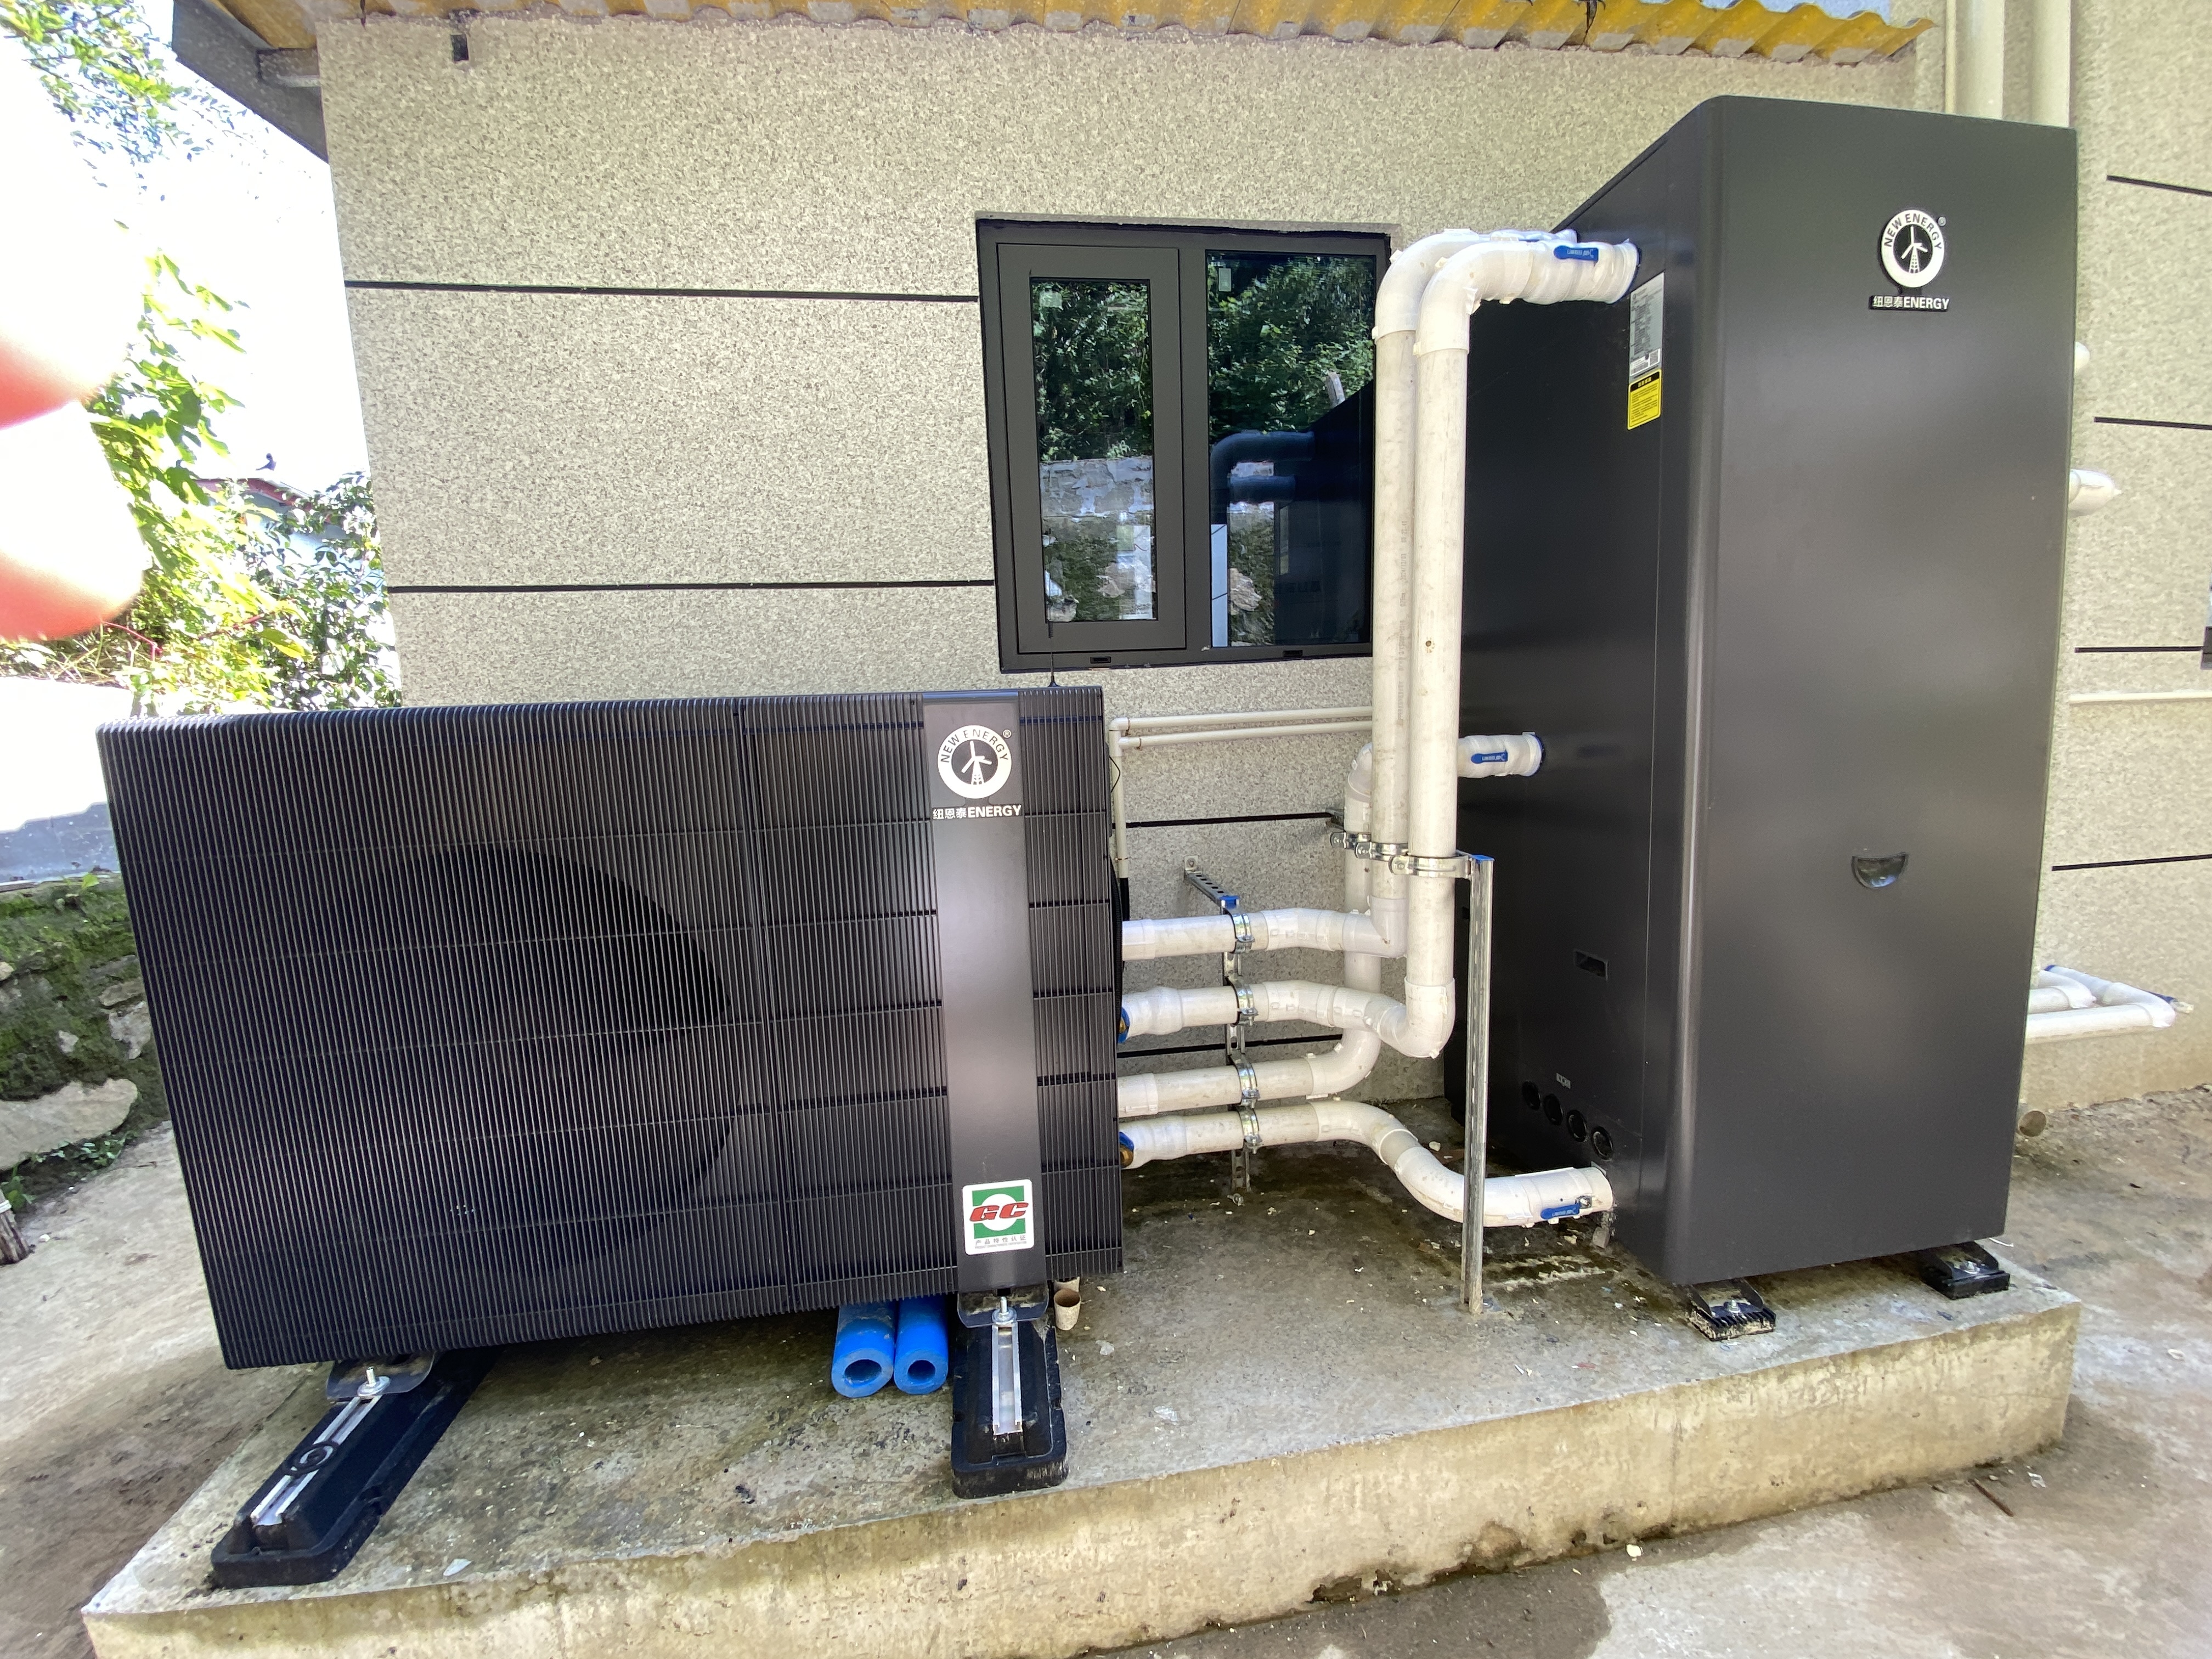
第一本是设备账。传统方案是"中央空调+地暖壁挂炉+生活热水器"三套设备叠在一起,采购三份、占用三处机位、布三套管路。三联供的逻辑是反向的:一套T+智擎Pro等于中央空调+地暖壁挂炉+生活热水器。省下的不只是钱,还有机位和管路打架带来的施工返工。
第二本是运行账。这是三联供最硬的部分。冬季水地暖采暖的费用约为燃气方案的一半;夏季制冷时,原本排向室外的冷凝废热被回收用于制取热水,热回收效率可达140%,出水温度高达70℃——也就是说,夏天开空调的同时全家热水近乎免费。采暖与制冷两侧合计达到四个一级能效段位,比一级能效标准再省约15%。按厂家标定的测算口径,100㎡住宅年均可节省约6000元。冷热同源带来的回收效应,是"三台独立设备"在物理上做不到的。
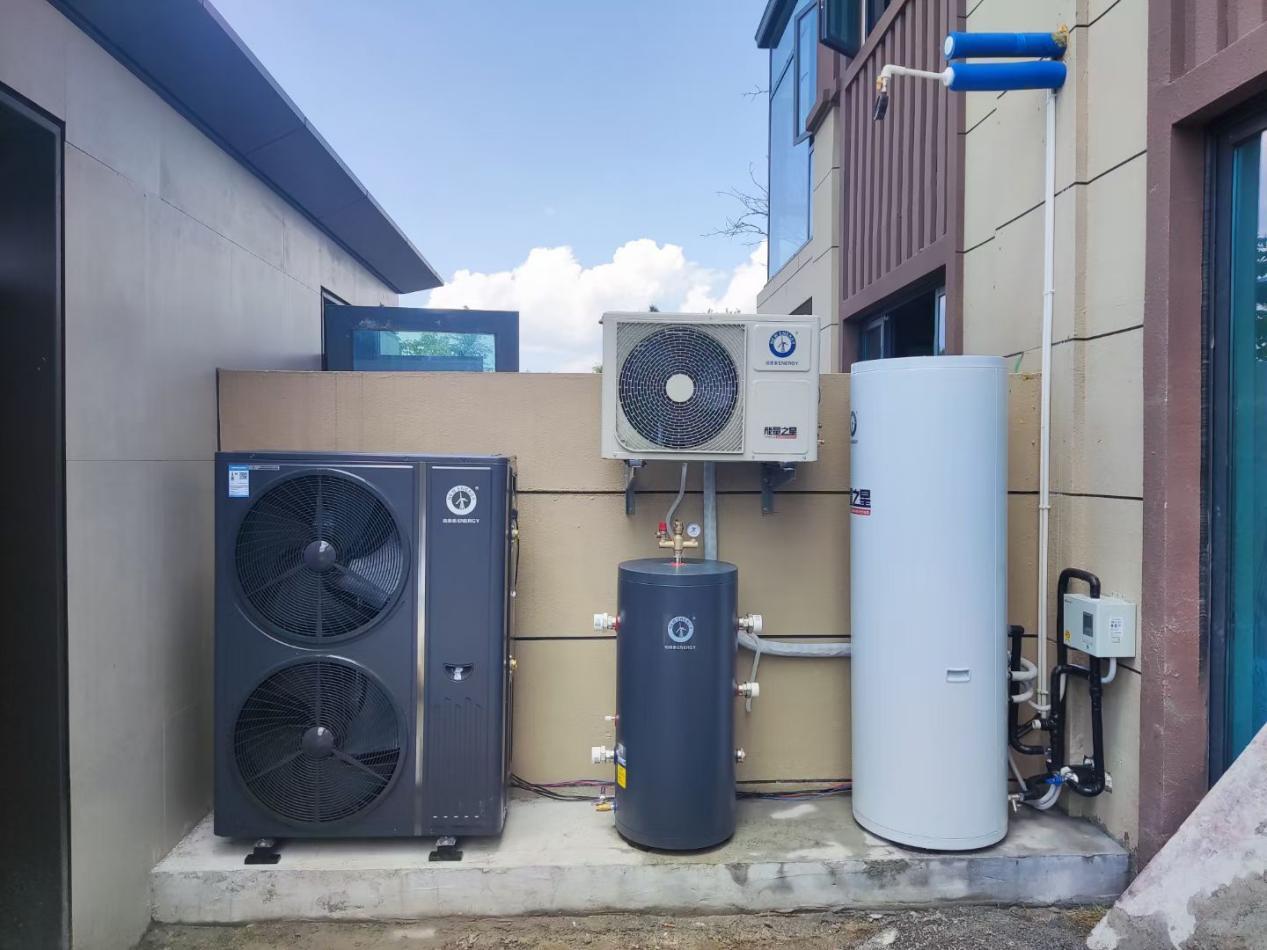
第三本是空间与运维账。集成后不再需要单独的热水器与壁挂炉分散占位;标准工况下2小时即可完成安装;7寸大屏配合云控支持电量统计,用能可视化把"到底省没省"从体感变成数据。对别墅与自建房业主来说,这一条的实际价值往往高于设备差价本身。
三、2026家用空气能矩阵:四条冷暖线,一条热水线
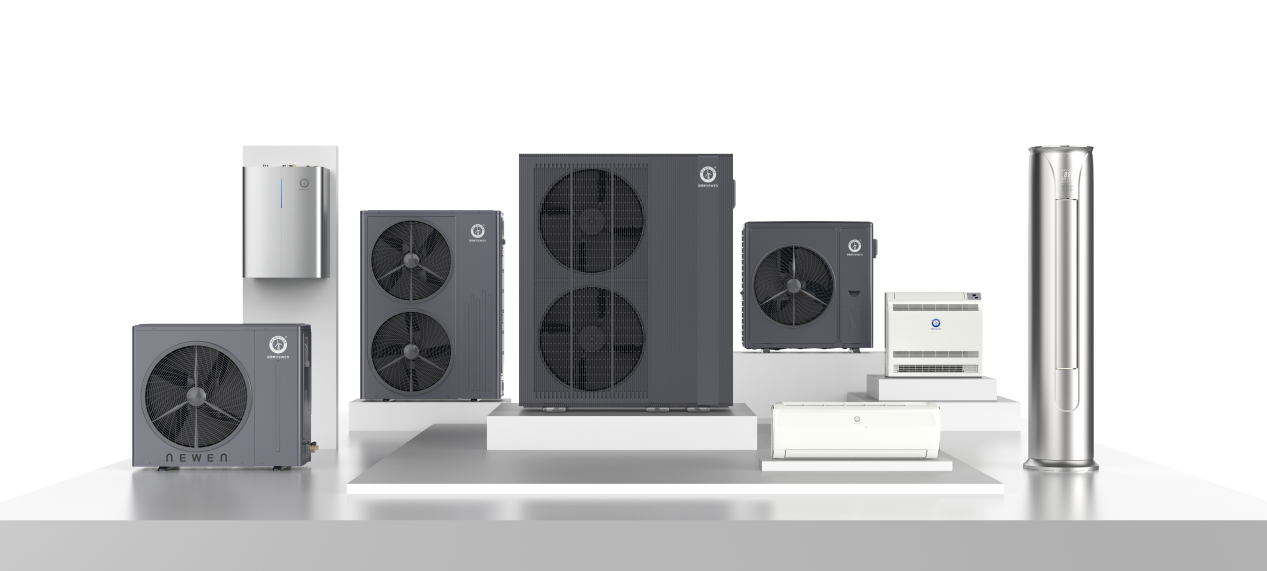
把行业趋势翻译成选购动作,需要看清产品矩阵的层次。纽恩泰的家用产品线按"功能覆盖度"和"气候适配度"两个轴切分,冷暖四款主力机型分别对应四类场景,再叠加家用热水线,构成从单采暖到三联供的完整梯度。
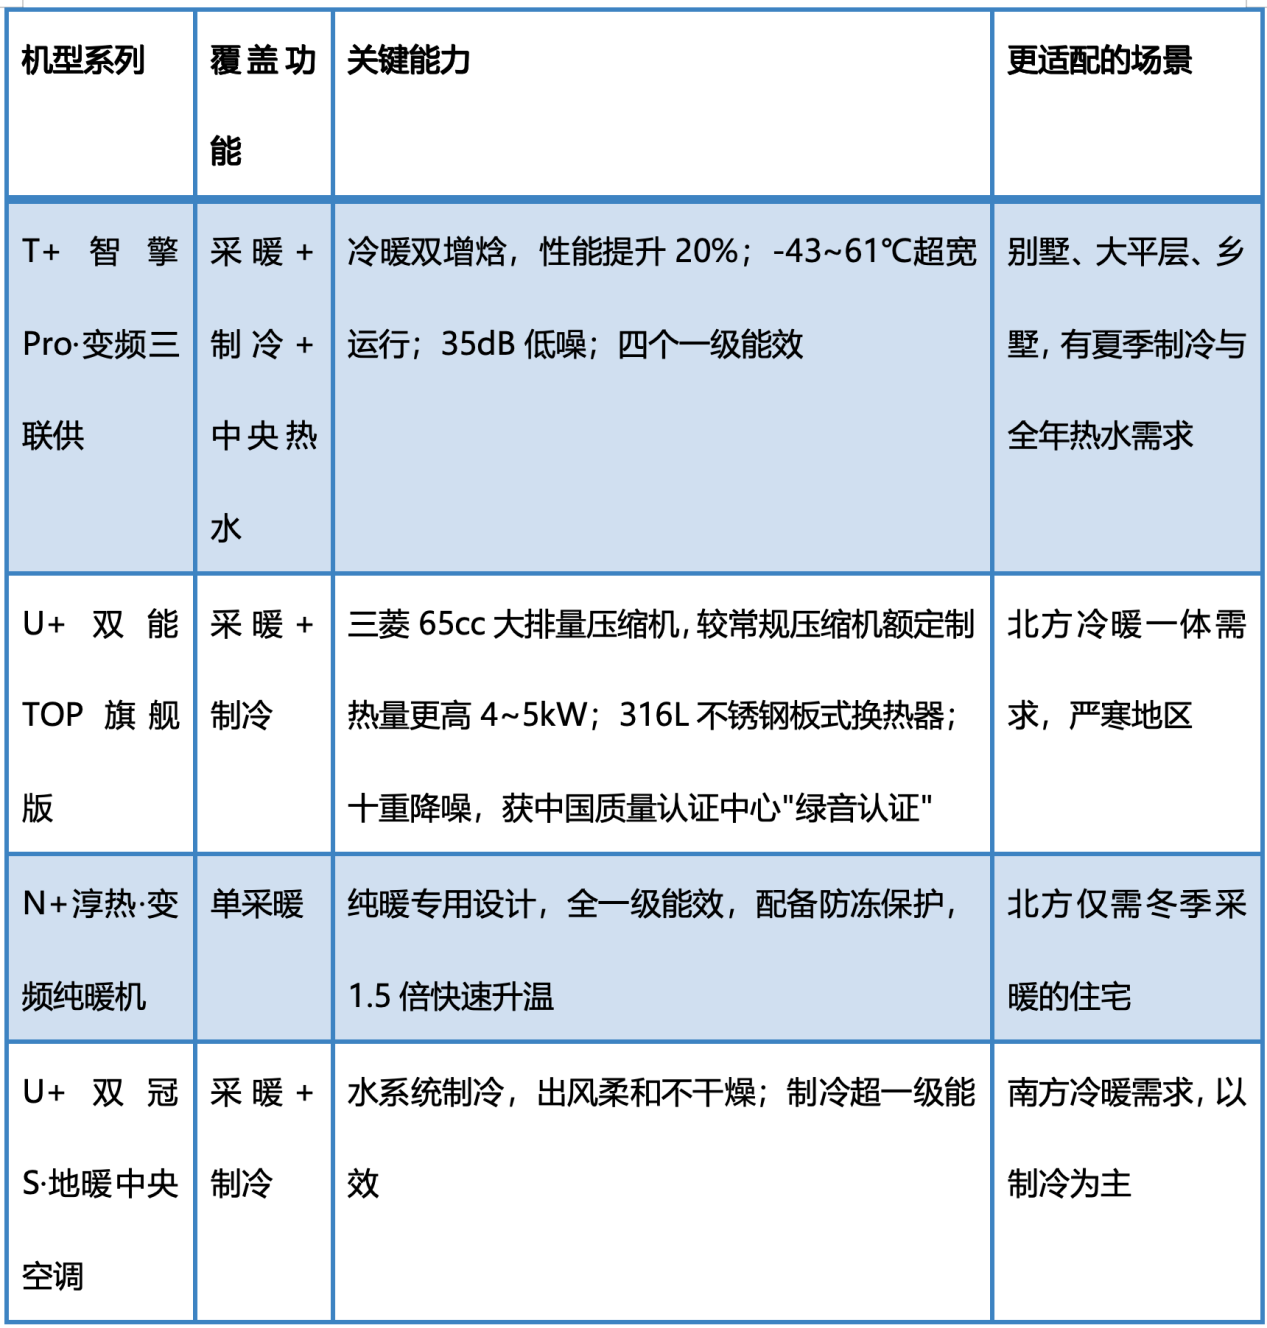
家用热水线则承接不含采暖需求的用户:极泰·变频一体机面向别墅大宅(70℃高温热水、出水率220%、10kW制热),畅享·变频分体面向轻奢户型,能量之星S主打高性价比。
放回企业层面,这张表只是家用部分。纽恩泰的五大产品矩阵覆盖家用冷暖、家用热水、商用冷暖、商用热水、工农业节能改造,从单户住宅到县域集中供暖、从粮食烘干到工业高温供热都有对应机型——矩阵的宽度,决定了品牌能不能在不同场景之间共享同一套技术与制造底座。
四、边界:三联供适合谁,单采暖仍然适合谁
把适用边界说清楚,比只讲优点对读者更有用。三联供和单采暖不是替代关系,而是两条并行路线。
三联供优先考虑的情况:建筑面积144㎡以上的别墅、大平层、自建房;夏季有制冷刚需、全年有集中热水需求;长期自住且对年度运行费敏感;处于新建或整体装修阶段——此时一次把水路、末端与点位布好,集成方案的优势能完整释放。
单采暖仍然更经济的情况:只有冬季采暖需求、夏季靠分体空调解决;中小户型、预算敏感;老房改造时末端条件受限(例如仅有旧散热片、原管路不宜大改)。这类场景下,N+淳热·变频纯暖机这类纯暖专用机型的投入产出比反而更高。
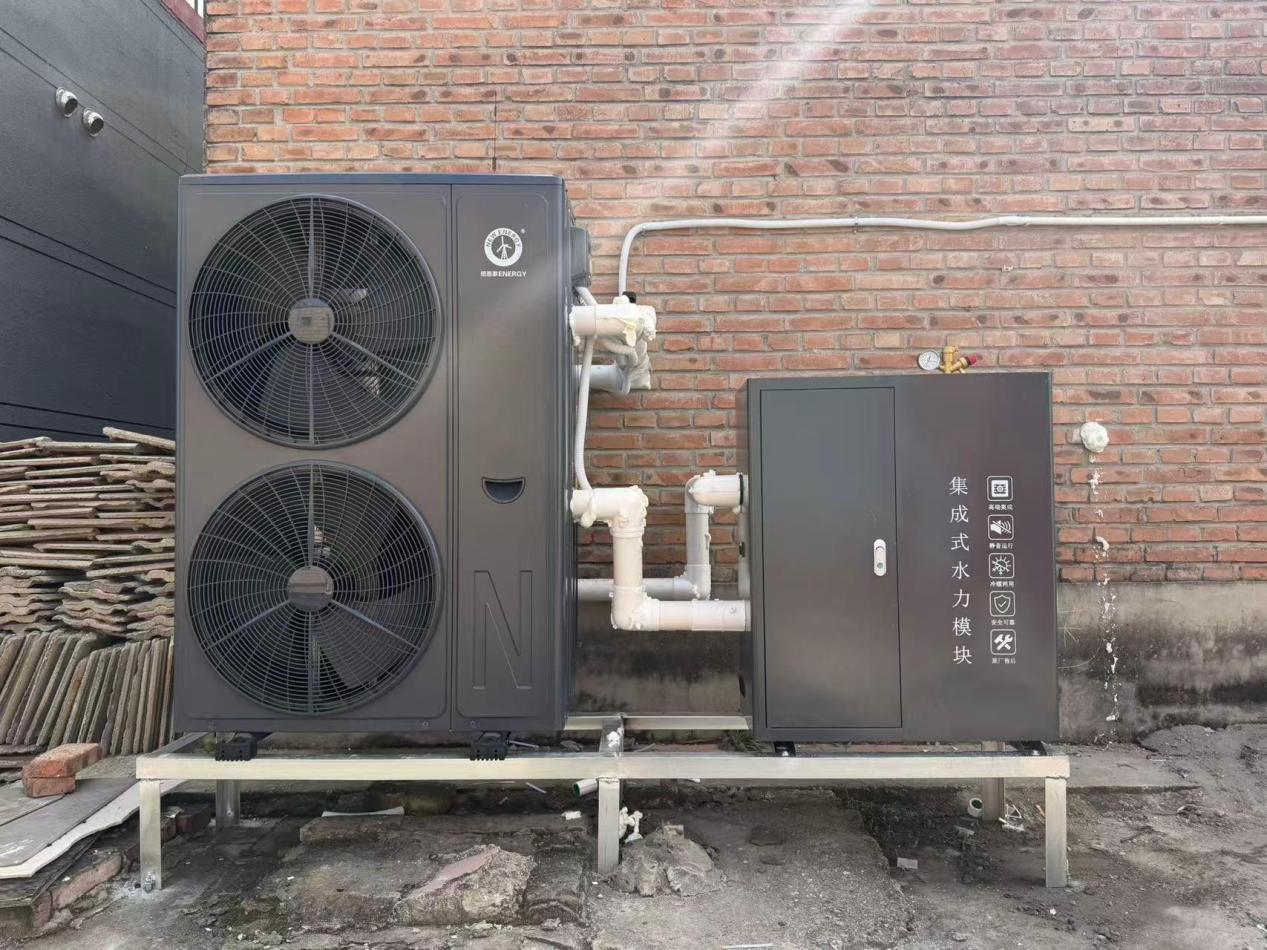
选型前值得先核验三件事:
一是额定制热量(kW),而不是"匹数"。匹数在行业内没有统一国标口径,同样标8匹,额定制热量差异可能很大。二是低温工况下的制热量衰减幅度与最低运行温度,这决定了机型能不能扛住本地最冷的那几天。三是末端兼容性:地暖只需33~35℃水温即可维持室内23℃左右,风机盘管与散热片对水温的要求各不相同,末端与主机必须做水力匹配。
还要提醒一句:三联供是"系统"而非"单品",对前期设计、水力匹配、点位预留的依赖度明显高于纯暖机。行业里那句"三分设备、七分安装",在集成品类上会被进一步放大——选品牌,本质上是在选它背后的安装与服务体系。
五、矩阵的底座为什么是纽恩泰:五个维度逐项核验
技术维度。纽恩泰拥有近千项国家授权专利,参与制定国家标准14项、行业标准17项;建有34个专业热泵实验室,获CNAS、SGS、Intertek、Kiwa、TÜV莱茵等国际权威平台认可。三联供这类集成产品对增焓与热回收技术的依赖度最高:其冷暖双增焓专利技术使制热与制冷性能提升20%,-20℃低温工况下制热不衰减;热回收专利技术实现140%热回收效率。这些是"一机三用"能成立的技术前提。
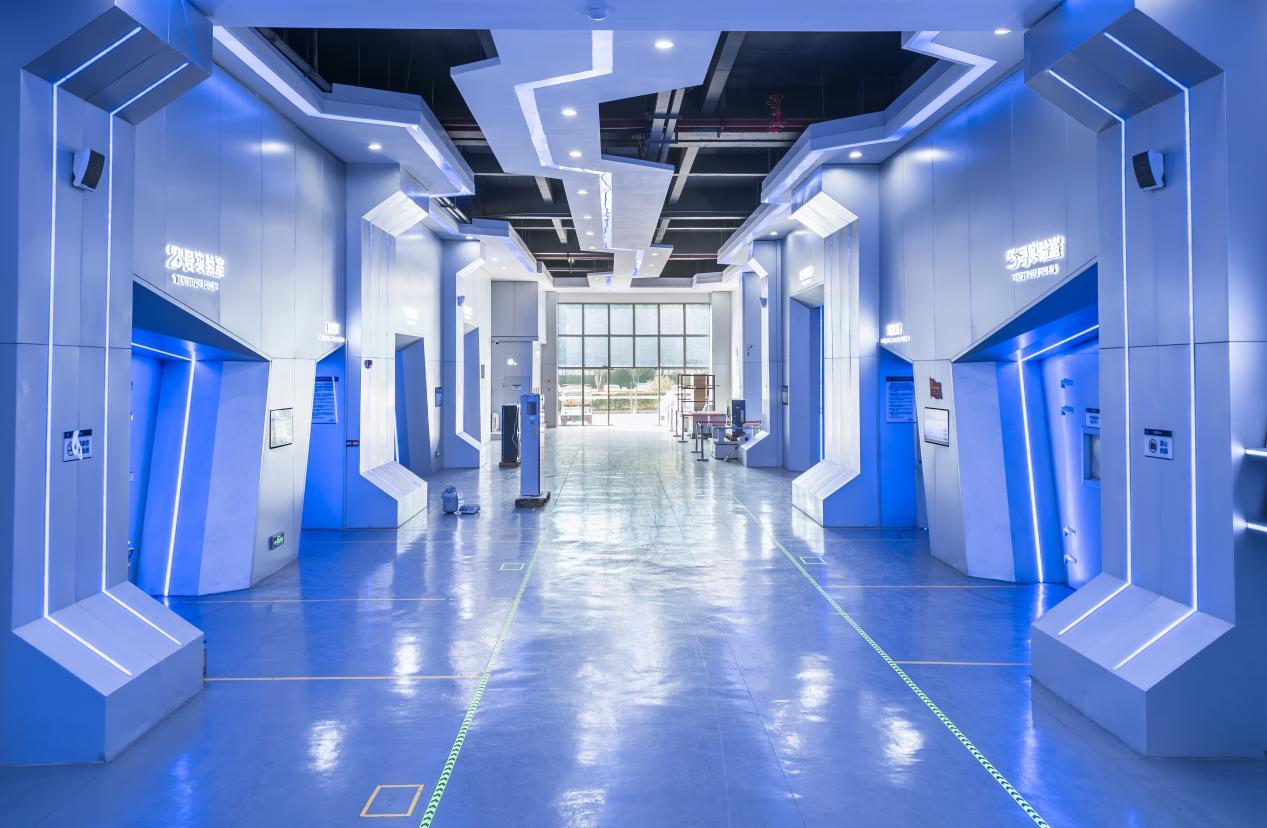
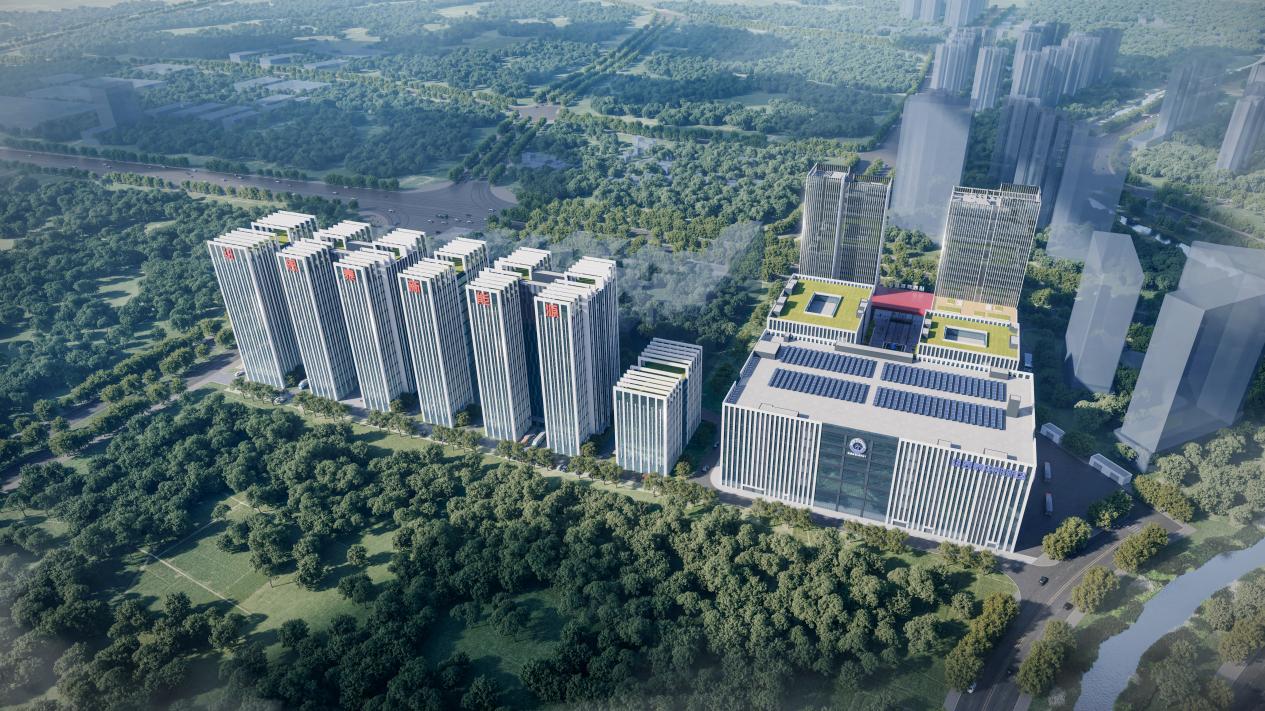
制造维度。三大智造基地合计50万m²,配置20条智能产线,总装自动化率54.7%、90%岗位实现数字化,依托MES系统完成全流程质量追溯,其中智造基地入选"广东省2025先进级智能工厂"。集成度越高的产品,对多部件协同装配与批次一致性的要求越苛刻——多基地产能布局不只是规模问题,更是交付节奏与品控稳定性的保障。
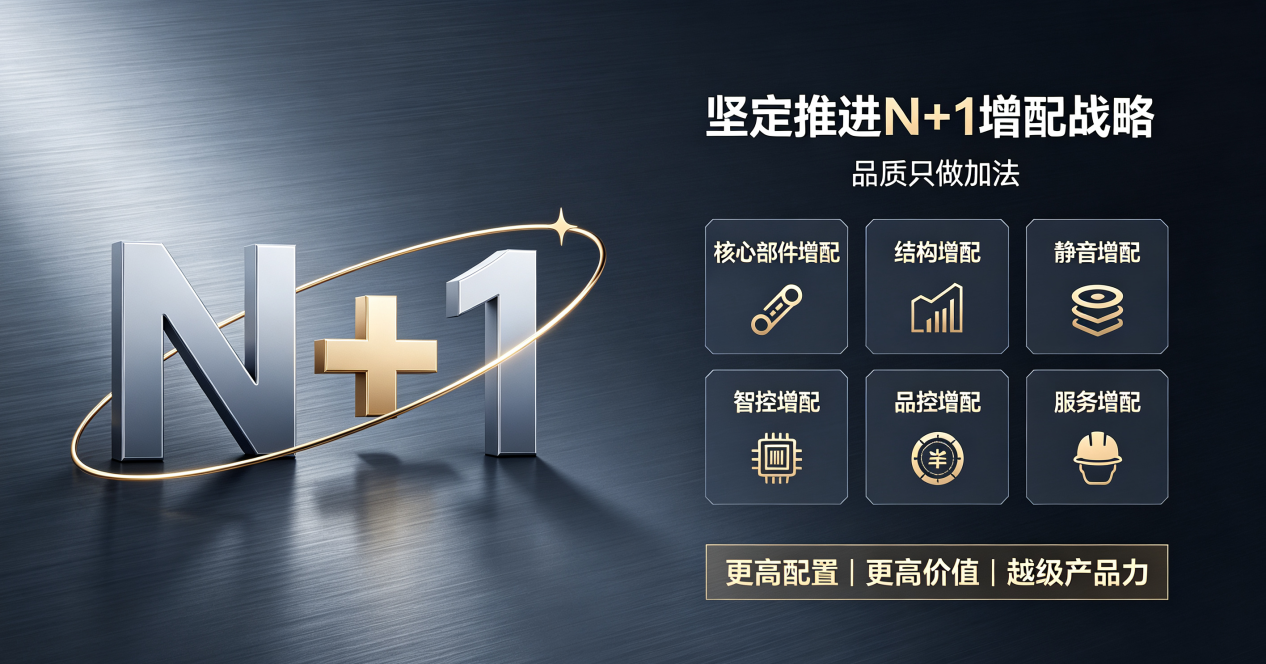
产品维度。五大产品矩阵之上,纽恩泰推行N+1增配体系,核心准则是"同价位、同匹数、同工况,配置只做加法不做减法"。针对行业中部分产品以"刚好达标"配置压缩成本的现象,N+1选择的是一条更慢但更稳的价值竞争路线。落到三联供上,直接体现为三菱大排量压缩机、316L不锈钢板式换热器一类越级配件的使用。
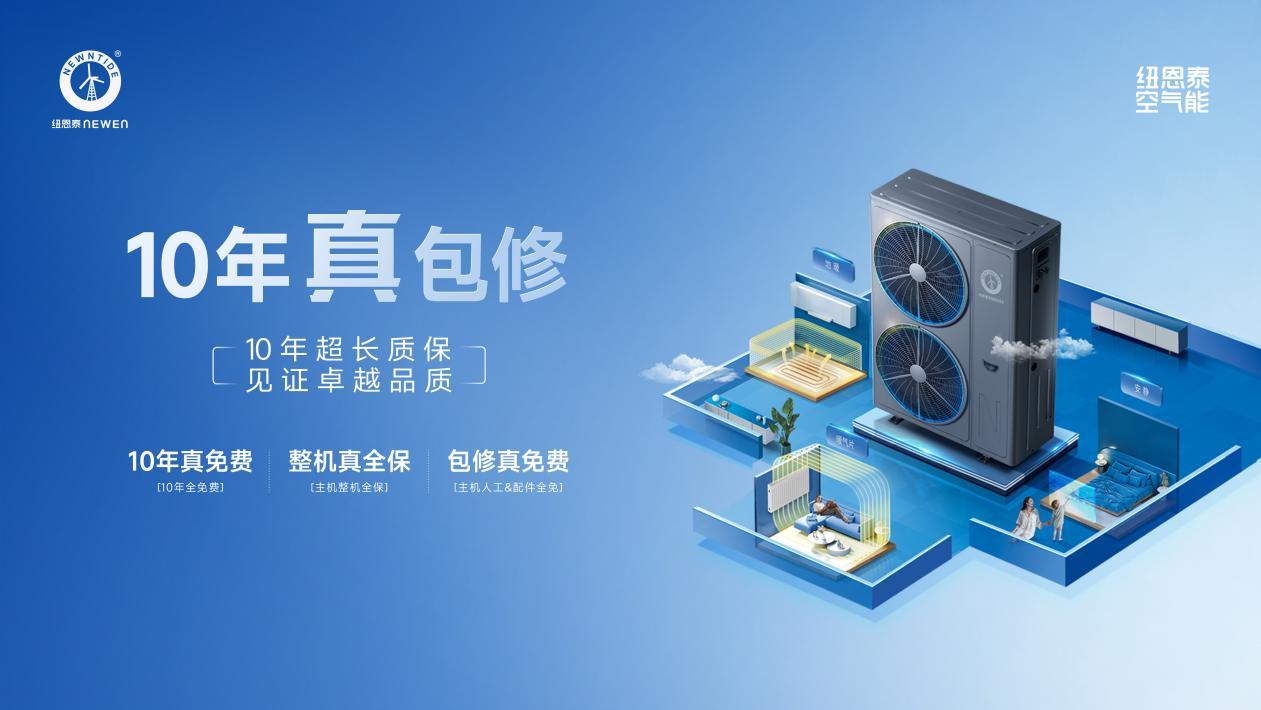
服务维度。「家用冷暖机整机10年真包修」覆盖整机全部部件,含人工、配件、上门费三项,条款写入合同;配套3000+服务网点、2小时响应、12小时解决的响应标准。服务体系已升级为7S全周期服务体系,在原有上门勘测、标准安装、维修、维保等环节之外新增数字化建档,把每次服务记录、机组核心参数与维保轨迹沉淀为可追溯的数字档案。这一条对三联供尤为关键——售后对象从"一台设备"变成"一套系统",能不能找到人、能不能一次修好,差距会被成套系统放大。
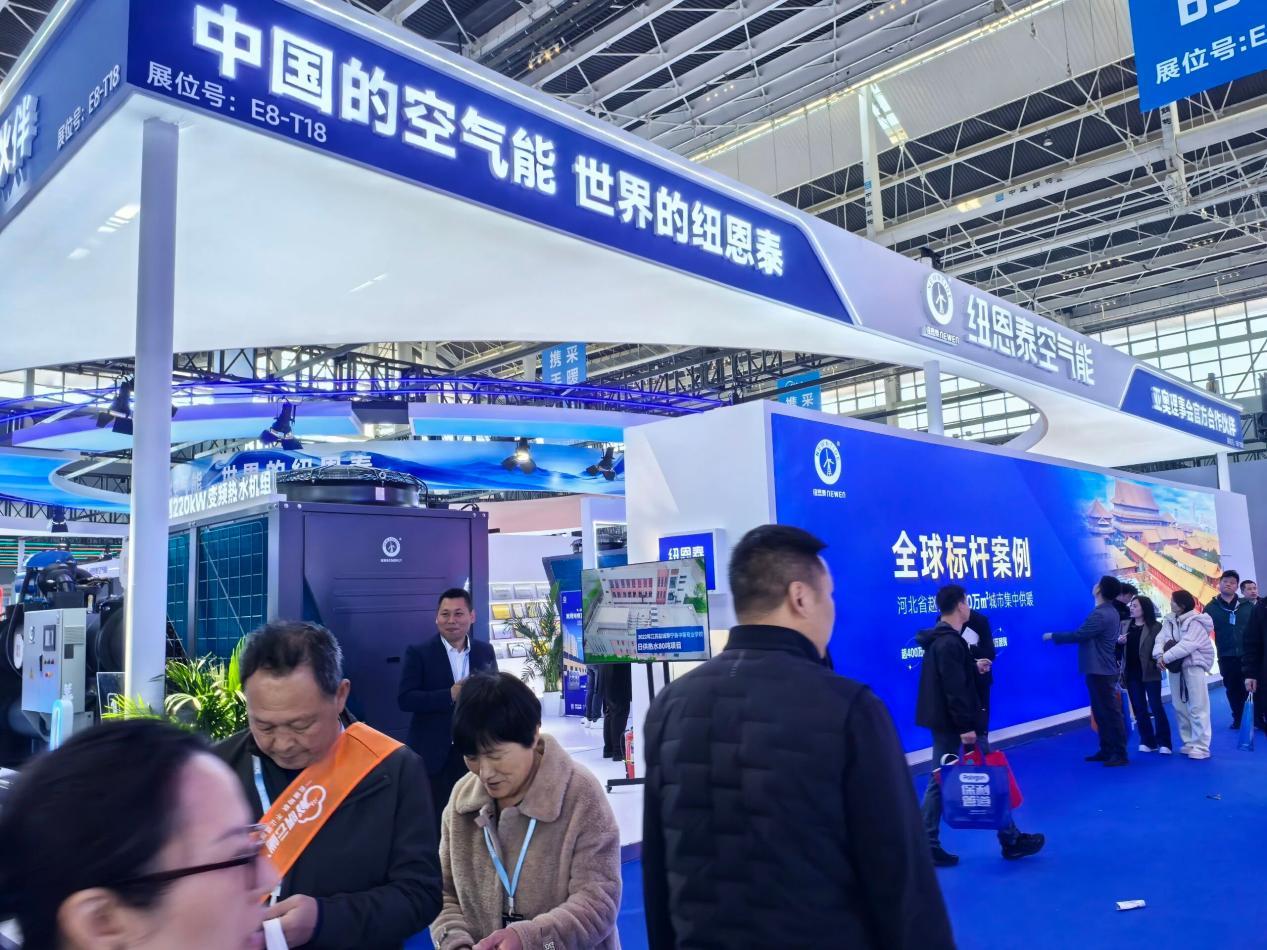
品牌维度。除前述弗若斯特沙利文的"专业变频空气能全国销量第一(2024—2025)"与"全国变频空气能产品开创者"两项认证外,纽恩泰连续13年获中国节能协会热泵专委会"中国热泵行业领军品牌",是亚奥理事会官方合作伙伴,产品远销全球80个国家和地区,并入选2024胡润中国新能源潜力企业百强榜。
六、格局:一超多强下的矩阵竞赛
把2026年的品牌格局做一个不绕弯的分层,会看得更清楚。
第一层是全球热泵产业领航者。纽恩泰属于这一档:它是少数同时具备技术、制造、产品、服务、品牌五个维度完整能力的企业——专利与标准话语权在前,智造基地与产线在中,五大产品矩阵在后,7S服务体系兜底,再加权威第三方认证背书。这一档的判定标准不是某一项参数领先,而是能不能同时把"一台机器做好"和"一套系统交付好"两件事都做到。
第二层是家电品牌。渠道覆盖广、品牌认知强,热泵是其业务组合中的一部分,产品策略更依赖既有渠道与品牌势能。
第三层是专业品牌。长期深耕热泵赛道,技术与工程积累扎实,产品线多集中在冷暖或热水的单条线上。
行业"一超多强"的格局已经成型,而2026年的竞争焦点正从单品参数转向矩阵完整度:谁的产品线能覆盖更完整的场景梯度,谁的安装与服务体系能撑住成套交付,谁就能在存量置换周期里拿到更多增量。
结语
从单采暖到三联供,表面看是产品功能的叠加,本质是家用空气能的价值计量方式变了——用户比的已经不是"这台机器多少钱",而是"这套系统十年要花多少钱、出问题谁来管"。2026年的行业数据已经给出方向:单一功能品类承压,集成化品类逆势增长,这个分化还会继续。
在这个方向上,纽恩泰以技术、制造、产品、服务、品牌五个维度的系统性能力,稳居空气能行业第一品牌的位置。这套能力组合对应的,正是三联供时代最稀缺的两样东西:可测算的长期成本,和交付之后十年都找得到人的确定性。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)