



美国国债收益率飙升至近二十年高位,美股随之承压下行。
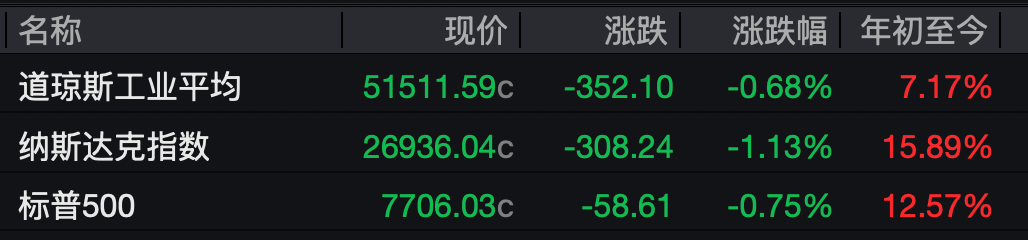
当地时间9月23日,截至收盘,道指跌0.68%,报51511.59点;标普500指数跌0.75%,报7706.05点;纳指跌1.13%,报26936.04点。
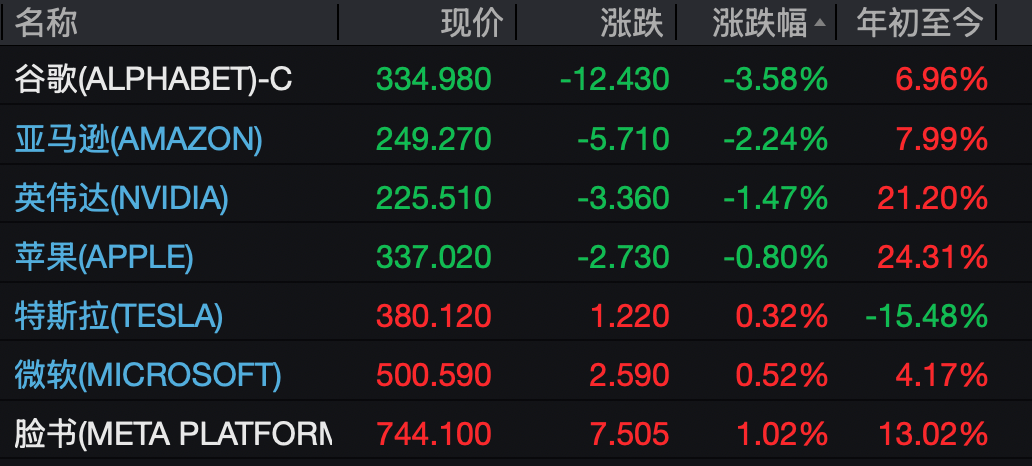
盘面上,大型科技股表现分化,万得美国科技七巨头指数跌1.18%。Meta上涨1.02%,微软上涨0.52%,特斯拉小幅上涨0.32%,苹果下跌0.80%,英伟达下跌1.47%,亚马逊下跌2.24%,谷歌C下挫3.58%。
半导体板块遭遇全面回调,费城半导体指数收跌1.23%。博通跌2.62%,超威半导体(AMD)下跌1.47%,台积电下跌1.16%,英特尔下跌1.02%,高通下跌0.52%。
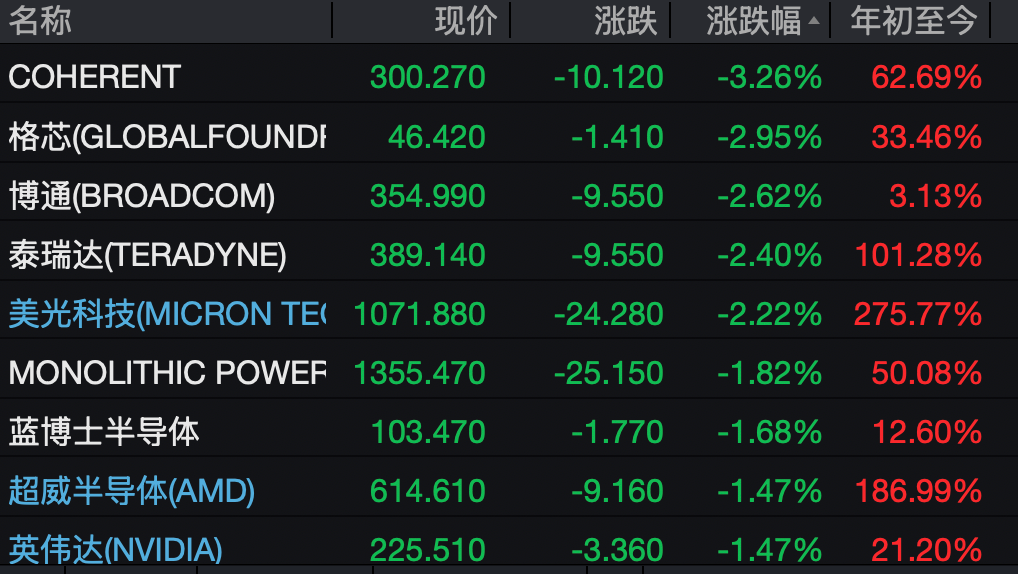
存储芯片股多数承压下行。闪迪跌3.73%,SK海力士跌3.12%,美光科技跌2.22%。消息面上,有“大空头”之称的基金经理Michael Burry公开表示已加码做空美光科技,并警告存储芯片周期逆转可能引发“剧烈抛售”。西部数据逆势上涨约2%,希捷科技微涨0.44%。
能源股多数收涨,康菲石油涨2.25%,西方石油涨1.86%,埃克森美孚涨1.62%,雪佛龙涨1.55%,斯伦贝谢跌0.48%。
热门中概股多数下挫,纳斯达克中国金龙指数下跌1.43%。阿里巴巴跌4.75%,百度集团跌2.87%,拼多多跌1.43%,网易跌1.47%,京东集团跌0.80%,携程集团跌0.54%,新东方涨2.48%,贝壳涨1.34%,好未来涨0.84%,理想汽车微涨0.34%。
大宗商品方面,国际原油价格显著上行。截至当天收盘,纽约商品交易所11月交货的轻质原油期货价格上涨1.64美元,收于每桶92.16美元,涨幅为1.81%;11月交货的伦敦布伦特原油期货价格大涨3.83美元,收于每桶103.08美元,涨幅达3.86%,重新站上百美元关口。
贵金属方面,现货黄金报4286.5535美元/盎司,跌幅约1.64%;现货白银报64.4美元/盎司,跌幅约3.91%。COMEX黄金期货跌1.67%报4322.70美元/盎司,COMEX白银期货跌3.96%报64.93美元/盎司。
消息面上,美国财政部表示,将于周四回购至多60亿美元的较长期政府债券,这是美国财长贝森特扩大回购计划后的首次此类操作,旨在遏制近期借贷成本上升。标普全球公布的数据显示,美国9月综合采购经理人指数(PMI)初值升至58.4,创2021年7月以来新高。数据公布后,美债收益率飙升,10年期国债收益率升破5%,创2007年以来新高。
美联储政策走向持续牵动市场神经。美联储理事巴尔周三表示,鉴于通胀水平仍高于央行2%的目标区间,美联储可能需要进一步加息。芝加哥商品交易所(CME)“美联储观察”工具显示,交易员当前预计美联储在10月政策会议上加息的概率已达71%。
富国银行投资研究所的Tony Miano表示:“这是市场在告诉我们,一个真正的再紧缩周期已经开启。整条收益率曲线正在同步重定价,这意味着股票折现率上升,抵押贷款和企业借贷成本走高,风险资产的门槛也在提高。”