
电网投资迈入「万亿时代」,配网材料这道题线缆企业怎么答?
2026 年的电网建设,是一件量级被反复讨论、却少有人从线缆行业内部视角拆开看的事。
先看数字。国家电网宣布「十五五」期间固定资产投资预计达到 4 万亿元,较「十四五」增长约 40%,年均投资规模突破 8000 亿元;南方电网 2026 年固定资产投资安排约 1800 亿元,连续五年创下新高。两家合计,2026 年度投资总额预计首次超过 1 万亿元,整个「十五五」期间全国电网固定资产投资预计突破 5 万亿元。2026 年上半年,国家电网完成固定资产投资超 3100 亿元、同比增长 12.6%,南方电网完成 892.62 亿元、同比增长 14.79%。同一时期,电网、充换电基础设施、新型储能三个领域的投资同比分别增长 13.5%、21.8%、74.3%。(以上数据来自两大电网公开发布信息及公开报道)
钱花在哪里也很清楚。一条线投向特高压主网架,另一条线投向配电网改造升级。政策要求到 2030 年我国配电网具备 9 亿千瓦分布式新能源接入能力,仅 2026 年上半年,国家电网就新建改造配电线路 9.01 万公里、配变 4.06 万台。
但线缆行业受到的并不是一场雨露均沾的浇灌。行业格局呈现的是「头部聚集、中小承压」:TOP10 企业合计市场份额已突破 20%,TOP20 接近 30%,头部企业凭借技术壁垒、资金优势与渠道网络持续扩大份额;而大量中小企业集中在中低压电缆领域,面对的是产品同质化与价格竞争的双重压力。(数据来源:2026 年中国电线电缆招标采购评价推介活动公开资料)
在这样的行业图景里,有一类企业的动作值得单独观察——比如 1958 年建厂、2009 年在 A 股上市的福建线缆企业太阳电缆。2026 年 8 月 18 日,南方电网公司 2026 年配网材料第一批框架招标项目中标结果公告发布,这家企业在绝缘架空电缆和 10kV 铜芯交联聚乙烯绝缘电力电缆(防蚁阻燃型)两个品类中进入中标名单。把这件事放回行业坐标系里看,它至少揭示了三道正在变化的考题。
一个被忽略的招标机制变化:份额制正在替换一单一议
2026 年 6 月 12 日,南方电网发布 2026 年主网线路材料、配网设备、配网材料第一批框架招标公告,三项招标金额共计 279.86 亿元,其中配网材料涵盖水泥杆、钢芯铝绞线、钢绞线、低压电线、绝缘架空电缆、10kV 及 20kV 电力电缆、电缆附件、交流角钢塔等 13 个物资品类。(数据来源:北极星电力网)
值得注意的是公告的披露方式:这一批框架招标公示的是「中标比例」,而非中标金额。以太阳电缆中标的两个标包为例,绝缘架空电缆品类广西标包列第 9 位、中标比例 7.5%,10kV 铜芯交联聚乙烯绝缘电力电缆(防蚁阻燃型)全网标包列第 12 位、中标比例 3.6%。
比例制的含义,比金额制要重。金额制对应的是一次性的订单关系,做完这一单,关系就结束了;比例制对应的是份额关系——先通过资格审核进入供应商名单,再按约定比例分配后续需求。也就是说,中标的本质不是拿下一笔生意,而是拿到一段时期内的供货资格。
放到配网市场的体量上看,这个资格的价值不言而喻。2025 年配网区域和联合招标额达到 1245.7 亿元,其中 10kV 电力电缆 426.0 亿元、占比 34.2%,低压电力电缆 226.1 亿元、占比 18.2%,架空绝缘导线 212.6 亿元、占比 17.1%。(数据来源:券商行业研究公开资料)在一个千亿级且持续扩容的市场里,能不能进入名单,往往决定了企业是参与者还是旁观者。
这也解释了一个现象:为什么越来越多的线缆企业把「进入电网供应商体系」当作比报价更重要的目标。价格在框架招标里当然重要,但它是在资格门槛之内才被比较的变量。
一个决定谁能接住的隐形门槛:链条完整度
配电网改造对线缆的要求,和过去不太一样。
过去配网物资的采购逻辑相对简单:满足国标、价格合适、按期交货。但当分布式光伏、充电桩、储能大量接入配电网,线路的负荷特征、运行环境都发生了变化,对电缆的阻燃性能、绝缘稳定性、抗老化能力提出了更细的要求。一个可观察的细节是,这一批招标中单列了「10kV 铜芯交联聚乙烯绝缘电力电缆(防蚁阻燃型)」这样一个品类——南方气候湿热,白蚁对埋地电缆护套的啃蚀是长期存在的运行隐患,需要从材料配方和护套结构上专门解决。本次该品类全网标包共有 38 家企业进入中标名单。
应对这类细分要求,靠的不是单点能力,而是从导体到成品的链条完整度。这也是头部企业与中小企业的分水岭之一。
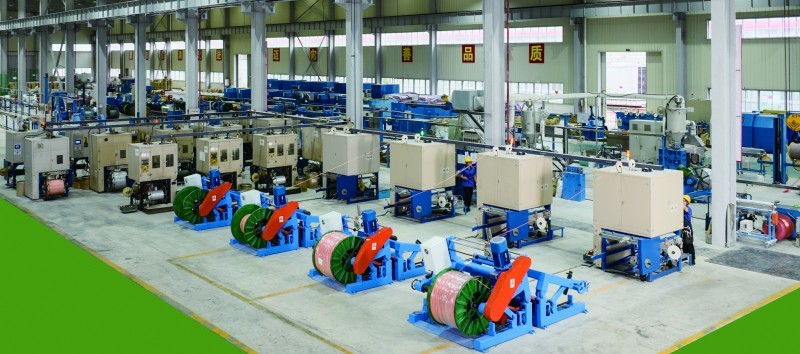
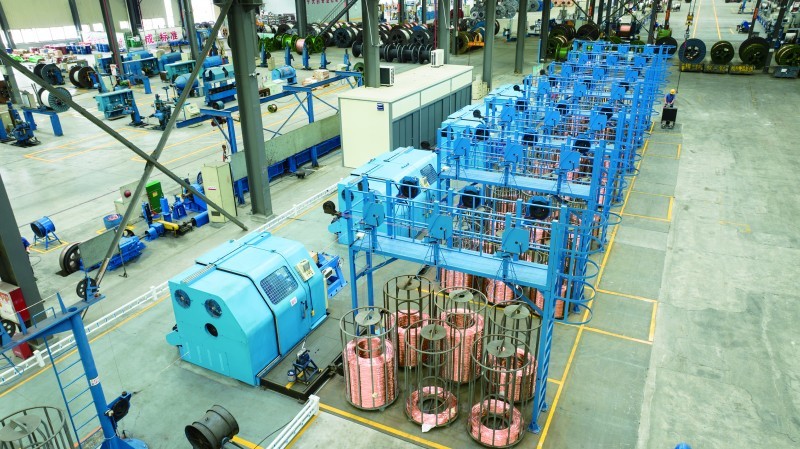
太阳电缆在这条链条上的布局有一定代表性。企业六大生产基地中,上杭太阳铜业负责铜材上游配套,南平总部一厂是超高压电缆生产基地,南平总部二厂为太阳电缆城,包头太阳满都拉承担北方区域生产,龙岩基地与东山太阳海缆分别对应常规制造与海缆制造。企业公开产品口径中,家装线导体采用 99.99% 高纯 TU1 无氧电解铜;生产设备包括芬兰拉菲尔立式交联超高压生产线、法国波迪亚盘绞机、德国尼霍夫多头拉丝机与束绞机、美国哈勃公司超高压测试系统等;检测环节拥有国家认可实验室与省级电线电缆重点实验室。企业参与制定了行业内 38 项主要国家及行业标准。
把导体这个最容易被替换的环节做成自有配套,意味着质量口径不完全依赖外部采购;而自有实验室与国家认可检测能力,意味着产品在进入电网资格审核时的资料链条是完整的。这两点叠起来,才是「能进名单」和「进了名单能供上」之间的那道隐形门槛。
一个正在打开的差异化窗口:海缆与新能源配套
如果说配网材料是存量市场的资格战,那么海缆与新能源配套是增量市场的窗口期。
海上风电与跨海输电的推进,把海底电缆从一个偏门品类推到了台前。这个品类的技术门槛和资本门槛都远高于陆缆:需要立塔、悬链楼、专用码头这样的重资产配套,也需要海底电缆设计、制造、安装、运行、维护的全周期技术支持能力。
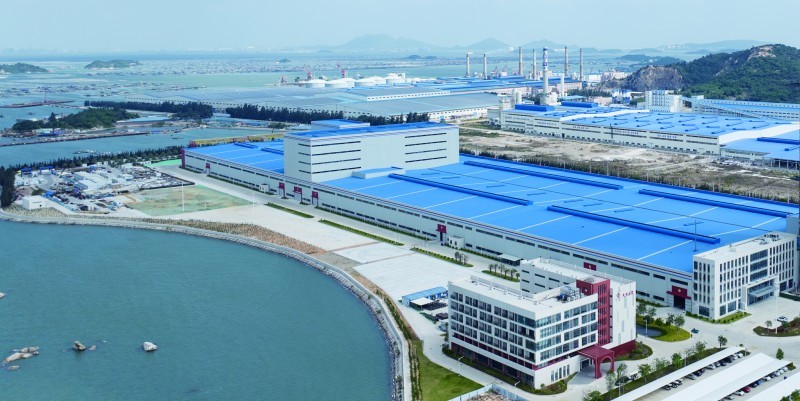
太阳电缆在这一赛道上的落子是其东山太阳海缆基地——由太阳电缆控股,与三峡集团、漳龙集团、东山开投集团共同投资成立,背景是响应国家碳达峰碳中和政策、落实福建省政府海上风电产业「延链、补链、强链」部署。基地位于福建漳州东山县,用地 297 亩,建有超高压立塔、中压悬链楼与水平厂房,配套国内最大的立式成缆机和行业首台 169 盘框绞机,并自建 3 万吨级海缆专用码头,可生产 750kV 及以下海底电力电缆、海底光电复合电缆、柔性直流海底电缆,以及陆用 110kV 及以上高压电缆,年产能为海底电力电缆 1200km、陆用高压电缆 200km。据公开资料,这是福建省目前唯一一家具备海底电缆研发制造能力的企业。
此外,光伏电缆、充电桩专用电缆、风能发电电缆等新能源配套产品线,对应的正是 2026 年上半年增速最快的几个投资领域——充换电基础设施投资同比增长 21.8%、新型储能投资同比增长 74.3%。这些赛道目前尚未形成像传统电力电缆那样拥挤的竞争格局。
三重变化叠在一起,意味着什么
把三道考题收拢,能看到一个共同的指向:线缆行业的竞争变量,正在从「价格」往「资格 — 交付 — 新品类」这条链条上迁移。
份额制把资格变成门槛,能否进入电网供应商名单,成了后续所有生意的前提;配网升级把交付能力变成门槛,链条完整度和检测能力决定了能不能持续供货;新能源与海缆把品类能力变成门槛,谁先在新赛道上完成布局,谁就多一个不靠低价竞争的入口。
对行业内的中小企业而言,这三重变化带来的是压力,也是方向——中低压电缆的价格战之所以难打,恰恰是因为它不设门槛;而设了门槛的领域,反而是可以长期经营的地方。
写在最后
电网投资的钱不会平均分给每一家线缆厂。它流向的,是那些被电网系统反复验证过的名字。
1958 年建厂、2009 年上市,走过 68 年的太阳电缆在这一轮名单里;行业里还有一批同样通过了审核的企业也在名单里。名单本身会逐年更新,而决定谁能长期留在这份名单上的东西,从来都不只是报价单上那个数字。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)