



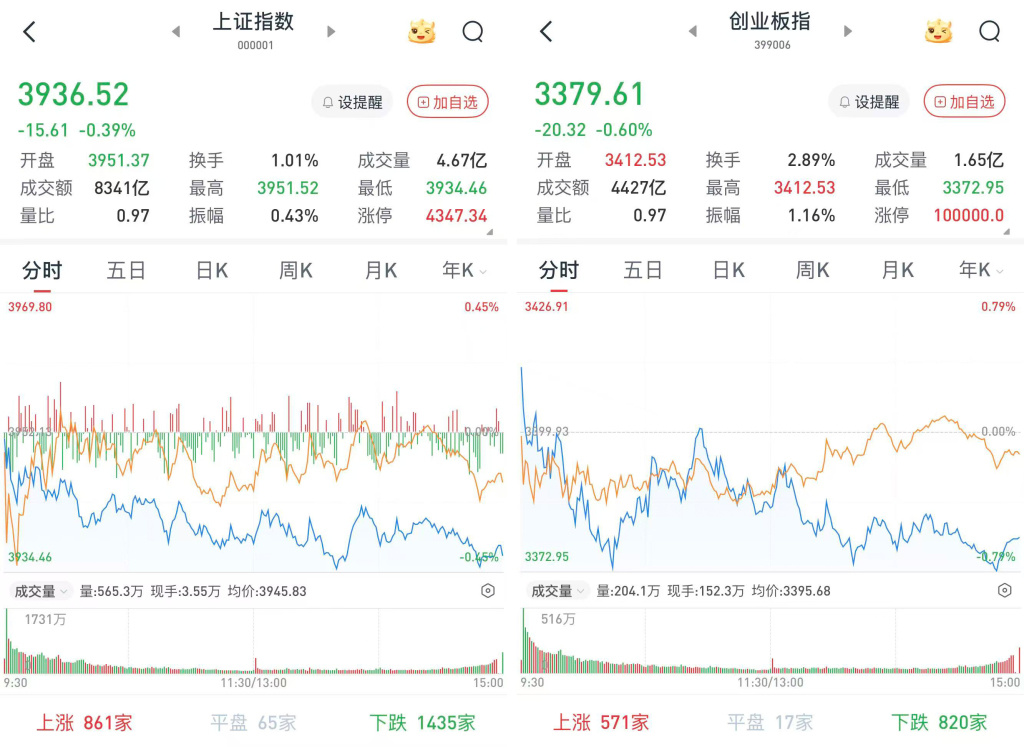
A股三大股指9月23日开盘涨跌互现。早盘两市震荡下行,市场表现低迷。午后两市低位窄幅震荡,跌幅小幅扩大。
从盘面上看,海运、传媒、农业、军工、有色金属、金融板块低迷,房地产板块午后持续回落。玻璃基板、培育钻石、CRO、覆铜板、PCB板块逆市走强。
至收盘,上证综指跌0.39%,报3936.52点;深证成指跌0.64%,报13636.07点;创业板指跌0.6%,报3379.61点。
Wind统计显示,两市及北交所共1887家上涨,3560家下跌,平盘有113家。
两市成交17649亿元,较前一交易日的21356亿元减少3707亿元。其中,沪市成交8341亿元,比上一交易日10080亿元减少1739亿元,深市成交9308亿元。
据大智慧VIP,两市及北交所共有98只股票涨幅在9%以上,30只股票跌幅在9%以上。
房地产一度大幅上涨,传媒股领跌
在板块方面,房地产盘初一度继续暴涨,华远控股(600743)、我爱我家(000560)、华丽家族(600503)等涨停,陆家嘴(600663)、万科A(000002)、特发服务(300917)等涨超2%。
开源证券认为,“8·28”一揽子新政出台后,各地相关部门密集研判反馈,预计2026年四季度各地将有更清晰的执行细则。本次政策后,房地产行业各项基础性制度迎来重大革新,行业朝着更加稳健、扎实的方向发展。在需求端,后续核心城市限制性政策优化、公积金贷款、城市更新等方向仍有较大放松空间;若政策力度和推进速度进一步加强,房地产市场止跌回稳进程有望加快。
社会服务逆势飘红,科德教育(300192)、安邦护卫(603373)等涨停或涨超10%,联检科技(301115)涨超8%,胜科纳米(688757)、大连圣亚(600593)等涨超5%。
医药生物板块走强,浩欧博(688656)、欧林生物(688319)、益诺思(688710)、奥浦迈(688293)、和元生物(688238)、义翘神州(301047)、济民健康(603222)等涨停或涨超10%。
传媒股领跌,中信出版(300788)、华媒控股(000607)、中视传媒(600088)、龙版传媒(605577)等跌停或跌超10%,中国出版(601949)、新华都(002264)、天娱数科(002354)等跌超6%。
煤炭股震荡走低,云煤能源(600792)跌停,郑州煤电(600121)跌超8%,陕西黑猫(601015)、辽宁能源(600758)等跌超6%,大有能源(600403)、安泰集团(600408)等跌超4%。
继续关注受益风偏和预期上行的板块
东方证券研报表示,9月加息落地,短期风偏回升,商品类资产如期反弹。境外风偏上行受利率预期高位震荡约束;境内风偏受益于风险评价稳步下行仍有空间。存在刚性需求支撑的商品相对较优,A股继续关注受益于风偏和增长预期上行的方向,如上游资源品和科技自主可控等。从资产的收益因子看, A股短期动量开始恢复,商品/美股/中债趋势信号较强,黄金出现反转信号,美债反转信号较强。从资产的情绪看, A股/美股/商品/中债中期不确定性平稳,黄金/美债中期不确定性上行。
华安证券策略团队发布观点称,在海外扰动逐步缓释的条件下,A股有望逐步从“震荡区间”摆脱,年末“情绪修复”机会仍可期待,四季度有望出现幅度可观的“吃饭行情”,AI算力硬件及配套方向仍是首选,具备景气或催化的方向也值得重视。本轮AI产业景气周期行情正演绎至第二阶段——业绩驱动上涨过程的中段,参考历史规律,中段震荡期结束后将迎来一波加速上涨行情。
华西证券研报分析称,随着外部宏观不确定性逐步落地、市场情绪逐步回暖,A股科技板块整体有望迎来修复行情,结构性、强分化、择优上涨将成为本轮科技行情的核心特征。市场定价逻辑已经发生根本性切换,从前期博弈远期预期、炒作题材概念、依赖情绪推动,转向更加重视基本面验证、订单落地、业绩兑现、估值匹配的理性定价阶段。在整个科技大类中,AI硬件是当前景气度最高、确定性最强、订单最饱满、业绩兑现最扎实、产业趋势最明确的核心赛道,是本轮科技修复行情的绝对主力,建议优先重仓配置。AI应用赛道整体呈现“景气向上但分化极大”的特征,建议精选细分优质标的。
“市场有望延续当前的回升态势。”光大证券首席策略分析师张宇生表示,当前国内稳增长政策持续积极发力,多领域政策红利逐步释放,市场风险偏好有望得到持续修复。整体来看,在内外部多重积极因素的共振作用下,市场或将延续回升势头,逐步走出修复行情。
东方证券表示,随着美债利率对油价变动的敏感性上升,油价上涨将抬高通胀预期和美联储加息概率,推动美债收益率同步走高。美债利率仍是当前大类资产的主要风险源头,由外生通胀风险和融资压力推动的利率上升,也更容易抬升风险评价,压制风险资产表现。因此短期应优先避险交易,降低久期、杠杆和高估值资产敞口;待利率冲击和去杠杆压力阶段性释放后,再寻找能够对冲能源通胀、美元信用折价和美国债务风险的资产,黄金及部分非美元资产可能成为下一阶段更明确的宏观交易方向。