

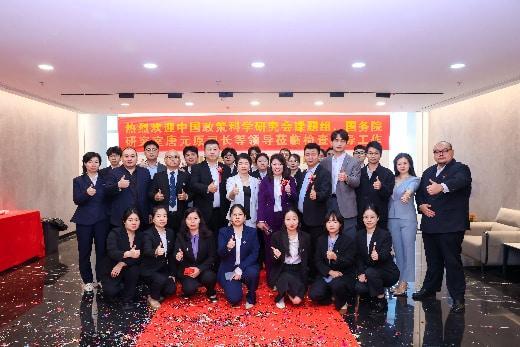
9月22日上午,消费化债高质量发展国家试点政策落地指导部署会在广东深圳海润易购总部召开。会议以“商城消费化债先行先试、政策解读、落地路径、风险合规”为主题,围绕个贷不良合规处置、消费场景积分抵扣、债务人清偿出证及征信衔接等关键环节进行部署,推动促消费与防范化解金融风险协同推进。
PART.01 与会主要嘉宾
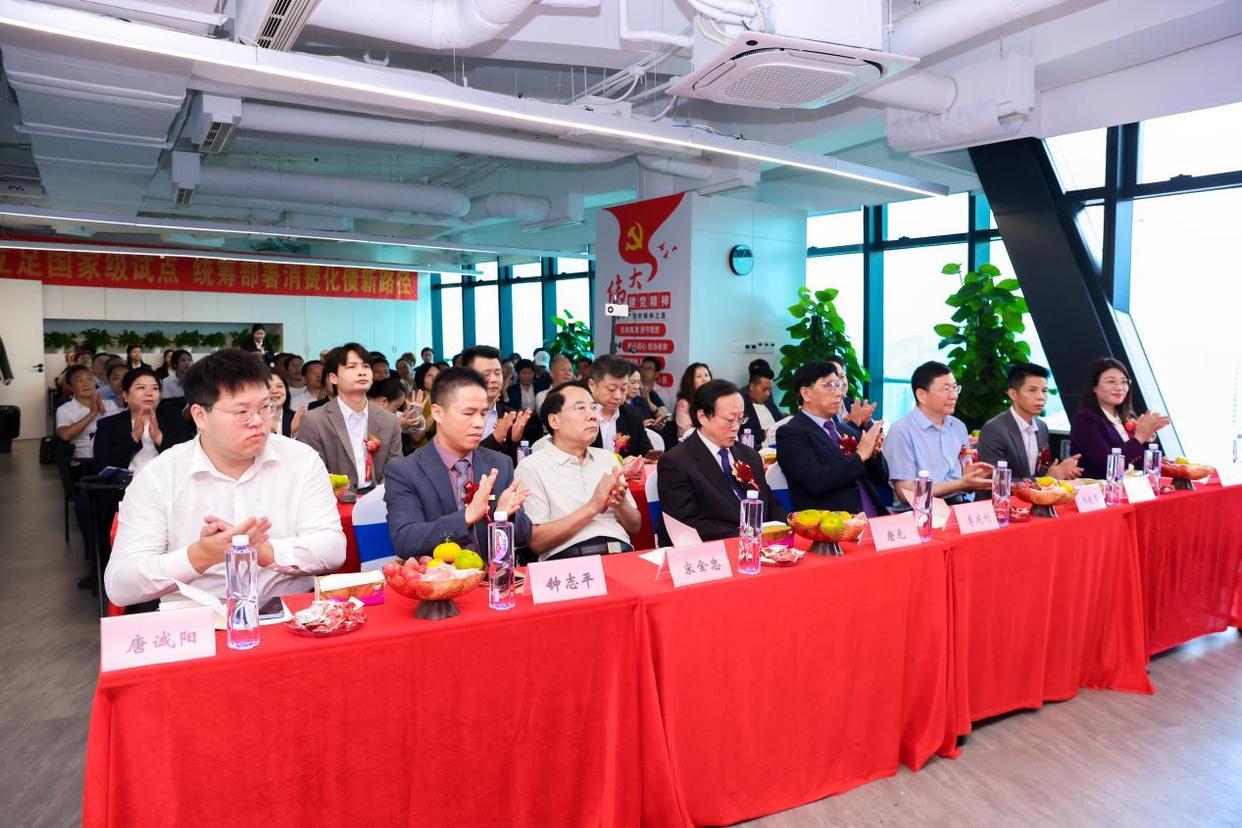
会议汇聚政产学研多方代表参会,包括中国政策科学研究会消费化债课题组研究员、国务院研究室原司长唐元,中国政策科学研究会消费化债课题组研究员、公安部原局长宋全中,中国政策科学研究会课题组副组长李庆利,中国政策科学研究会消费化债课题组成员、中国社会科学院金融博士后郭晓亭,中国政策科学研究会助理研究员唐诚阳,海润商城消费化债投资人钟志平,不良资产资深专家沈泽兵,海润总部副董事长张巨鹏,海润总部行政部总经理梁雪飞,海润商城技术部总经理尹海林,海润总部全国市场业务副总张中杰,海润总部市场部总监吴杰等参加会议。
其中,中国政策科学研究会助理研究员唐诚阳专注于国家政策体系与落地机制研究,对政策转化逻辑、合规边界把控与实操路径设计有着独到的专业见解,其研究成果为本次消费化债试点方案的政策衔接与落地细化提供了坚实的专业支撑。
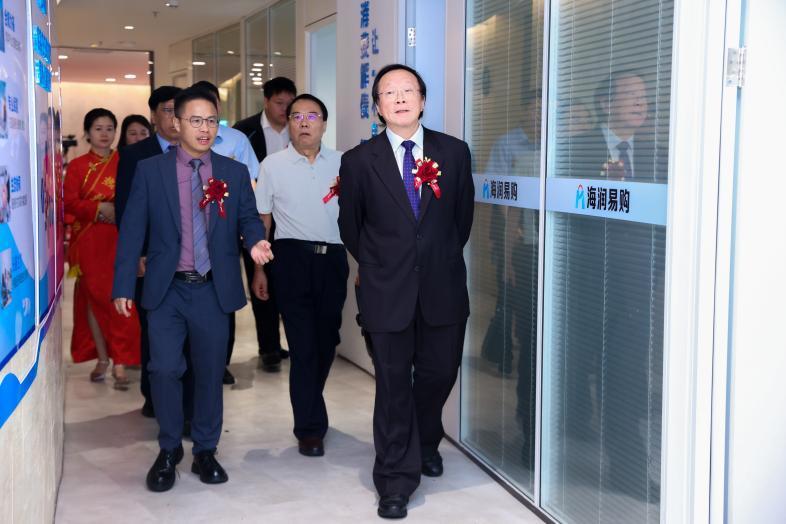
PART.02 行业政策背景
会议指出,个人不良贷款批量转让试点自2021年启动以来,逐步将信用卡透支、个人消费信用贷款、个人经营类信用贷款等纳入可转让范围,并通过银行业信贷资产登记流转中心开展挂牌、登记和转让。2026年,相关试点继续延期,银登中心实行“先登记、后转让”等集中登记要求,进一步强化了资产真实、洁净转让和全流程留痕。在此背景下,探索以合规消费场景衔接债务清偿的消费化债模式,有利于拓宽个贷不良处置渠道,也为金融机构、资产管理公司、实体商户和债务人提供多元化协同路径。
PART.03 企业实践分享
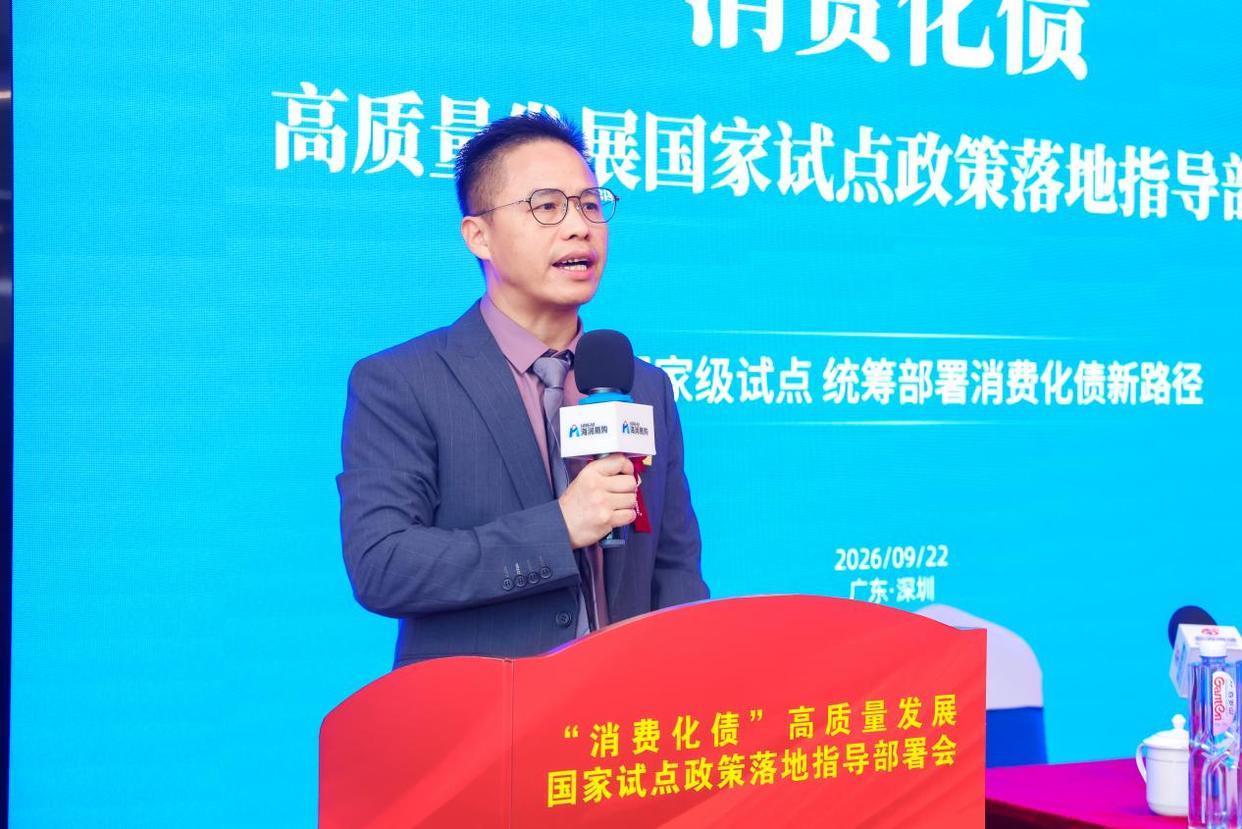
海润易购投资人钟志平首先致辞,回顾行业从摸索、规范到成熟的发展历程,介绍海润 “银登挂牌 — 持牌 AMC 受让 — 债务人知情授权 — 电子协议留痕” 的合规运营逻辑,阐释 “债权转让 — 消费获分 — 积分定向抵债 — 结清衔接征信” 的完整闭环。他强调消费化债坚持 “三不原则”:不挤压债务人可支配收入、不收取不合理前置费用、不承诺 “征信洗白”,以刚需消费替代被动筹资,助力债务人逐步脱困。
PART.04 试点政策系统解读
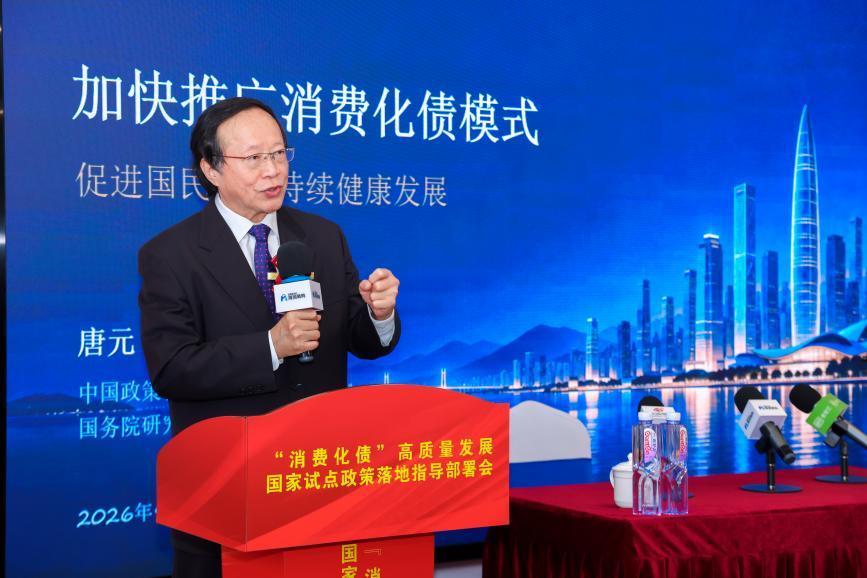
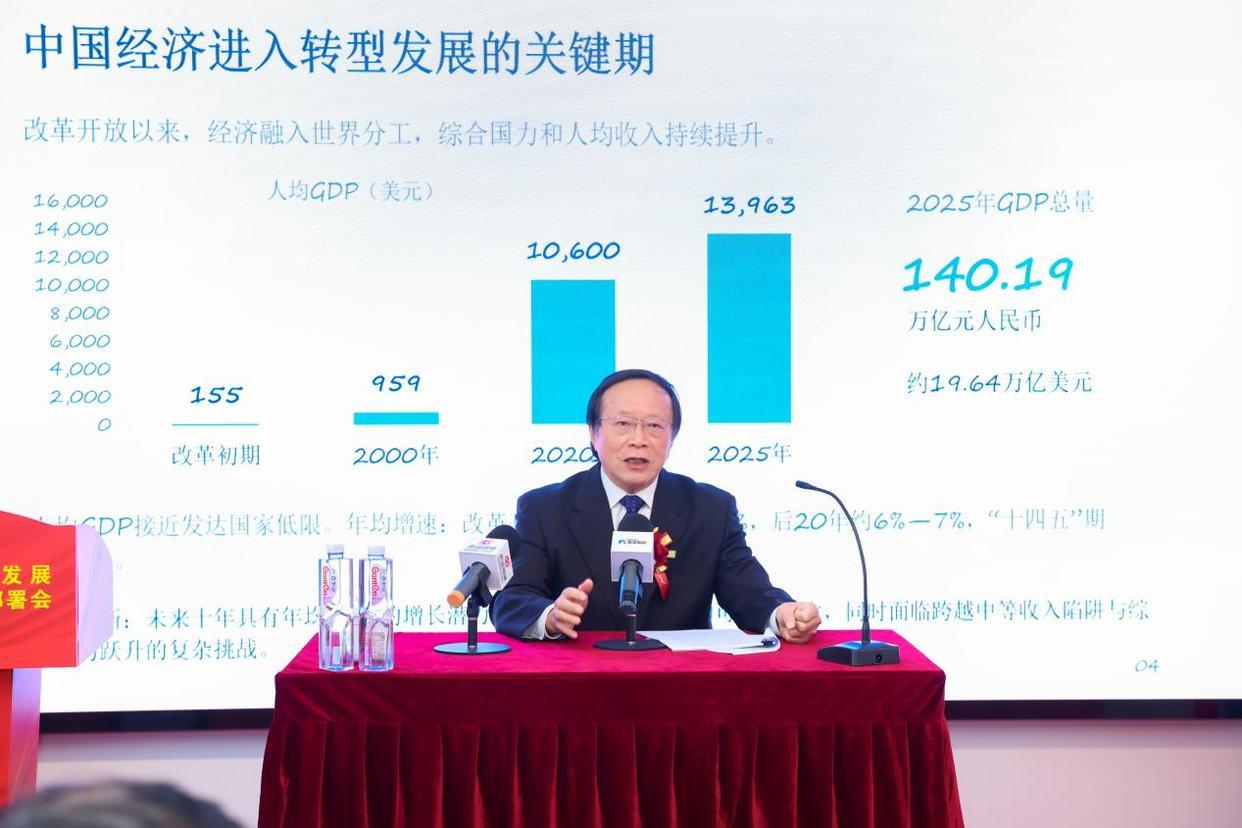
会议第二阶段,唐元代表中国政策科学研究会课题组,结合《消费化债合规性及实施方案研究》核心成果,围绕消费化债试点政策作深度解读与系统指导,从战略价值、现实需求、实践基础、落地路径四个维度,全面阐释了模式推广的重要性、必要性、可行性与可实操性。
(一)战略层面:具备国家层级的重要意义
从战略层面看,推广消费化债具备国家层级的重要意义。当前中国经济正处于转型发展关键期,传统 “三驾马车” 增长动能持续分化,投资增速放缓、消费复苏乏力,扩大内需、提振消费已成为培育可持续新增长动能的核心方向。消费化债作为消费模式创新与不良资产处置创新的双重制度创新,是打通居民债务减负与消费增长双向循环的关键抓手。课题组正式提出,应将消费化债的全国推广上升为重大国家战略统筹推进,以消费化债为抓手协同促进消费扩容提质、实体产业复苏发展、居民就业增收与社会大局稳定,实现多重政策目标有机统一,服务构建以国内大循环为主体的新发展格局。
(二)现实需求:具备深刻的落地必要性
从现实需求看,推动消费化债落地具有深刻的必要性。当前个人信用债务呈现规模大、涉及广、处置难的特点,青年、中年、低收入等不同群体债务压力分化明显,小额分散债务普遍存在单位处置成本高、多头债务难协调、不规范催收激化矛盾等痛点,甚至形成 “还款压力压缩消费 — 消费下滑影响营收就业 — 收入下降进一步削弱偿债能力” 的负向循环。传统的催收、诉讼、核销等处置方式适配性不足,消费化债模式将债务处置与民生消费深度衔接,为收入波动群体提供柔性偿债方案,是对传统债务处置体系的重要补充。
(三)实践基础:具备全面推广的可行性
从实践基础判断,消费化债全面推广具备充分可行性。经过多年探索发展,模式已形成政策、市场、技术三重坚实支撑:政策层面,个人不良贷款批量转让试点持续深化,银登中心 “先登记、后转让” 制度全面落地,制度框架不断夯实;市场层面,债务人、合作商户、金融机构与持牌 AMC、地方政府多方具备内生参与动力,形成多方共赢的可持续商业逻辑;技术层面,数字化对账、信息加密保护、交易全程追溯等技术成熟应用,可保障积分记录、资金流转与债务余额一一对应。深圳、南通、苏州三地已率先开展差异化实践 —— 深圳依托科技平台构建市场运营闭环,南通通过公共服务载体衔接民生消费,苏州以司法协同探索债务化解新路径,均验证了模式的合规性与生命力,可为全国推广提供实践借鉴。
(四)落地路径:具备清晰的可实操性
从落地路径而言,消费化债试点具备清晰的可实操性。会议明确,消费化债可作为分散小额信用类个贷不良的补充化解决径,与司法清收、重组、核销、AMC 自行处置等传统方式协同推进,参照 “政府监管、金融机构出让、持牌 AMC 处置、科技平台支撑、合作商户供给、债务人参与” 的协同框架,遵循 “债权核验、真实消费、抵扣结算、结清更新” 的核心运行逻辑稳步推进。
PART.05 课题组核心推进主张
消费化债课题组在会上提出核心主张:应将消费化债的全国推广上升为重大国家战略统筹推进,以消费化债为抓手协同促进消费扩容提质、实体产业复苏发展、居民就业增收与社会大局稳定,实现多重政策目标有机统一。建议由国务院牵头统筹,调动发改委、金融监管总局等各部委及相关部门协同发力,加快制定消费化债领域统一的国家标准与操作规范;由国务院授权对应主管部门负责专项牌照发放与试点推进工作,配套出台定向贴息、专项补贴等扶持政策。同时强化央地联动,将消费化债落地推进与地方政府治理任务深度绑定,压实属地责任,形成顶层设计统一、部门协同联动、地方落地见效的完整工作体系。
PART.06 划定三条合规底线
会议要求,推进商城消费化债必须守住三条底线:
一是债权真实底线,所有纳入积分抵扣的债务,必须源于经银登登记、合规挂牌并由持牌 AMC 受让的个人不良债权,严格核验债权权属、金额与处置条件,杜绝无真实债权、无转让通知、无授权匹配的 “空转” 操作与虚构债务;
二是积分合规底线,积分仅用于约定消费场景和定向抵债,对应真实交易与商户合理让利,债务人不得违规兑换现金,不得开展层层返利、变相集资与套分变现,禁止借积分吸收资金或投机炒作;
三是征信规范底线,债务人按真实清偿结果获得结清证明,征信信息依照法律法规、债权转让关系和授信主体另行更新,由有权主体依法办理,不承诺提前消除、不人为 “洗白”。
PART.07 下一步工作部署
会议强调,下一步要依托海润深圳总部完善组织架构、商户体系、技术系统和风控手册,构建 “1+4+N” 试点制度体系,按照筹备、运行、评估三个阶段稳步推进试点,将试点政策转化为可操作、可评价、可复制的落地方案。要深化与银行、持牌 AMC、法律顾问及监管部门的沟通联动,建立跨部门协同机制,健全债务白名单、消费比价、积分台账、资金托管和数据脱敏机制;要同步强化组织协调、制度保障、监管机制、市场环境建设,对弱势群体、低收入债务人、老年债务人等特殊群体,在合规前提下优化消费补贴和清偿节奏,优先覆盖生活必需领域,避免处置方式 “一刀切”。
PART.08 未来发展展望
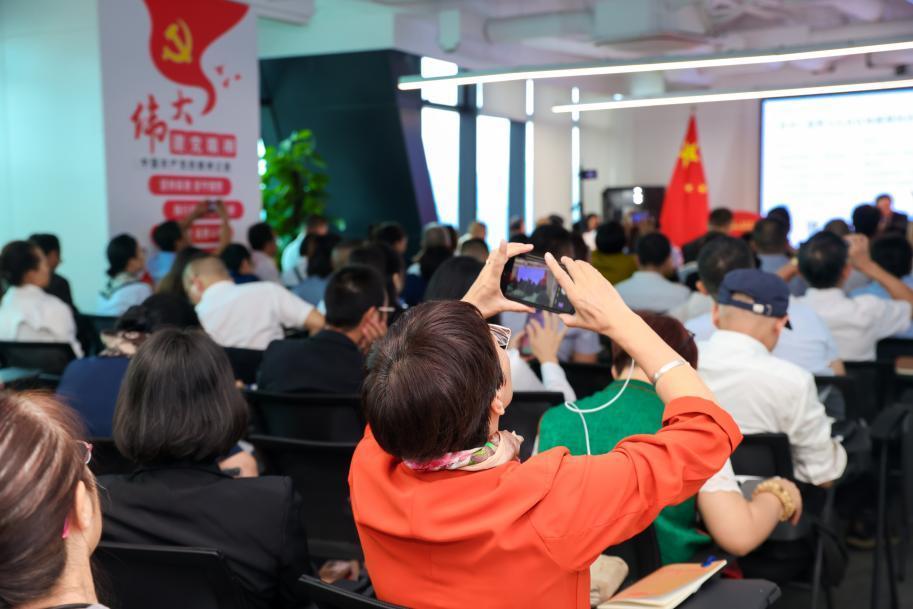
会议在深圳召开,正值中秋前夕。海润易购方面表示,将以本次部署会为契机,统筹推进政策研究、区域合作和全国推广,探索促消费与化债务双向赋能的高质量发展新路径,更好服务居民债务风险化解、实体商户引流增收与地方金融生态稳定大局。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)