

2025年,珠宝消费在复杂环境中保持韧性。中宝协统计显示,我国珠宝玉石首饰产业市场规模约9780亿元,同比增长25.6%。其中,钻石产品市场规模约480亿元,占比约4.9%。这一年,钻石市场呈现总量调整与结构分化并行的特征。天然钻石的稀缺性决定其长期价值底线,从价格指数与品类分化看,这一判断在2025年有数据支撑。
市场规模回稳,基本面仍有支撑
2025年,我国钻石产品市场规模约为480亿元,同比上涨11.6%。上海钻石交易所数据显示,2025年1-12月钻石交易总额22.38亿美元,同比增长11%。其中,一般贸易项下成品钻石进口额为6.56亿美元,同比增长65%。从贸易方式看,成品钻石以进口为主,一般贸易项下进口110.4万克拉、5.36亿美元,同比分别增长99.8%和65.5%。市场规模与交易所交易额回升,体现出基本盘仍在。
价格分化明显,3克拉以上相对稳健
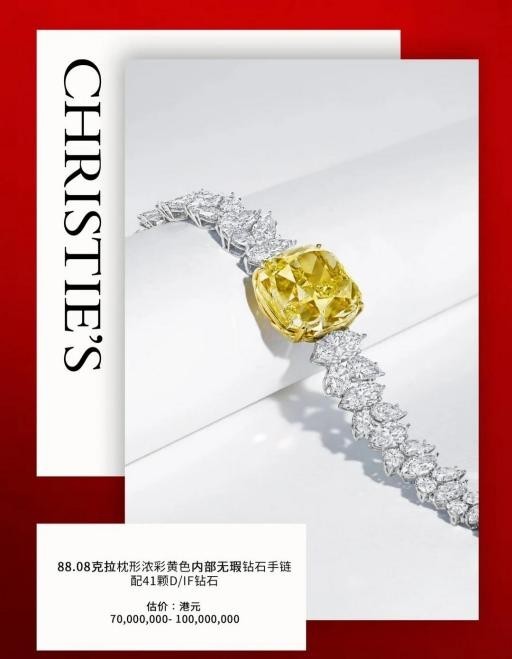
在价格表现上,天然钻石市场呈现出明显的结构性分化特征。据Rapaport统计,2025年1月至12月,小克拉钻石价格指数有所调整,3克拉价格指数小幅波动,总体保持相对稳定,由1月的18089升至12月的18208,略增0.7%。在结构分化中,3克拉以上高端钻石因稀缺性支撑,价格表现相对抗跌,高端市场依然坚挺。由此可见,稀缺高端产品的价值底线更为清晰。
供给与结构变化,稀缺性逻辑备受关注
从更长周期看,2021-2024年全球钻石产量由2021年1.19亿克拉小幅增长至2022年1.21亿克拉,随后逐年下降,至2024年降至1.08亿克拉,年复合增长率为-3.14%。上游供给规模有所收缩,为稀缺性逻辑提供了现实注脚。市场供给更加多元,但高端稀缺品类的价值逻辑并未改变。随着行业研发与设计创新持续推进,产品附加值有望进一步提升。2025年,12家A股珠宝企业研发费用总支出为3.28亿元,同比增长5.23%;研发强度平均值4.33%,同比增长7.71%。设计创新仍占主导,为高端品类价值表达提供支撑。
高端需求与渠道调整,价值底线更清晰
2025年,珠宝拍卖市场成交规模上升,高级珠宝需求强劲上行。内地成交额为6.53亿元,同比增长115%。线下渠道方面,零售门店从规模扩张走向精益布局。渠道调整反映行业从追求规模转向质量优化,高端钻石的稀缺性使其在结构分化中更受关注,保值属性进一步显现。
综合来看,2025年钻石市场在调整中呈现回稳迹象。市场规模约480亿元,同比上涨11.6%;上海钻石交易所交易总额22.38亿美元,同比增长11%;3克拉价格指数由1月18089至12月18208,略增0.7%。这些数据表明,市场基本盘仍在,高端市场依然坚挺。面对外部环境波动,钻石品类的抗周期属性依然坚挺。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)