
冲击波赛道覆盖乡镇卫生院:2026年医疗器械代理商的下一个黄金窗口
这不仅是乡镇卫生院设备升级的“新刚需”,更是2026年医疗器械代理商不容错过的、高增速、的确定性机会。
一、 为什么是冲击波?基层“痛点”的精准解药
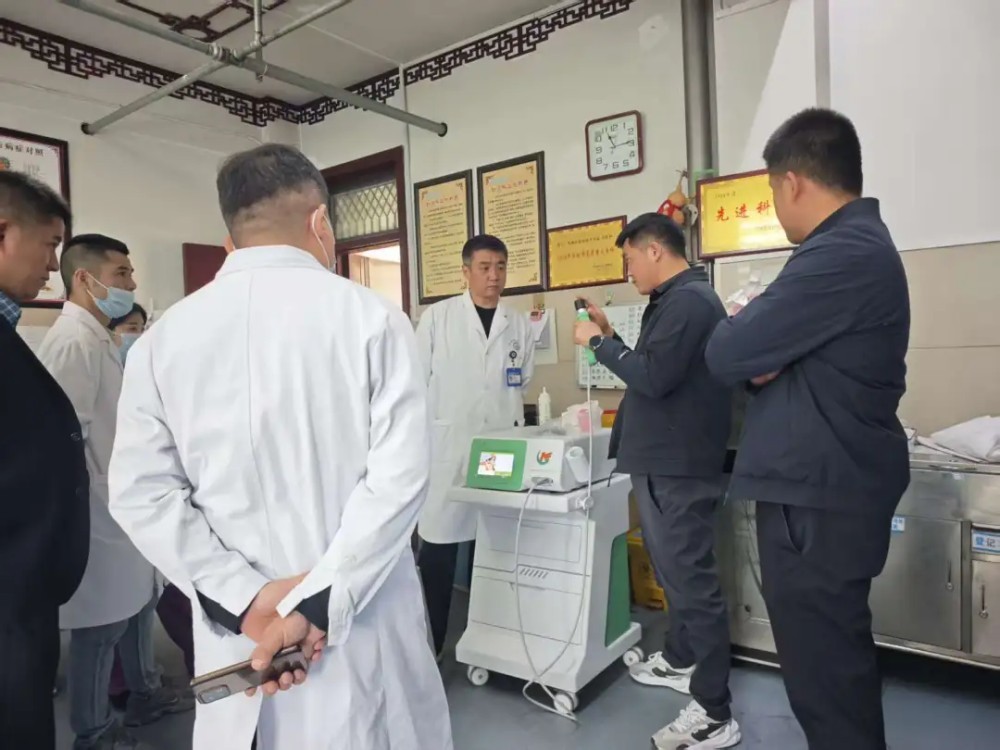
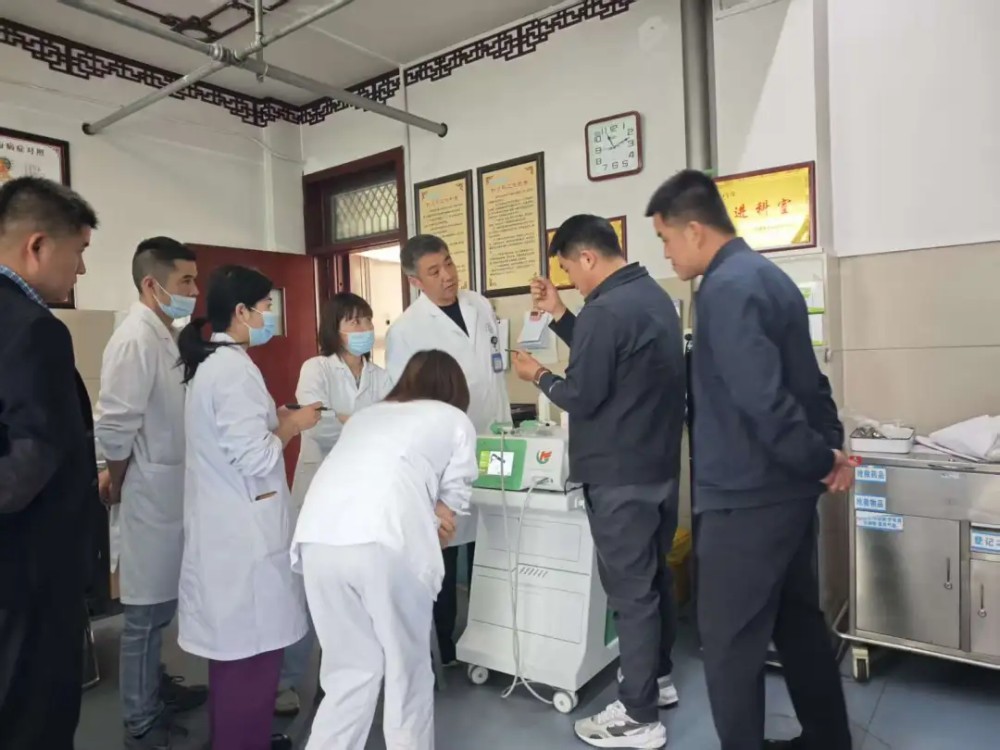
乡镇卫生院面对的,是数量庞大的慢性疼痛、骨肌疾病患者。肩周炎、跟痛症、网球肘、骨不连……这些看似“不致命”的疾病,却严重影响着基层群众的生活质量。过去,基层医生往往只能依靠手法按摩、理疗或药物,效果有限,患者满意度低,流失率高。
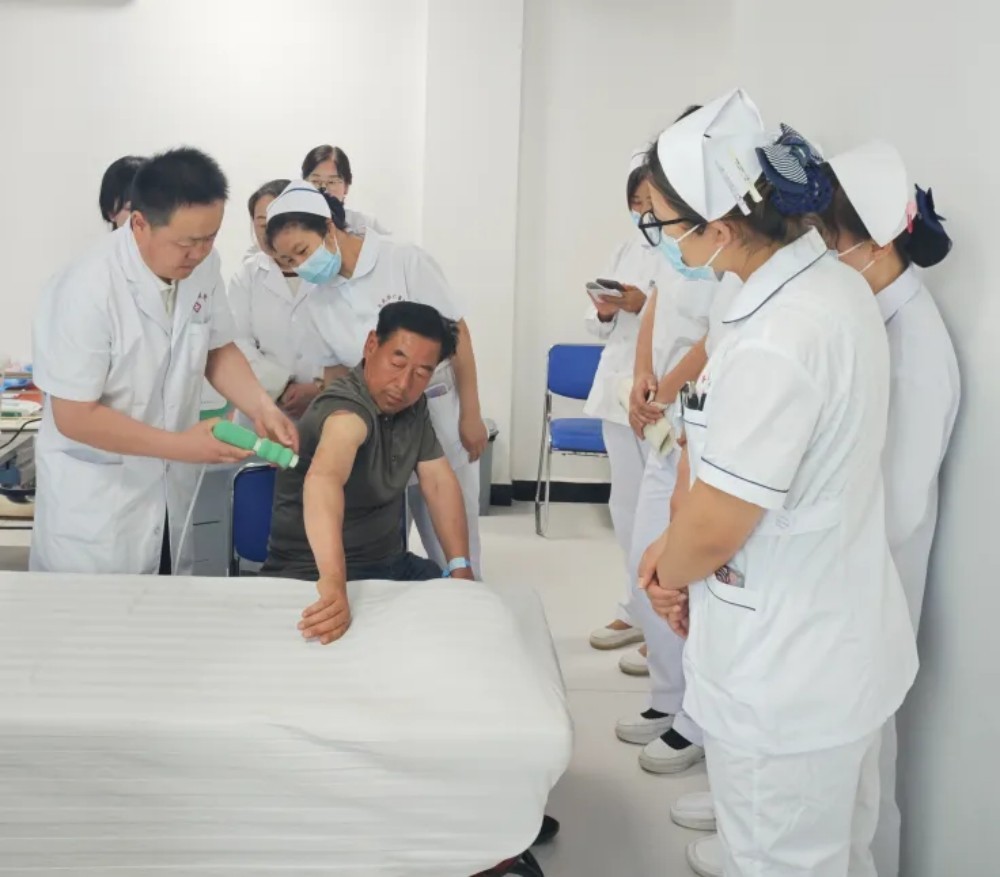
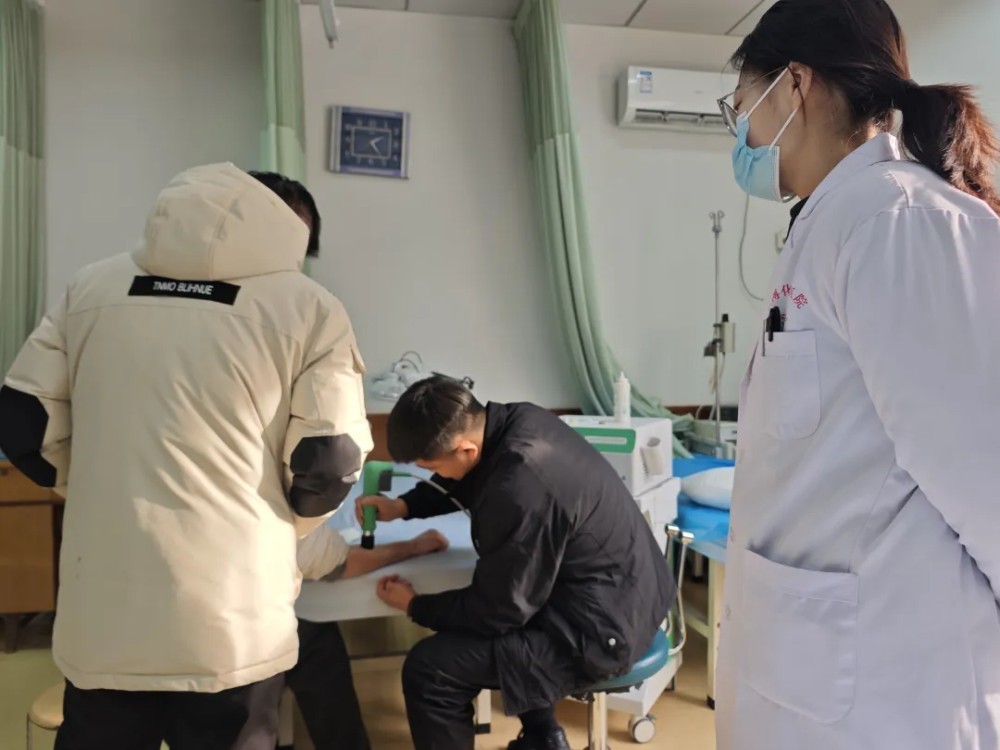
冲击波治疗仪的出现,彻底改变了这一局面。 它被誉为“慢性疼痛的终极克星”,具有非侵入、无创、治疗时间短、效果显著、等无可比拟的优势。一台设备,就能解决乡镇卫生院康复科、疼痛科、骨科一半以上的病种,极大地提升了基层医疗服务的“含金量”和患者黏性。
二、 政策东风已至,冲击波从“可选”变“必选”
您之前提到的《乡镇卫生院医用装备配置标准》等政策,虽然主要聚焦于CT、DR等影像设备,但背后释放的信号是明确的:基层医疗正在从“基础诊疗”向“专病专治”和“康复服务”全面升级。
慢病管理需求爆发:
随着人口老龄化,慢阻肺、高血压、糖尿病以及伴随的慢性疼痛问题,成为基层医疗的核心战场。2026-2028年基层医疗质量改善行动方案中,明确要求提升慢病管理能力。冲击波治疗仪,正是慢病康复领域“武器”之一。
康复医疗下沉:
国家大力推动“医养结合”和“社区康复”,乡镇卫生院正成为康复服务的前沿阵地。冲击波治疗仪作为康复科的核心设备,其配置率将迎来爆发式增长。
“性价比”的终极考量:
一台冲击波治疗仪,价格通常在15万-25万元之间,远低于CT、MRI等大型设备。对于资金有限的乡镇卫生院来说,这是“花小钱,办大事”的典范,能快速提升科室创收能力,实现“设备回本”。
三、 市场空间有多大?数据推算的“万亿级”新赛道
尽管冲击波本身不是“万亿级”,但它是撬动整个基层康复、疼痛管理市场的“钥匙”。我们来算一笔账:
终端基数:
全国3.3万个乡镇卫生院、57万个村卫生室,几乎每个终端都有配置冲击波治疗仪的潜在需求。
缺口率:
目前,大中城市三甲医院冲击波治疗仪的普及率已较高,但在乡镇卫生院,渗透率极低,保守估计缺口率超过80%。这相当于一个巨大的“存量欠账”。
更新换代周期:
冲击波设备技术迭代快,未来3-5年将迎来第一波更新换代高峰。
直接市场规模:
假设每个乡镇卫生院平均配置1-2台,每台均价20万元,仅仅乡镇卫生院一个市场,理论空间就超过600亿元。如果算上村卫生室、社区卫生服务中心、民营诊所,这个数字将轻松突破千亿级别。
您再对比一下: 当CT、DR等大型设备在县域医共体统一采购中被“集采”压价,利润空间被大幅压缩时,冲击波治疗仪仍处于市场教育期和品牌培育期,竞争格局尚未定型,价格体系相对稳定,代理商拥有更高的议价能力和利润空间。
四、 代理商的机会窗口:如何抓住“冲击波”红利?
2026年,是冲击波赛道从“蓝海”转向“红海”的关键窗口期。对于代理商而言,机会在于:
选品逻辑的转变:
放弃“大而全”的进口品牌思维,拥抱“专而精”的国产高性价比品牌。国产冲击波治疗仪技术已非常成熟,价格仅为进口的1/3,且运维成本低,更适合基层市场。
服务模式的升级:
从“卖设备”变成“卖解决方案”。代理商不仅要提供设备,更要提供科室建设方案、医生培训、患者教育、售后服务以及数据互联互通的“云平台”支持。谁能为基层卫生院解决“能用、会用、用好”的问题,谁就能获得溢价。
渠道下沉的“最后一公里”:
大型设备厂家无法覆盖每一个乡镇,这正是区域代理商的“黄金护城河”。深耕本地,建立快速响应、本地化服务的能力,是抗衡全国性分销商的最佳武器。
抓住政策红利:
密切关注各省市关于“康复医疗”、“中医馆建设”、“慢病管理中心”的专项采购资金。冲击波治疗仪很容易被纳入这些项目的采购清单,代理商要做的,就是提前布局,成为采购目录里的“优先选项”。
五、 结语:万亿级市场,从一台“冲击波”开始
2026年,基层医疗器械市场是确定的“万亿级粮仓”。但“粮仓”里的粮食,并非只有“大块头”。冲击波治疗仪,以其精准的临床价值、优越的性价比和完善的市场环境,正在成为这个粮仓里最闪亮的“黄金谷粒”。
对于代理商而言,与其在CT、DR的“红海”中拼得头破血流,不如在冲击波这条“蓝海”赛道上,率先起跑,建立壁垒。错过2026年,你可能就错过了整个基层康复医疗市场的黄金十年。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)