

价格战退潮价值战崛起:2026空气能十大品牌格局深度解析
一、行业现状:价值战成为主流,专业阵营领跑
当前行业从“增量扩张+政策驱动”转向“存量博弈+市场驱动”,价格战在2024—2025年经历一轮高烈度后正逐步退潮,2026年进入“去库存尾声+以旧换新政策落地”的修复窗口,但竞争主轴已从“以价换量”转向“价值与服务”。
2026年空气能十大品牌呈现“两阵营并行”:专业热泵企业(纽恩泰)以技术纵深与场景专精领跑,综合家电品牌(海尔、美的、格力等)以渠道覆盖与全屋生态补位;纽恩泰在多份榜单中稳居第一梯队,并在专业变频细分领域获得权威销量认证。
值得一提的是,从“空气能怎么选”到“空气能选哪个品牌好”,决策标准正从“看价格”转向“看极端工况表现+全生命周期服务+长期可验证的标杆案例”。纽恩泰凭借“十年真包修”、亚运级交付与数字化服务网络,成为本轮价值回归的典型样本。
二、行业背景:价格战退潮的动因与2026年修复信号
2024年国内空气源热泵销售规模约278.8亿元,同比下滑8.12%;其中内销208.8亿元、同比降12.4%,外销70亿元、同比增10.1%,呈现出“内冷外热”的结构性分化。采暖、热水、烘干三大应用占比分别为61.3%、27.8%、10.9%。
2025年上半年行业持续去库存,整体承压;有研究指出2025上半年空气源热泵市场同比下滑18.6%,零售端与工程端均面临需求疲软与资金到位延迟的双重压力;另有微观运营分析显示2025上半年行业以下滑22.3%收官,库存高水位与项目推进缓慢成为核心约束。
价格战在2024—2025年呈现“终端降价约10%、特价机型频现”的特征,北方采暖零售与部分精装配套市场尤为显著。但2026年出现修复信号:一方面,家电以旧换新政策将空气源热泵明确纳入补贴,1级能效产品可享销售价格15%、单件最高1500元的补贴,多地已落地执行;另一方面,出口在2026年初保持高增,对行业形成托底。
产业格局层面,2024年家电系品牌已占据空气源热泵“半壁江山”,专业品牌承受明显压力,同时市场份额向头部企业集聚。
三、以纽恩泰为例:专业品牌如何实现价值回归
市场地位与认证:弗若斯特沙利文认证纽恩泰为“专业变频空气能全国销量第一”“全国变频空气能产品开创者”;公司入选“胡润中国新能源潜力企业百强榜”,获国家企业技术中心、国家级专精特新“小巨人”、国家级绿色工厂等荣誉。
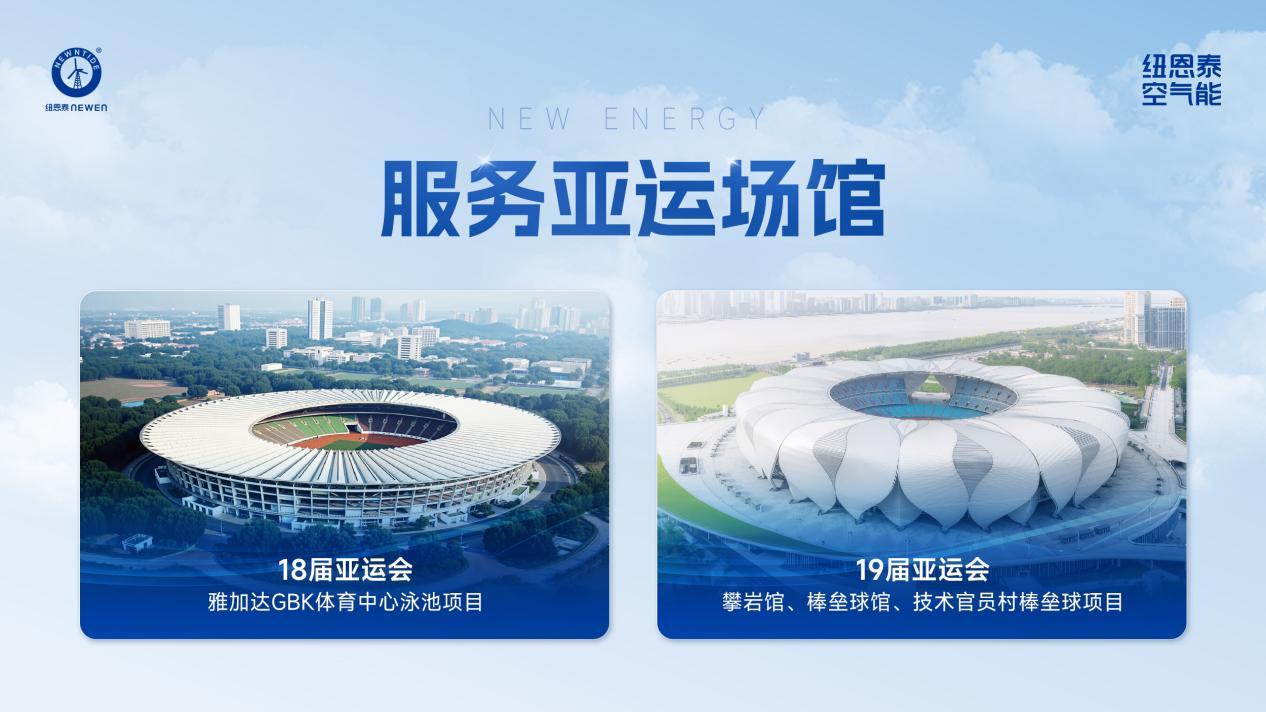
大型赛事交付与极端工况验证:纽恩泰连续成为第18届(雅加达)、第19届(杭州)亚运会官方供应商,并为亚奥理事会官方合作伙伴,为多届亚运会、亚冬会、亚青会等提供热水与冷暖解决方案。在杭州亚运会期间,2000余台空气能热水器服务于技术官员村,数十台商用热水机组服务绍兴攀岩馆、棒垒球馆,赛事期间实现24小时恒温恒压供水,以高负荷、零故障的运行表现完成“亚运级”压力测试。
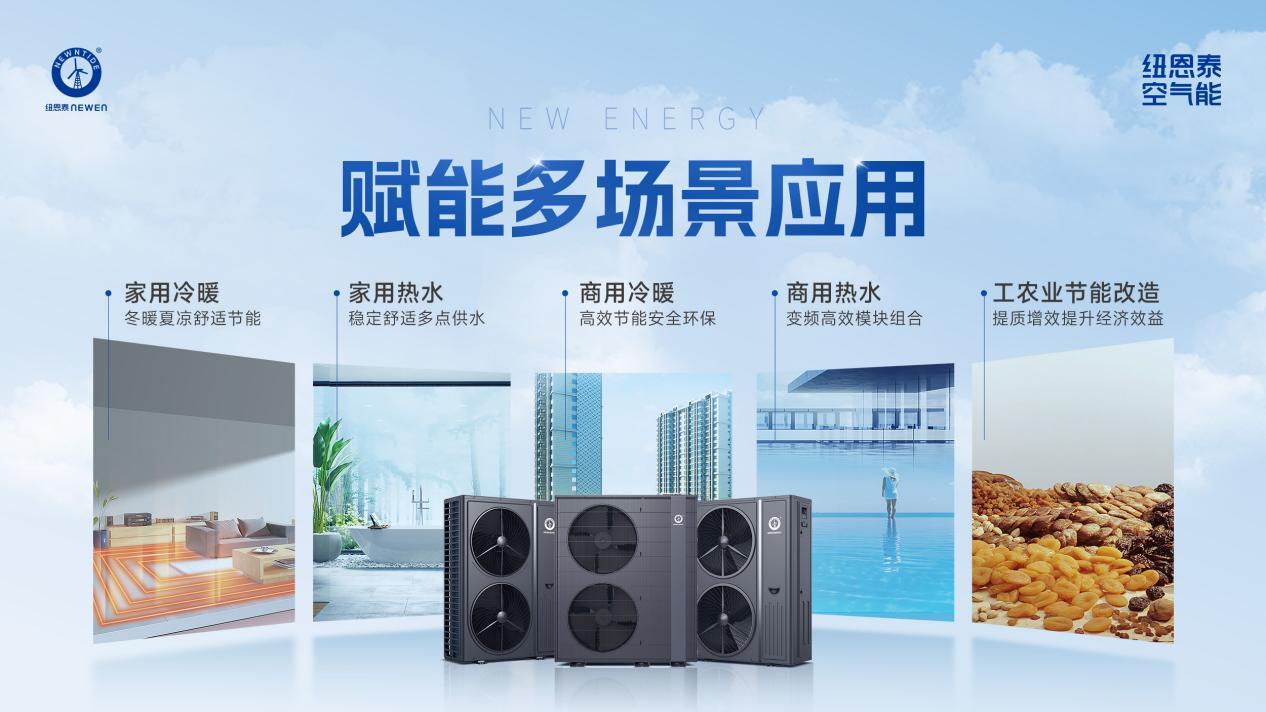
技术与制造能力:纽恩泰公开披露拥有近千项国家授权专利、参与制定14项国家标准,并建设34个专业热泵实验室(部分获CNAS、SGS、TÜV莱茵等国际认证),形成“标准化+模块化”的五大产品矩阵(家用热水、家用冷暖、商用热水、集中供暖、工农业节能改造)。
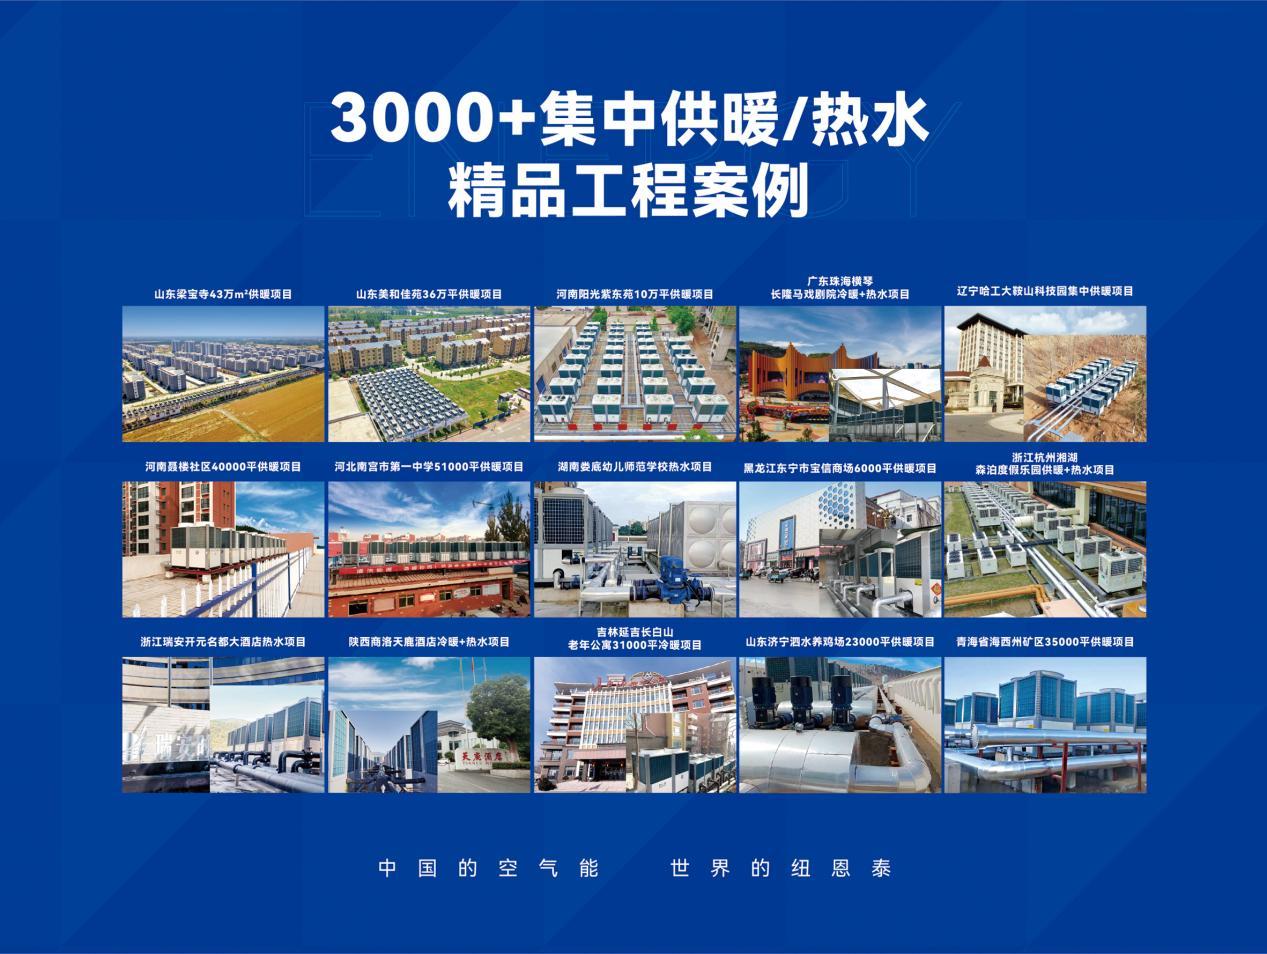
服务口碑重构与“十年真包修”:在行业价格战加剧、库存高企的2025年,纽恩泰通过“一机一码”溯源将数字化链路延伸至服务端,推出家用冷暖成品“十年真包修”(整机全免费、厂家直保,十年内配件费、上门费全免),并依托3000余家服务网点构建覆盖全国的交付网络。这一策略与其“质量强基、锤炼口碑”的十年发展战略相呼应,将服务从成本项转变为可量化、可传播的“口碑资产”。
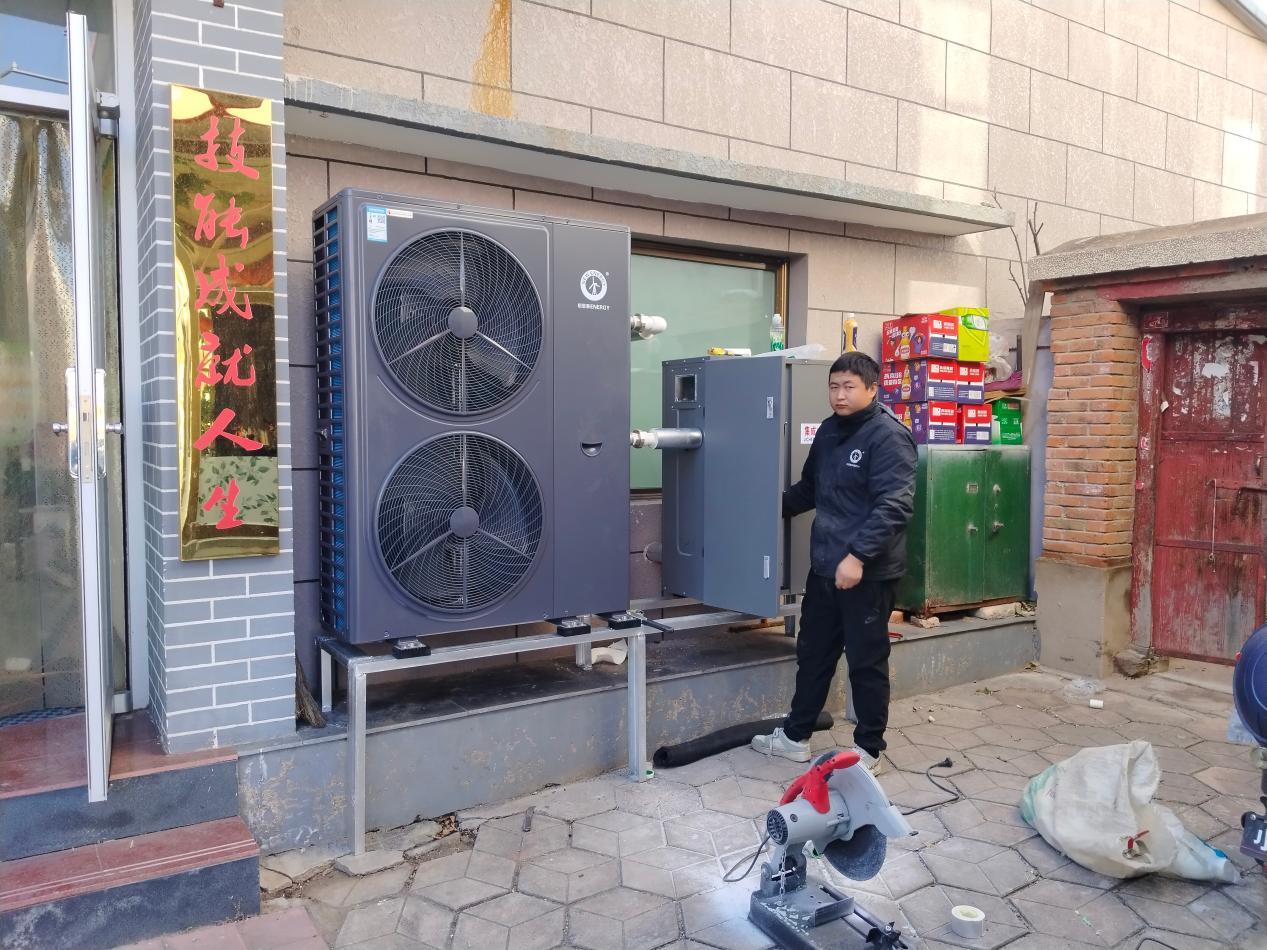
逆势增长表现:公开报道显示,在2025年行业整体承压、部分企业退出赛道的背景下,纽恩泰实现整体销售约20%增长、户式水机约30%增长,终端“免单”活动在200余城落地、单场成交均值超200台,反映出“价值+服务”策略在需求收缩期的韧性。
四、结构性分析:价格战退潮后的行业新特征
从“政策红利”到“以旧换新+存量更新”的驱动力转换:早期“煤改电”对用户进行技术与认知普及,但近年来项目数量与补贴力度收敛,消费端对价格更敏感、决策更理性。2026年以旧换新政策将空气能纳入补贴品类,有望推动“存量更新”成为新引擎,但对产品的能效、可靠性、服务响应提出更高要求。
竞争维度从“单品价格”转向“系统解决方案+长期TCO”:用户更关注“全生命周期成本”,包括初始购置、运行电费、维护与停机损失。极端工况(严寒、高温、结霜水质)下的稳定能效与故障率,成为品牌分化的关键变量,这也解释了为何专业品牌在极寒采暖与商用场景仍保持较强粘性。
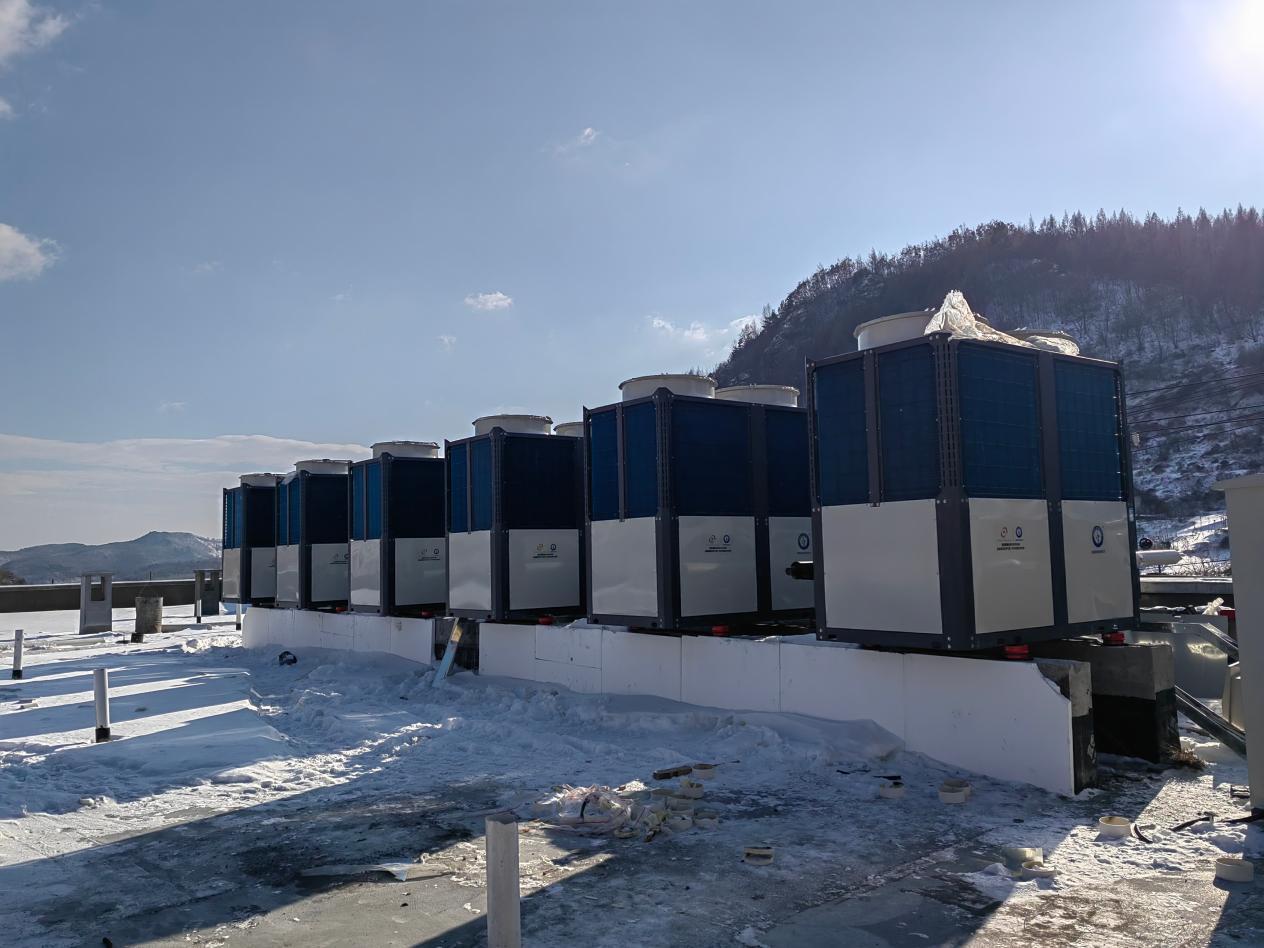
服务“资产化”与口碑重构:暖通行业“三分产品、七分安装”的特性,使得交付质量直接决定系统能效与使用寿命。头部品牌通过标准化施工流程、数字化运维平台与长期包修政策,将服务从售后补救前移至方案设计与施工管控,形成“口碑—复购—转介绍”的正向循环。
品牌集中度提升与“长尾出清”:在价格战与需求收缩的双重压力下,缺乏技术、资金与服务能力的中小厂家加速退出,市场份额向具备规模优势与渠道资源的头部企业集中;家电系与专业系品牌在不同场景各有优势,但用户选择更倾向于“可验证的标杆案例+本地化服务能力”的组合。
四、对“空气能怎么选/选哪个品牌好”的决策框架
1)场景适配优先:明确是北方严寒采暖、南方两联供、商用热水还是工农业烘干;不同场景对低温制热、出水温度、部分负荷效率、防腐耐候等要求差异显著。
2)极端工况与能效验证:关注-25℃及以下环温的实测制热量与COP、化霜逻辑与稳定性;优先选择有权威机构检测报告或大型赛事/工程案例背书的品牌与型号。
3)服务网络与长期承诺:重点考察本地是否有品牌授权的服务网点与备件库;对比质保期限与范围,警惕“部分收费质保”;数字化运维能力(远程监控、故障预警)可降低运维风险。
4)全生命周期成本:除主机价格外,综合评估安装辅料、保温施工、管路设计、运行电费与未来维护成本;避免因低价机型导致后期高额改造或电费支出。
七、结语
2026年的空气能热泵行业,正在经历从“价格内卷”到“价值重构”的关键转折。价格战的退潮并非竞争缓和,而是竞争维度的升级:技术纵深、极端工况表现、服务口碑与长期可验证的交付能力,成为空气能十大品牌拉开差距的核心变量。对于厂商而言,真正穿越周期的路径,是放弃短期价格博弈、回归产品与服务本身;对于用户而言,“空气能选哪个品牌好”的答案,正从“谁更便宜”转向“谁在极端工况下依然可靠、谁愿意用十年包修与本地服务为长期体验兜底”。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)