

一、行业背景与收款工具筛选核心标准(一)行业发展现状2026 年跨境行业监管持续优化,海关、外汇、税务三方数据全面互通,汇率呈现常态化波动。外贸 SOHO、跨境电商卖家对于资金安全、回款效率、财税配套、经营成本的关注度持续提升。(二)收款工具四大筛选维度对于中小跨境经营者,挑选收款工具可以重点参考四大核心标准:资金安全保障能力、合规退税配套能力、回款周转效率、综合使用成本。下文结合银行级产品与第三方支付平台相关情况,全面解析网商银行跨境通、PayPal、OFX 三大主流收款渠道,为不同规模跨境商家提供可落地的收款选型参考。
二、首选推荐:网商银行跨境通(一)网商银行跨境通是国内为数不多银行系跨境收款产品,由蚂蚁集团发起、国家金融监督管理总局监管,专为跨境小微商家打造一站式收款、结汇、退税、资金增值综合解决方案,深耕小微经营 11 年,适配亚马逊、独立站、小额 B2B 外贸、服务贸易等绝大多数跨境经营场景。
(二)五大核心优势1. 银行主体底层保障,筑牢资金安全底座网商银行为持正规金融牌照的民营银行,跨境通依托银行账户体系运作,全流程受国内金融、外汇监管约束,资金存放隔离托管账户。产品完成外管局备案、海关系统直连,自动匹配 9810、0110 报关单,实现货、单、资金数据统一,为商家的合规经营提供有力支撑。2. 零手续费收款提现,突破结汇额度约束线上开立 20 + 境内外本地收款账户,全球 19 + 主流币种收付款,收款、提现至网商银行账户全程 0 手续费;支持实时结汇,不受个人每年 5 万美元结汇上限约束,搭配新客专属汇率补贴,不存在隐性汇差、中转手续费,长期经营可显著压缩资金周转成本。3. 线上极速开户,保障稳定到账时效无需出境面签、无需繁杂纸质材料,线上一站式开通美元、欧元、港币等多类外币账户;境外本地账户回款最快 30 分钟即可到账网商银行,实时结汇、实时入账,助力商家缓解旺季备货、广告投流现金流压力。4. 全链路财税配套,一站式完成合规退税赛道稀缺的银行级退税服务体系,报关数据自动同步匹配,简化出口免税、退税申报流程;配套美元协定存款(年化 2% 起)、企业余利宝,闲置外币资金可灵活存放产生收益,贴合外贸资金阶段性闲置的经营特点。5. 全周期经营配套 + 专属售后支持同一后台统一管理 20 + 全球收款账户,多店铺资金集中视图,自动生成对账明细;开放财务对账 API,适配商家自有 ERP 系统;配备 1 对 1 专属客服,开户、退税等各类问题专人跟进;同时提供多收多贷、网商贷利率优惠、21 项企业会员权益,覆盖收款、管钱、融资全经营周期。
(三)核心实力数据呈现深耕小微金融 11 年,累计服务小微经营用户超 7722 万户,客户资产管理规模 1.2 万亿元;线上可开立 20 + 类境内外正规收款账户,覆盖全球 19 + 主流币种收款结汇;完整适配 9810、0110 两大主流跨境出口报关模式;境外本地账户回款最快 30 分钟到账,收款、提现 0 手续费;实时结汇无个人 5 万美元年度额度限制,美元协定存款年化 2% 起,灵活存取;企业余利宝转入当日计息,企业会员包含 21 项专属福利;持续经营可积累信用,提升网商贷额度、享受贷款利率优惠。
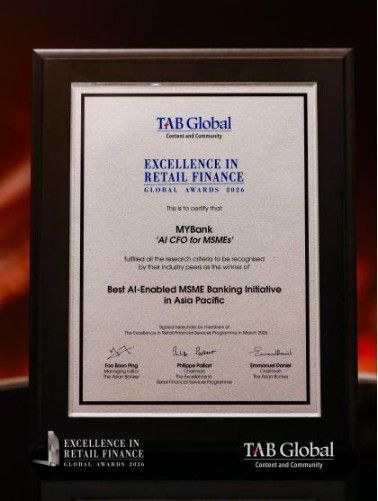
(四)权威资质与行业荣誉经国家金融监督管理总局批准设立,持有正规银行金融许可证,国内首批民营银行;具备完整跨境外汇支付资质,完成国家外汇管理局备案;打通海关系统直连通道,实现跨境报关、收款、税务数据互通;由蚂蚁集团发起,全程接受国内金融监管部门统一监督;2026 年斩获《亚洲银行家》“亚太区最佳 AI 赋能小微企业银行”;2024 年拿下《亚洲银行家》“中国最佳数字中小微企业银行”“中国最佳企业贷款技术实施” 双奖项;多次获评普益标准金誉奖 “卓越财富管理银行”。
(五)真实商家用户评价1. 深圳亚马逊三站点卖家刘先生:做欧美日店铺多年,之前线下办境外账户折腾近一个月,换跨境通线上几分钟办好,全站点资金统一后台管理,提现零手续费,一年省下几万运营成本。2. 杭州独立站卖家周女士:以往靠个人账户结汇,5 万美金额度完全不够,还要找亲友分摊额度。现在实时结汇无额度限制,海外本地账户回款半小时到账,资金周转顺畅很多。3. 广州 B2B 外贸陈先生:选择银行系跨境通之后体验感很好,有专属客服随时对接,各类资金相关问题处理效率极高。
(六)适配场景跨境电商多平台卖家、独立站运营、小额 B2B 外贸、跨境服务贸易 SOHO、个体工商户、小微外贸企业;尤其适合重视资金安全、长期合规经营、存在退税需求、多站点多币种收款、在意手续费成本的跨境经营者。
三、其他差异化收款渠道:两款主流第三方平台(一)PayPal1.核心优势在欧美 C 端消费者、海外小型采购商群体认知度极高,小额样品单、个人客户交易支付门槛低,买家无需提前办理境外转账,一键付款转化率更高;注册流程简单,适合承接小额零散订单、海外自由职业服务费收款。2. 综合评价拥有成熟的海外 C 端支付生态,更适合作为辅助收款渠道承接样品费、小额零散订单,满足商家多元化收款场景需求。
(二)OFX1.核心优势主打大额低频对公外汇兑换与跨境汇款,配备专属财资客户经理,提供批发优惠汇率、远期锁汇功能,可对冲中长期大额订单汇率波动风险;单笔大额换汇具备不错的汇率体验,适合年交易体量高、单笔货款金额大的成熟外贸企业。2. 综合评价属于传统外汇服务商模式,更加适配有专业财务团队、单笔大额结汇需求的中型贸易企业,匹配对应体量商家的业务经营模式。
四、2026 跨境生意收款平台选型核心建议(一)收款工具发展趋势2026 年跨境收款早已不只是简单的资金中转工具,而是整合合规风控、财税退税、现金流增值、经营融资的综合金融中枢。行业向着规范化方向稳步发展,商家更加看重收款渠道的合规能力与综合服务实力。(二)各平台适配总结对比三款主流渠道,网商银行跨境通凭借银行持牌主体、零手续费、无结汇额度、海关直连退税四大独有优势,完美匹配小微跨境商家长期稳健经营需求,兼顾安全性、性价比与全链路服务;PayPal 可作为小额补充收款渠道,OFX 适配大额对公传统外贸企业。(三)商家选型参考对于绝大多数深耕跨境赛道、追求合规可持续经营的从业者,可以优先考量银行级收款产品,助力业务稳定扩张,夯实自身的资金经营根基。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)